
Wochenausblick
Was geschah diese Woche?
Globale Märkte
- Die Inflationsrisiken nehmen zu, da die Spannungen im Nahen Osten die Energiekosten in die Höhe treiben und damit die Bemühungen der Zentralbanken erschweren, die Inflation unter Kontrolle zu bringen. Unternehmen geben die gestiegenen Inputkosten zunehmend an ihre Kunden weiter, was das Risiko erhöht, dass der Preisdruck anhält.
- Die Finanzmärkte bewerten die Zinspfade neu, da stärkere Inflationsdaten und robuste Arbeitsmärkte die Erwartungen einer weiteren geldpolitischen Straffung in mehreren großen Volkswirtschaften verstärken.
Vereinigte Staaten
- Die Zahl der Baubeginne in den USA sank im September um 5,2 % auf annualisiert 1,221 Millionen und verfehlte damit die Erwartungen einer Erholung auf 1,3 Millionen. Die Zahl der Baugenehmigungen ging um 0,2 % auf 1,4 Millionen zurück, was auf eine anhaltende Schwäche im Wohnungsbau hindeutet.
- Das Vertrauen der Bauunternehmer verschlechterte sich weiter: Der NAHB/Wells-Fargo-Immobilienmarktindex fiel im Oktober um drei Punkte auf 29 und erreichte damit den niedrigsten Stand seit Juni 2012. Hohe Hypothekenzinsen, gestiegene Baukosten und Sorgen um den Arbeitsmarkt belasten die Branche. Rund 43 % der Bauunternehmer senkten im Laufe des Monats ihre Preise – der höchste Anteil seit 2020.
- Die Abschwächung am Wohnungsmarkt verläuft zunehmend ungleichmäßig. In 33 der 50 größten US-Metropolregionen steigen die Preise für Luxusimmobilien laut First American Data and Analytics schneller als die Preise für Einsteigerimmobilien. Hohe Kreditkosten halten viele Käufer vom Markt fern, während wohlhabende Barzahler weiterhin aktiv sind, was Bauunternehmen dazu veranlasst, Immobilien mit höheren Margen zu bevorzugen.
- Die Zahl der Erstanträge auf Arbeitslosenhilfe sank in der Woche bis zum 17. Oktober um 6.000 auf 194.000, was das Bild eines widerstandsfähigen Arbeitsmarktes untermauert. Die Zahl der Folgeanträge stieg hingegen in der Woche bis zum 10. Oktober um 25.000 auf rund 1,73 Millionen.
- Die Märkte rechnen weiterhin mit einer weiteren Straffung der Geldpolitik durch die Fed. Die Geldmärkte messen einer Zinserhöhung um 25 Basispunkte am 28. Oktober eine Wahrscheinlichkeit von 15 % bei, während eine Erhöhung im Dezember bereits vollständig eingepreist ist.
Eurozone
- Das Verbrauchervertrauen schwächte sich den zweiten Monat in Folge ab, da der Konflikt im Nahen Osten die Energiepreise in die Höhe trieb. Der Vorlaufindikator der Europäischen Kommission fiel im Oktober um 1,1 Punkte auf -17,9 und lag damit unter den Erwartungen von -17,0.
Deutschland
- Der ZEW-Konjunkturindikator fiel im Oktober um 6,6 Punkte auf 28,1 und verzeichnete damit den ersten Rückgang seit April. Laut ZEW-Präsident Achim Wambach belasten die hohen Energiekosten den privaten Konsum und die Unternehmensinvestitionen.
- Der IWF erwartet für 2026 ein Wirtschaftswachstum von 1,3 % in Deutschland, nach 0,2 % im Vorjahr.
Frankreich
- Die Renditen französischer Staatsanleihen stiegen, da die Anleger weiterhin besorgt über die Haushaltsverhandlungen, geplante Defizitabbaupläne und das Risiko weiterer Straßenproteste waren. Commerzbank-Stratege Christoph Rieger sagte, die Unruhen unterstreichen die allgemeinen Bedenken hinsichtlich der weltweit steigenden Verschuldung.
- Die Staatsverschuldung Frankreichs ist laut dem BlackRock Investment Institute von rund 89 % des BIP im Jahr 2011 auf heute etwa 119 % gestiegen, was den Druck auf die Regierung erhöht, die Haushaltsstabilität wiederherzustellen.
Vereinigtes Königreich
- Die Inflation im Vereinigten Königreich beschleunigte sich im September auf 3,5 % im Jahresvergleich, nach 3,1 % im August, wobei höhere globale Energiekosten im Zusammenhang mit dem Iran-Krieg die Bemühungen der Bank of England erschweren, ihr Ziel von 2 % zu erreichen.
- Die Arbeitsmarktdaten verstärkten die Erwartungen einer Zinserhöhung im November. Das jährliche Wachstum der regulären Löhne erreichte in den drei Monaten bis einschließlich August 3,7 %, während die Arbeitslosenquote unerwartet von 4,9 % im vorangegangenen Dreimonatszeitraum auf 4,7 % sank.
- Die Geldmärkte gehen nun von einer Wahrscheinlichkeit von 93 % für eine Anhebung um 25 Basispunkte bei der Sitzung der Bank of England am 5. November aus, wobei der Leitzins derzeit bei 3,75 % liegt.
- Das Verbrauchervertrauen brach ein: Der GfK-Index fiel im Oktober um 11 Punkte auf -24 und verzeichnete damit den stärksten monatlichen Rückgang seit April 2020. Sich verschlechternde Konjunkturerwartungen und eine geringere Bereitschaft zu größeren Anschaffungen deuten auf einen wachsenden Druck auf die Ausgaben der privaten Haushalte hin.
Kanada
- Die Verbraucherpreisinflation in Kanada stieg im September im Jahresvergleich auf 3,1 %, was vor allem auf einen Anstieg der Benzinpreise um 27,8 % zurückzuführen war. Ohne Berücksichtigung der Benzinpreise ging die Inflation von 2,4 % im August auf 2,2 % zurück, was darauf hindeutet, dass der zugrunde liegende Preisdruck moderater ausfiel.
- Laut einer Umfrage der Bank of Canada sind die Inflationserwartungen der Unternehmen angesichts sich verschlechternder Handelsbeziehungen und Spannungen im Nahen Osten stark gestiegen. Mehr als die Hälfte der befragten Unternehmen plant, höhere Vorleistungskosten an die Kunden weiterzugeben, was die Argumente für eine Zinserhöhung bei der geldpolitischen Sitzung am 28. Oktober möglicherweise stärkt.
- Die Erzeugerpreise stiegen im September erneut an, wobei der monatliche Anstieg 2 % erreichte, was die Sorgen über den Kostendruck in der gesamten Wirtschaft weiter verstärkte.
China
- Chinas Wirtschaft wuchs im dritten Quartal um 4,5 % gegenüber dem Vorjahr, wobei die Exporte einen Großteil des Wachstums trugen. Ein anhaltender Abschwung auf dem Immobilienmarkt und begrenzte Arbeitsplatzsicherheit belasten jedoch weiterhin das Vertrauen der privaten Haushalte.
- Die Investitionen in Sachanlagen gingen in den ersten neun Monaten des Jahres im Vergleich zum gleichen Zeitraum des Jahres 2025 um 7,2 % zurück. Die Immobilieninvestitionen sanken um 21 %, was die anhaltende Belastung durch den Immobiliensektor verdeutlicht.
Philippinen
- Die Zentralbank hob ihren Leitzins für Tagesgeld-Reverse-Repos um 50 Basispunkte auf 5,50 % an – doppelt so viel wie von allen 11 vom „Wall Street Journal“ befragten Ökonomen erwartet.
- Die Bangko Sentral ng Pilipinas warnte, dass sich die Inflation wahrscheinlich weiter beschleunigen werde, da erneute Spannungen im Nahen Osten die Energiepreise in die Höhe treiben.
Indonesien
- Die Bank Indonesia beließ ihren Leitzins für siebentägige Reverse-Repo-Geschäfte bei 5,75 %, hob jedoch den Zinssatz für die Tagesgeldfazilität auf 5,0 % an. Dieser Schritt soll die Rupiah stützen, ausländisches Kapital anziehen und die Inflation innerhalb des Zielkorridors der Zentralbank halten.
Australien
- Der stellvertretende Gouverneur der RBA, Andrew Hauser, erklärte, die Inflationsaussichten hätten sich erheblich verschlechtert, und warnte, dass eine weitreichende Kostenweitergabe durch die Unternehmen die Inflationserwartungen verfestigen könnte.
- Die RBA hat die Zinsen in diesem Jahr bereits viermal angehoben, während die Inflation weiterhin bei rund 4,0 % liegt.
Südkorea
- Die Bank of Korea ließ die Zinssätze nach zwei aufeinanderfolgenden Anhebungen unverändert.
Marktbewegende Faktoren dieser Woche
Devisen
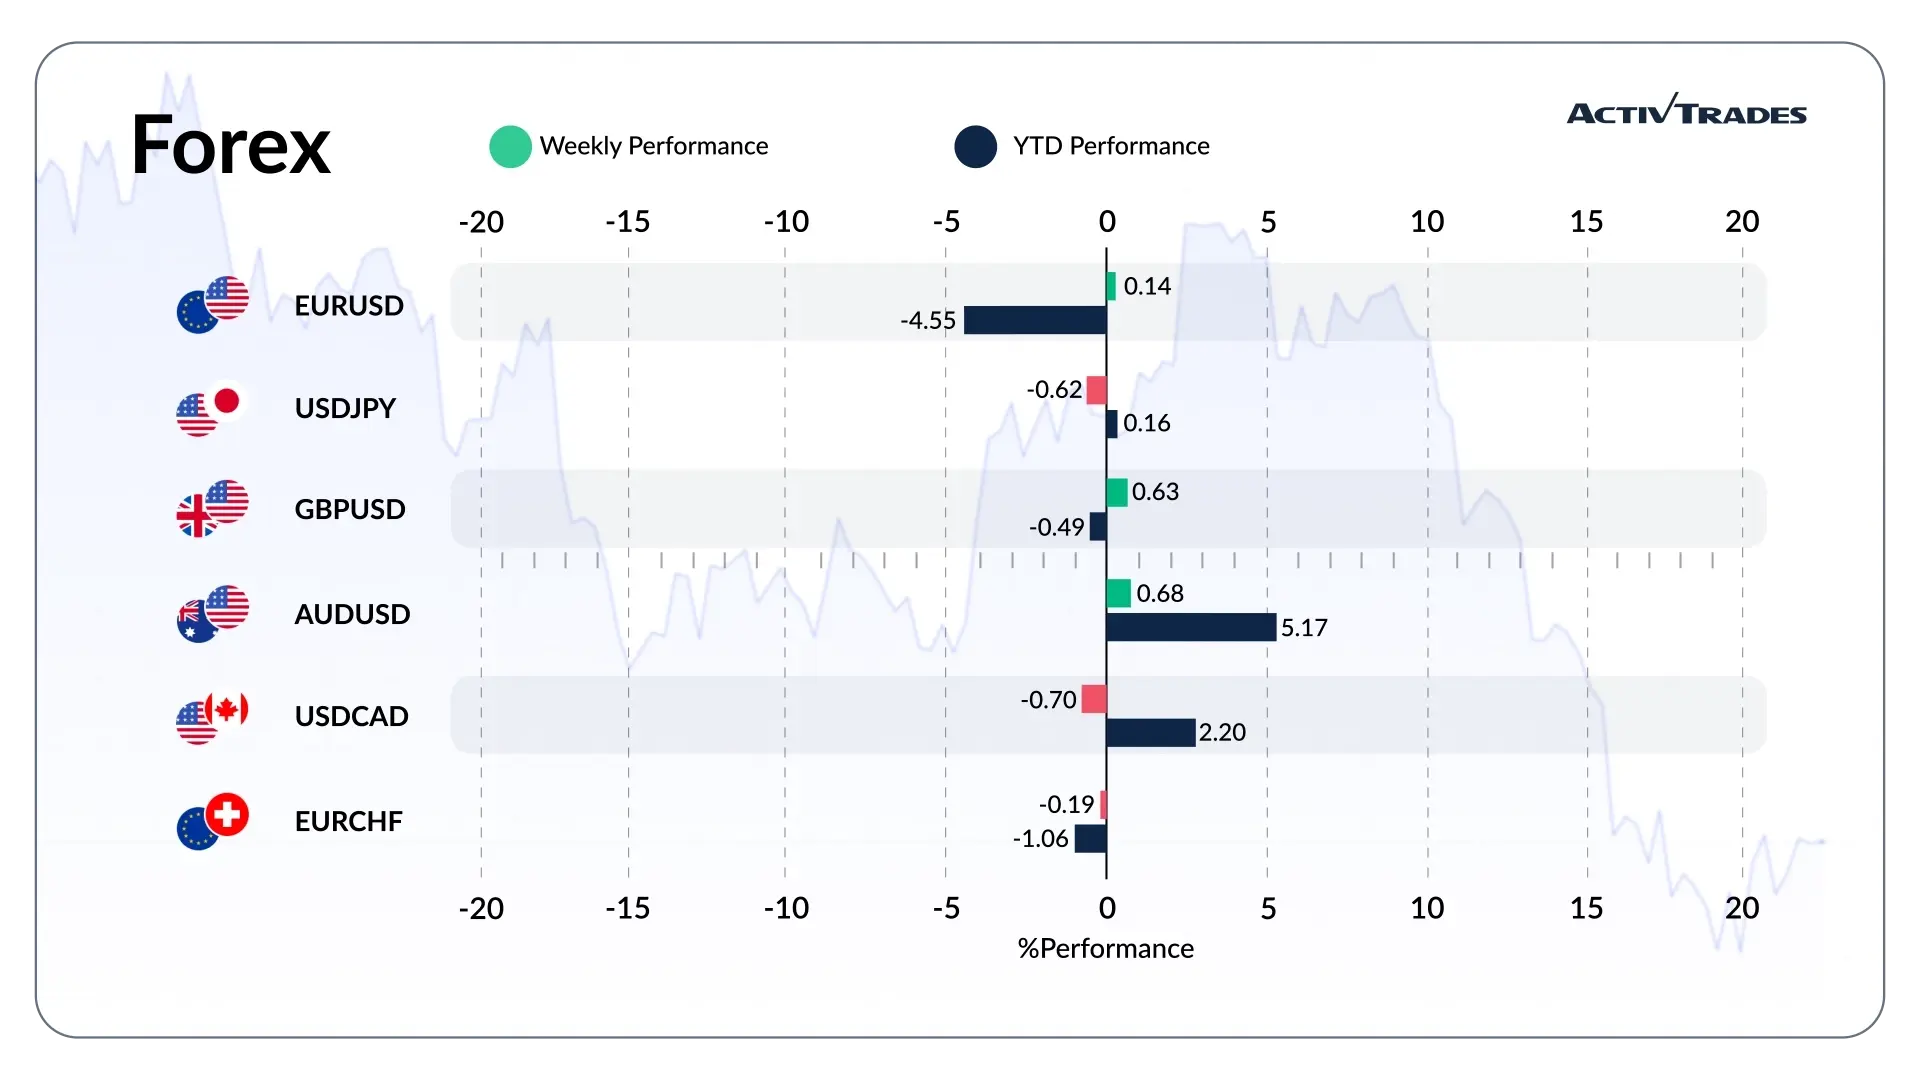
- Das GBP/HUF-Kurspaar ist um mehr als 1,9 % gestiegen.
- Der USD/MXN ist um mehr als 1,7 % gestiegen.
- Der EUR/MXN ist um mehr als 1,6 % gestiegen.
- Der AUD/EUR, der CAD/EUR und der NZD/EUR sind um mehr als 1,3 % gestiegen.
- Der AUD/USD und der NZD/USD sind um mehr als 1,2 % gestiegen.
- Der EUR/RUB und der USD/RUB sind um mehr als 3 % gefallen.
- Der MXN/JPY ist um mehr als 2,3 % gefallen.
- Der USD/CAD ist um mehr als 1,2 % gefallen.
Rohstoffe
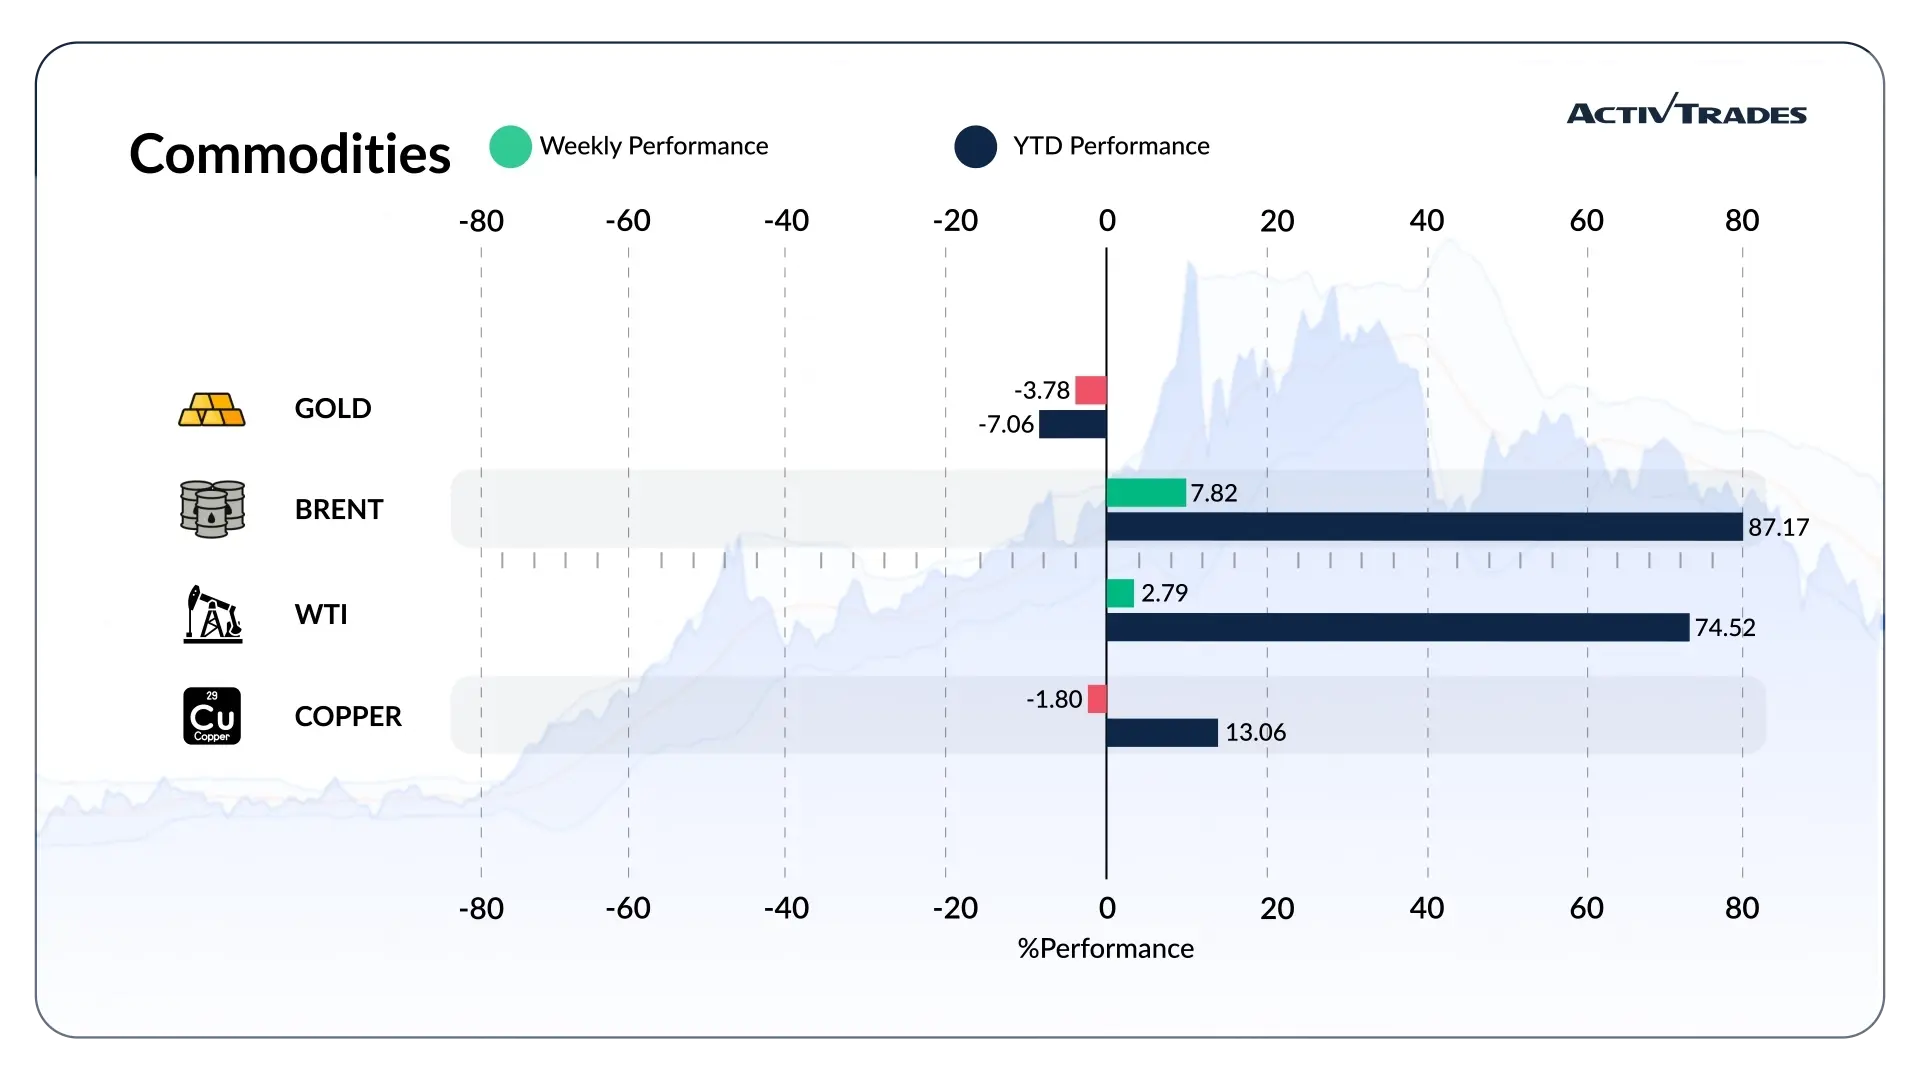
- Die Londoner Gasölpreise sind um mehr als 5,2 % gestiegen.
- Die niederländischen TTF-Erdgaspreise sind um mehr als 4 % gestiegen.
- Die Brent-Preise sind um mehr als 3,8 % gestiegen.
- Die Nickelpreise sind um mehr als 3,3 % gestiegen.
- Die Erdgaspreise sind um mehr als 12,2 % gefallen.
- Die Palladiumpreise sind um mehr als 5,6 % gefallen.
- Die US-Weizenpreise sind um mehr als 5 % gefallen.
- Die Silberpreise sind um mehr als 4,9 % gefallen.
Indizes
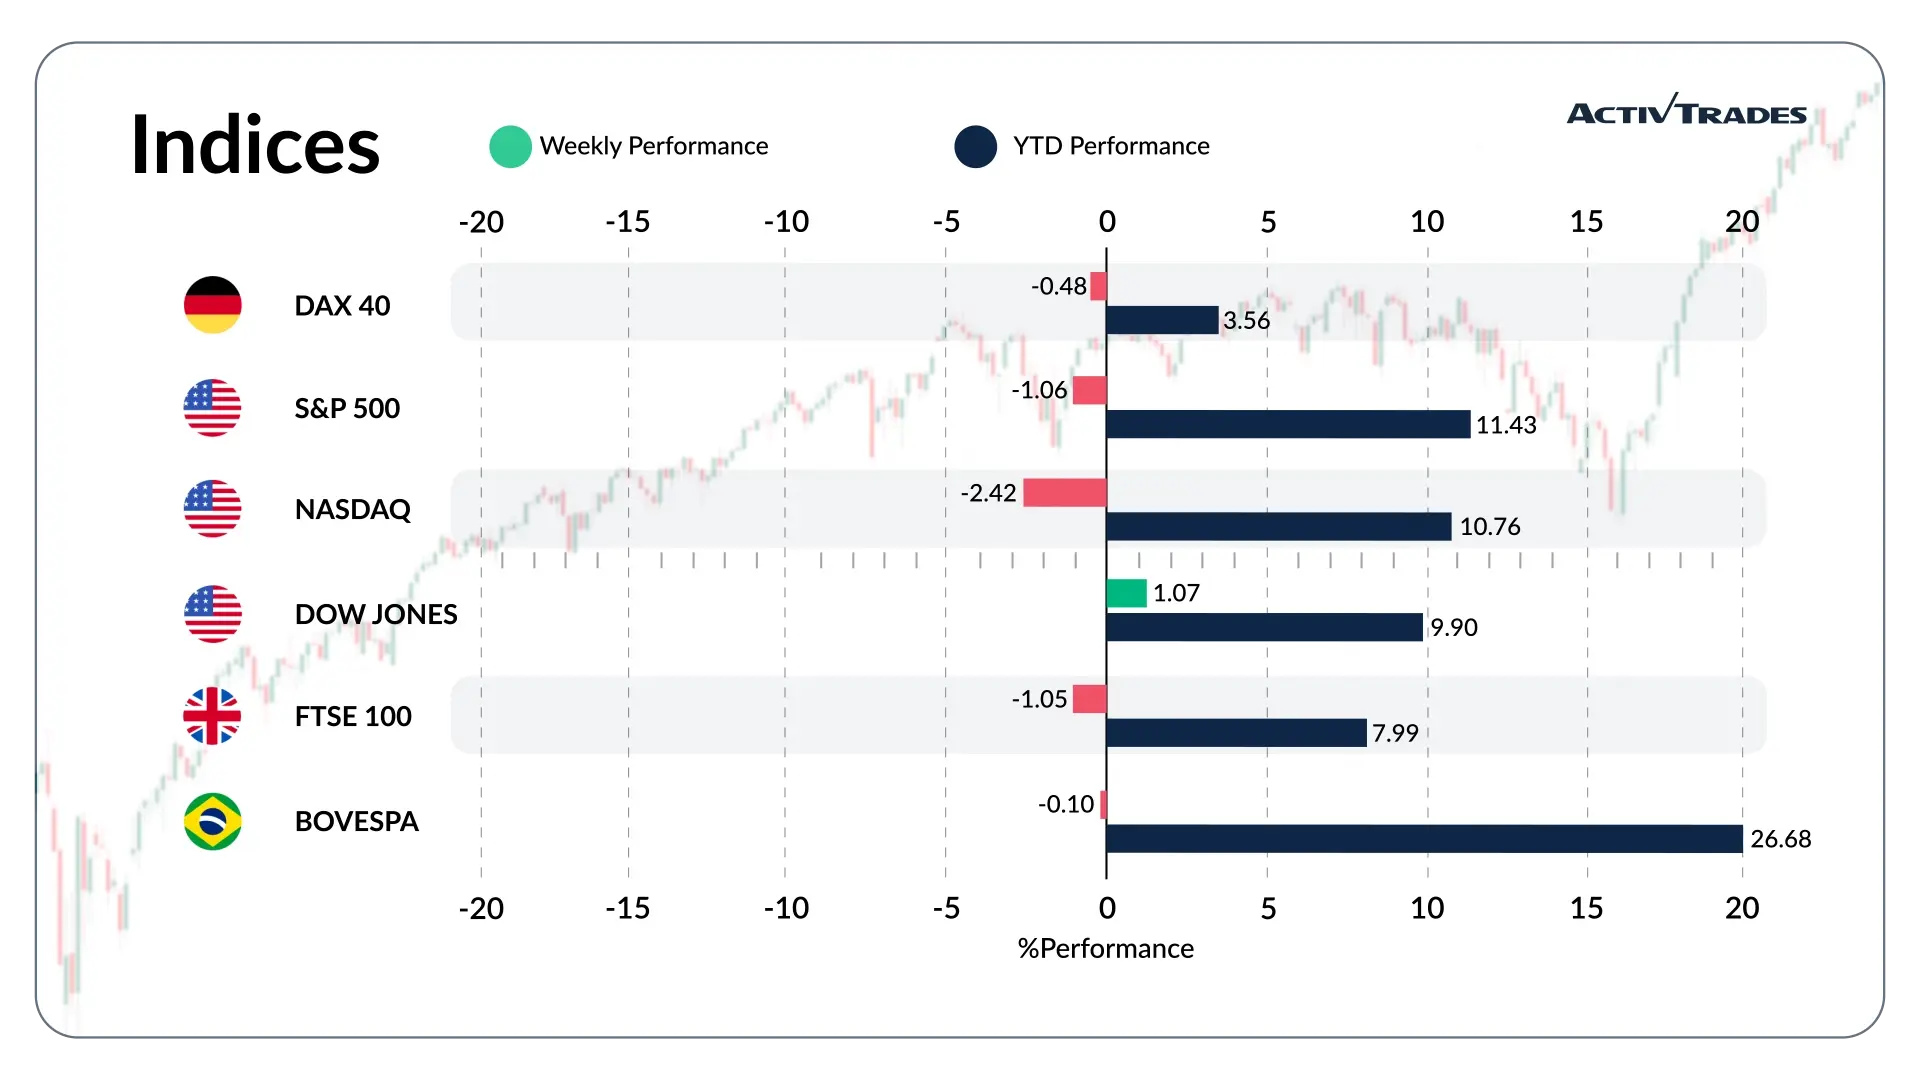
- Der VIX-Index ist um mehr als 8,4 % gestiegen.
- Der S&P/BMV IPC-Index ist um mehr als 4,4 % gestiegen.
- Der Bist100-Index ist um mehr als 6,9 % gefallen.
- Der Shenzhen-Component-Index ist um mehr als 4 % gefallen.
- Der Japan-225-Index ist um mehr als 3,6 % gefallen.
Aktien
Spitzenreiter
- Essilor Luxottica: +19,13 %
- Hasbro: +19,12 %
- Pool: +16,61 %
- Equifax: +16,05 %
- Accenture: +15,04 %
- Ropper Technologies: +14,06 %
- Epam Systems: +13,42 %
- Allegion: +13,34 %
- Gartner: +13,09 %
- Thomson Reuters: +12,61 %
- Cognizant: +12,09 %
Flops
- Coreweave: -20,22 %
- Carrefour: -17,81 %
- Lam Research: -17,05 %
- Nebius: -15,52 %
- KLA: -15,26 %
- Astera Labs: -14,62 %
- Moderna: -14,32 %
- ARM: -14,17 %
- Quanta Services: -13,98 %
- Confort Systems USA: -13,63 %
- Lumentum: -13,46 %
Wichtige Ereignisse, die es zu verfolgen gilt
Montag, 26. Oktober
- 09:00 Uhr – Deutschland – Ifo-Geschäftsklima (Oktober)
- Vorheriger Wert: 89,9
- Prognose: 89,2
Dienstag, 27. Oktober
- 12:30 Uhr – USA – Aufträge für langlebige Güter im Monatsvergleich (September)
- Vorheriger Wert: 0 %
- Prognose: 0,6 %
Mittwoch, 28. Oktober
- 07:00 Uhr – Deutschland – GfK-Konsumklima (November)
- Vorheriger Wert: -30,6
- Prognose: -32
- 13:45 Uhr – Kanada – Zinsentscheidung der BoC
- Vorheriger Wert: 2,25 %
- Prognose: 2,5 %
- 13:45 Uhr – Kanada – Geldpolitischer Bericht der BoC
- 18:00 Uhr – USA – Zinsentscheidung der Fed
- Vorher: 4 %
- Prognose: 4,0 %
- 18:30 Uhr – USA – Pressekonferenz der Fed
Donnerstag, 29. Oktober
- 05:00 Uhr – Japan – Verbrauchervertrauen (Oktober)
- Vorheriger Wert: 35,4
- Prognose: 35,6
- 12:30 Uhr – USA – Kern-PCE-Preisindex im Monatsvergleich (September)
- Vorheriger Wert: 0,2 %
- Prognose: 0,3 %
- 12:30 Uhr – USA – BIP-Wachstumsrate im Vergleich zum Vorquartal (vorläufig, 3. Quartal)
- Vorheriger Wert: 2,2 %
- Prognose: 3,1 %
- 12:30 Uhr – USA – Persönliches Einkommen im Monatsvergleich (September)
- Vorheriger Wert: 0,2 %
- Prognose: 0,3 %
- 12:30 Uhr – USA – Private Konsumausgaben im Monatsvergleich (September)
- Vorheriger Wert: 0,9 %
- Prognose: 0,3 %
- 13:15 Uhr – Europa – Einlagensatz
- Vorheriger Wert: 2,5 %
- Prognose: 2,5 %
- 13:15 Uhr – Europa – Zinsentscheidung der EZB
- Vorheriger Wert: 2,65 %
- Prognose: 2,65 %
- 13:45 Uhr – Europa – Pressekonferenz der EZB
Freitag, 30. Oktober
- 03:00 Uhr – Japan – Zinsentscheidung der BoJ
- Vorheriger Wert: 1,25 %
- Prognose: 1,25 %
- 06:30 Uhr – Frankreich – BIP-Wachstumsrate im Quartalsvergleich, vorläufig (Q3)
- Vorher: 0 %
- Prognose: 0,1 %
- 06:30 Uhr – Frankreich – BIP-Wachstumsrate im Jahresvergleich, vorläufig (Q3)
- Vorheriger Wert: 0,5 %
- Prognose: 0,4 %
- 07:45 Uhr – Frankreich – Inflationsrate im Jahresvergleich, vorläufig (Oktober)
- Vorheriger Wert: 3,1 %
- Prognose: 3,2 %
- 08:00 Uhr – Spanien – BIP-Wachstumsrate im Quartalsvergleich, vorläufige Zahlen (3. Quartal)
- Vorheriger Wert: 0,7 %
- Prognose: 0,6 %
- 08:00 Uhr – Spanien – BIP-Wachstumsrate im Jahresvergleich (Q3, vorläufige Zahlen)
- Vorheriger Wert: 2,6 %
- Prognose: 2,6 %
- 09:00 Uhr – Deutschland – BIP-Wachstumsrate im Vergleich zum Vorquartal (Q3) (Vorausschätzung)
- Vorheriger Wert: 0,3 %
- Prognose: 0,0 %
- 09:00 Uhr – Deutschland – BIP-Wachstumsrate im Jahresvergleich (Q3, vorläufig)
- Vorheriger Wert: 1 %
- Prognose: 1,0 %
- 10:00 Uhr – Europa – BIP-Wachstumsrate im Quartalsvergleich (Q3) (Vorausschätzung)
- Vorheriger Wert: 0,6 %
- Prognose: 0,3 %
- 10:00 Uhr – Europa – BIP-Wachstumsrate im Jahresvergleich (Q3, vorläufige Zahlen)
- Vorheriger Wert: 1,2 %
- Prognose: 1,1 %
- 13:00 Uhr – Deutschland – Inflationsrate im Jahresvergleich, vorläufige Zahlen (Oktober)
- Vorheriger Wert: 3,3 %
- Prognose: 3,5 %
Wichtige Unternehmensergebnisse, die es zu beachten gilt
Montag, 26. Oktober
- VERIZON
- Galp Energia
- Universal Health Services
Dienstag, 27. Oktober
- COCA-COLA
- BOEING
- ORANGE
- Novartis
- United Parcel Service
- VISA
- PayPal
- Ferrovial
- Seagate Technology
- HSBC
- Beiersdorf
- CMS Energy
Mittwoch, 28. Oktober
- Aon
- Ford Motor
- Banco Santander
- Alphabet
- Dassault Systèmes
- T-Mobile US
- BNP Paribas
- GLAXOSMITHKLINE
- Nomura
- Airbus
- MICROSOFT
- Deutsche Bank
- Chipotle Mexican Grill
- UBS-Gruppe
- Endesa
- AENA
- BIOGEN
- BASF
- Banco Comercial
- Jeronimo Martins
- Stellantis
Donnerstag, 29. Oktober
- Mondelez
- Starbucks
- Cognizant Technology Solutions
- Sonstige
- INTEL
- Gesamt
- STMicro
- Repsol
- First Solar
- LLOYDS BANKING
- Adidas
- Advanced Semiconductor Engineering
- AMAZON
- Altria
- Mastercard
- ING-Gruppe
- Banco Bilbao Vizcaya Argentaria
- Société Générale
- TechnipFMC
- Prysmian
- Anheuser-Busch InBev
- SHELL
- CATERPILLAR
- Merck
- Gilead Sciences
- Eli Lilly & Co
Freitag, 30. Oktober
- ASTRAZENECA
- CaixaBank
- Intesa Sanpaolo
- Sanofi
- Regeneron Pharmaceuticals
- PUMA
- Dominion Energy
- WisdomTree
- Crédit Agricole
- EXXON MOBIL
- CHEVRON
- AbbVie
- Colgate-Palmolive
- NATWEST
- BP
Quelle: The Wall Street Journal, Investing, Trading Economics Calendar GMT, Reuters, TradingView und Daten von ActivTrades vom 23. Oktober 2026
Bei den bereitgestellten Informationen handelt es sich nicht um Anlageanalysen. Das Material wurde nicht in Übereinstimmung mit den gesetzlichen Anforderungen zur Förderung der Unabhängigkeit von Investment Research erstellt und ist daher als Marketingmitteilung zu betrachten.
Alle Informationen wurden von ActivTrades ("AT") erstellt. Die Informationen enthalten weder eine Aufzeichnung der Preise von AT noch ein Angebot oder eine Aufforderung zu einer Transaktion in einem Finanzinstrument. Es wird keine Zusicherung oder Gewährleistung für die Richtigkeit oder Vollständigkeit dieser Informationen gegeben.
Das zur Verfügung gestellte Material bezieht sich nicht auf das spezifische Anlageziel und die finanzielle Situation der Person, die es erhält. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für die zukünftige Wertentwicklung. AT bietet einen reinen Ausführungsdienst an. Folglich geschieht jede Person, die auf der Grundlage der bereitgestellten Informationen handelt, dies auf eigenes Risiko. Prognosen sind keine Garantien. Ein regulierter Status garantiert keine Sicherheit. Die Zinssätze können sich ändern. Politisches Risiko ist unvorhersehbar. Maßnahmen der Zentralbank können variieren. Die Werkzeuge der Plattformen garantieren keinen Erfolg.