Wochenausblick
Was geschah diese Woche?
Vereinigte Staaten
- Die Anthropic-Aktie (ANT) legte am Ende ihres ersten Handelstages um 17 % zu und schloss bei 97,17 US-Dollar pro Aktie.
- Fast alle Vertreter der Federal Reserve hielten bei der Sitzung im Oktober weitere Zinserhöhungen für notwendig, um die Inflation unter Kontrolle zu bringen. Einige warnten, dass ein Aufschieben von Maßnahmen dazu führen könnte, dass sich der Preisdruck verfestigt oder später eine aggressivere Straffung erforderlich wird. Andere waren bereit, eine Pause nur dann zu unterstützen, wenn die Märkte verstehen, dass weitere Erhöhungen weiterhin wahrscheinlich sind.
- Alberto Musalem, Präsident der Fed von St. Louis, erklärte, dass bis zum nächsten Frühjahr möglicherweise noch mehrere Zinserhöhungen erforderlich seien, da eine robuste Nachfrage und anhaltender Angebotsdruck die Gefahr bergen, dass die Inflation auf einem hohen Niveau bleibt. Die Anleger rechnen allgemein mit einer weiteren Zinserhöhung bei der Fed-Sitzung im Dezember, wobei sich die Straffung möglicherweise bis ins Jahr 2027 erstrecken könnte.
- Moody’s Ratings erklärte, die US-Wirtschaft habe sich besser entwickelt als zuvor erwartet, wobei das BIP im dritten Quartal um annualisierte 3,4 % gewachsen sei. Die Agentur prognostiziert für dieses Jahr ein Gesamtwachstum von 2,3 %, das sich sowohl 2027 als auch 2028 auf 2 % verlangsamen dürfte, da höhere Kreditkosten, teure Energie und eine Normalisierung der KI-bezogenen Investitionen die Konjunktur belasten.
- Der Index der New Yorker Fed für das verarbeitende Gewerbe sank im November von 25,5 im Oktober auf 7,8, was auf ein deutlich langsameres Wachstumstempo in der Industrie hindeutet. Die Beschäftigungskomponente legte jedoch deutlich zu und stieg auf 18,1 – den höchsten Stand seit Juni 2022.
- Die Zahl der Baubeginne in den USA stieg im Oktober um 9,9 % auf annualisiert 1,309 Millionen Einheiten und übertraf damit die Erwartungen der Ökonomen von 1,25 Millionen; sie lag 2,8 % über dem Vorjahresniveau. Die Zahl der Baugenehmigungen sank hingegen um 7,4 % auf 1,295 Millionen, was einen stärkeren Rückgang als erwartet darstellt.
- Die Zahl der Erstanträge auf Arbeitslosenhilfe stieg in der Woche zum 14. November leicht auf 203.000. Die Zahl der Folgeanträge stieg in der Woche bis zum 7. November um 70.000 auf knapp über 1,76 Millionen, während die durchschnittliche Zeit bis zur Suche nach einer neuen Stelle 27 Wochen erreichte – der längste Wert seit mehr als einem Jahrzehnt außerhalb der Pandemie.
- Der Vorstand der Federal Reserve genehmigte ein geringeres Budget für Gehaltserhöhungen in seinen zwölf Regionalbanken. Den Mitarbeitern wurde Berichten zufolge mitgeteilt, dass sie im nächsten Jahr mit jährlichen Erhöhungen von 1 % rechnen können, verglichen mit 3 % in diesem Jahr. Das Budget für Leistungsprämien und die Bindung von Mitarbeitern in stark nachgefragten Positionen wurde jedoch aufgestockt.
- Fed-Gouverneurin Lisa Cook hat es abgelehnt, an einer Anhörung im Weißen Haus bezüglich ihrer möglichen Entlassung teilzunehmen, sofern keine Änderungen an der Zusammensetzung des Gremiums und dessen Verfahren vorgenommen werden. Ihr Anwalt hat gefordert, Kevin Hassett aus dem Gremium auszuschließen, mit der Begründung, dass das Verfahren die Gefahr eines vorab festgelegten Ergebnisses berge. Die Anhörung ist Teil der Bemühungen der Regierung, die Auflagen des Obersten Gerichtshofs zu erfüllen, nachdem Cooks Entlassung zuvor gerichtlich blockiert worden war.
- Fed-Vorstandsmitglied Kevin Warsh erklärte, Mitarbeiter der Zentralbank hätten damit begonnen zu untersuchen, wie künstliche Intelligenz die Wirtschaft verändern könnte. Er bezeichnete die Führungsrolle im Bereich der KI als strategisches Thema für die wirtschaftliche und nationale Macht der USA.
Eurozone / Deutschland
- Deutschlands ZEW-Konjunkturerwartungsindex stieg im November um 7,5 Punkte auf 35,6 und erreichte damit den höchsten Stand seit Februar. Auch die Europäische Kommission hob ihre Wachstumsprognose für Deutschland in diesem Jahr von 0,6 % auf 1,3 % an und verwies dabei auf stärkere Staatsausgaben und Exporte.
- EZB-Vizepräsident Boris Vujcic erklärte, dass Europas Bemühungen zum Ausbau der Nichtbankenfinanzierung mit Maßnahmen zur Sicherung der Finanzstabilität einhergehen müssten. Er hob das Risiko hervor, das von den hohen Bewertungen bei KI-bezogenen Unternehmen ausgeht, sowie die Möglichkeit einer starken Marktkorrektur. Die politischen Entscheidungsträger sind zudem besorgt, dass eine unzureichende Finanzierung risikoreicherer Start-ups dazu führt, dass Europa bei der Entwicklung neuer Technologien hinter den USA und China zurückbleibt.
Vereinigtes Königreich
- Die Inflation im Vereinigten Königreich beschleunigte sich im Oktober auf 3,6 % gegenüber 3,5 % im September, wobei höhere Energiekosten im Zusammenhang mit dem Konflikt zwischen den USA und dem Iran zu diesem Anstieg beitrugen. Die jüngsten Zahlen könnten die Erwartungen verstärken, dass die Bank of England bald eine zweite Zinserhöhung in Folge vornehmen wird.
- Die Arbeitslosenquote sank in den drei Monaten bis September auf 4,6 %, nach 4,7 % im vorangegangenen Berichtszeitraum. Das jährliche Wachstum der durchschnittlichen Wochenverdienste ohne Bonuszahlungen verlangsamte sich jedoch auf 3,5 %, verglichen mit zuvor 3,7 %. Die Kombination aus nachlassendem Lohnwachstum und nach wie vor hoher Inflation stellt die Bank of England bei der Beurteilung weiterer Straffungsmaßnahmen vor widersprüchliche Signale.
- Die Bank of England hatte ihren Leitzins Anfang dieses Monats auf 4 % angehoben und dabei das Risiko angeführt, dass höhere Energiepreise zu einer allgemeinen Inflationssteigerung führen könnten.
Kanada
- Der Gouverneur der Bank of Canada, Tiff Macklem, gab bekannt, dass er nach Ablauf seiner siebenjährigen Amtszeit am 2. Juni nicht auf eine weitere Amtszeit hinarbeiten werde. Der Vorstand der Zentralbank hat mit der Suche nach einem Nachfolger begonnen; eine Nominierung wird bis zum nächsten Frühjahr erwartet. Die Ernennung bedarf der Zustimmung von Premierminister Mark Carney.
- Die kanadischen Verbraucherpreise stiegen im Oktober gegenüber dem Vorjahr um 3,1 % – unverändert gegenüber September und leicht unter der Prognose der Ökonomen von 3,2 %. Die Inflation liegt damit weiterhin über dem Zielkorridor der Bank of Canada von 1 % bis 3 %. Ohne Energie stiegen die Preise um 2 % und gaben damit gegenüber den 2,1 % des Vormonats nach.
- Die Zahl der Baubeginne ging im Oktober um 2,2 % auf eine saisonbereinigte annualisierte Rate von 244.558 Einheiten zurück, wie die Canada Mortgage and Housing Corp. mitteilte. Auch der gleitende Sechsmonatsdurchschnitt sank um 1,7 % auf 246.231 Einheiten. Wirtschaftliche Unsicherheit, ein langsameres Bevölkerungswachstum und erhöhte Kreditkosten dürften die Aktivität auf dem Wohnungsmarkt bis zum Jahresende gedämpft halten.
Japan
- Die japanischen Verbraucherpreise ohne frische Lebensmittel stiegen im Oktober im Vergleich zum Vorjahr um 2,2 %, nach 2,1 % im September. Ein weiterer Indikator für die Kerninflation beschleunigte sich von 1,7 % im August auf 2,1 % im September, was die Erwartungen bestärkte, dass die Bank of Japan die Zinsen im Dezember erneut anheben könnte.
- Gouverneur Kazuo Ueda bekräftigte, dass die BoJ weiterhin bereit sei, die Kreditkosten bei Bedarf weiter anzuheben, um die Kerninflation nahe ihrem Ziel von 2 % zu verankern und ein Überschreiten dieses Ziels zu verhindern. Er betonte, wie wichtig es sei, die Preisstabilität mittelfristig aufrechtzuerhalten.
- BoJ-Vorstandsmitglied Hajime Takata argumentierte, dass die Entscheidungsträger die Zinsen flexibel anpassen sollten, anstatt einem vorab festgelegten Tempo oder Umfang der Erhöhungen zu folgen. Er hatte bei der Sitzung im Oktober vorgeschlagen, den Leitzins auf 1,5 % anzuheben, doch der Vorstand beließ ihn letztendlich bei 1,25 %. Die Märkte rechnen zunehmend mit einer weiteren Erhöhung im Dezember.
Australien
- Australiens Arbeitslosenquote stieg im Oktober auf 4,9 % – den höchsten Stand seit Ende 2021 –, nachdem in der Wirtschaft 43.500 Arbeitsplätze abgebaut wurden. Die schwächeren Arbeitsmarktdaten könnten die Argumente dafür stärken, dass die Reserve Bank of Australia die Zinsen unverändert lässt. Der australische Dollar fiel nach der Veröffentlichung von rund 67,20 US-Cent auf etwa 66,90 US-Cent.
- Das Protokoll der RBA-Sitzung vom November zeigte ein gespaltenes Gremium: Sechs Mitglieder sprachen sich für eine Anhebung des Leitzinses auf 4,85 % aus, drei waren dagegen. Die Entscheidungsträger waren sich einig, dass eine weitere Straffung erforderlich sein könnte, sollte die Inflation zu hoch bleiben. Die Zentralbank geht derzeit nicht davon aus, dass die Inflation vor Mitte 2028 wieder auf ihr Ziel von 2,5 % zurückkehren wird.
Südafrika
- Die südafrikanische Zentralbank beließ ihren Leitzins unverändert bei 7,25 % und begründete dies mit der Unsicherheit hinsichtlich der globalen Aussichten und einer stärker als erwartet ausgefallenen Inflationsrate im Inland. Zentralbankgouverneur Lesetja Kganyago wies zudem auf die anhaltend schwachen Anlageinvestitionen hin.
- Die Gesamtinflation stieg von 4,5 % im September auf 5,2 % im Oktober, was vor allem auf höhere Kraftstoffpreise zurückzuführen ist. Der jüngste Anstieg erschwert die Aufgabe der politischen Entscheidungsträger, die Inflationsrisiken gegen die inländischen Wirtschaftsbedingungen abzuwägen.
Indonesien
- Die Bank Indonesia hob ihren Leitzins für siebentägige Reverse-Repo-Geschäfte um 25 Basispunkte auf 6 % an, um die schwächelnde Rupiah zu stützen und die Inflation einzudämmen. Gouverneurin Destry Damayanti bezeichnete den Schritt als vorbeugende Maßnahme, um das Preiswachstum innerhalb des Zielkorridors der Zentralbank zu halten.
Marktbewegende Faktoren dieser Woche
Devisen
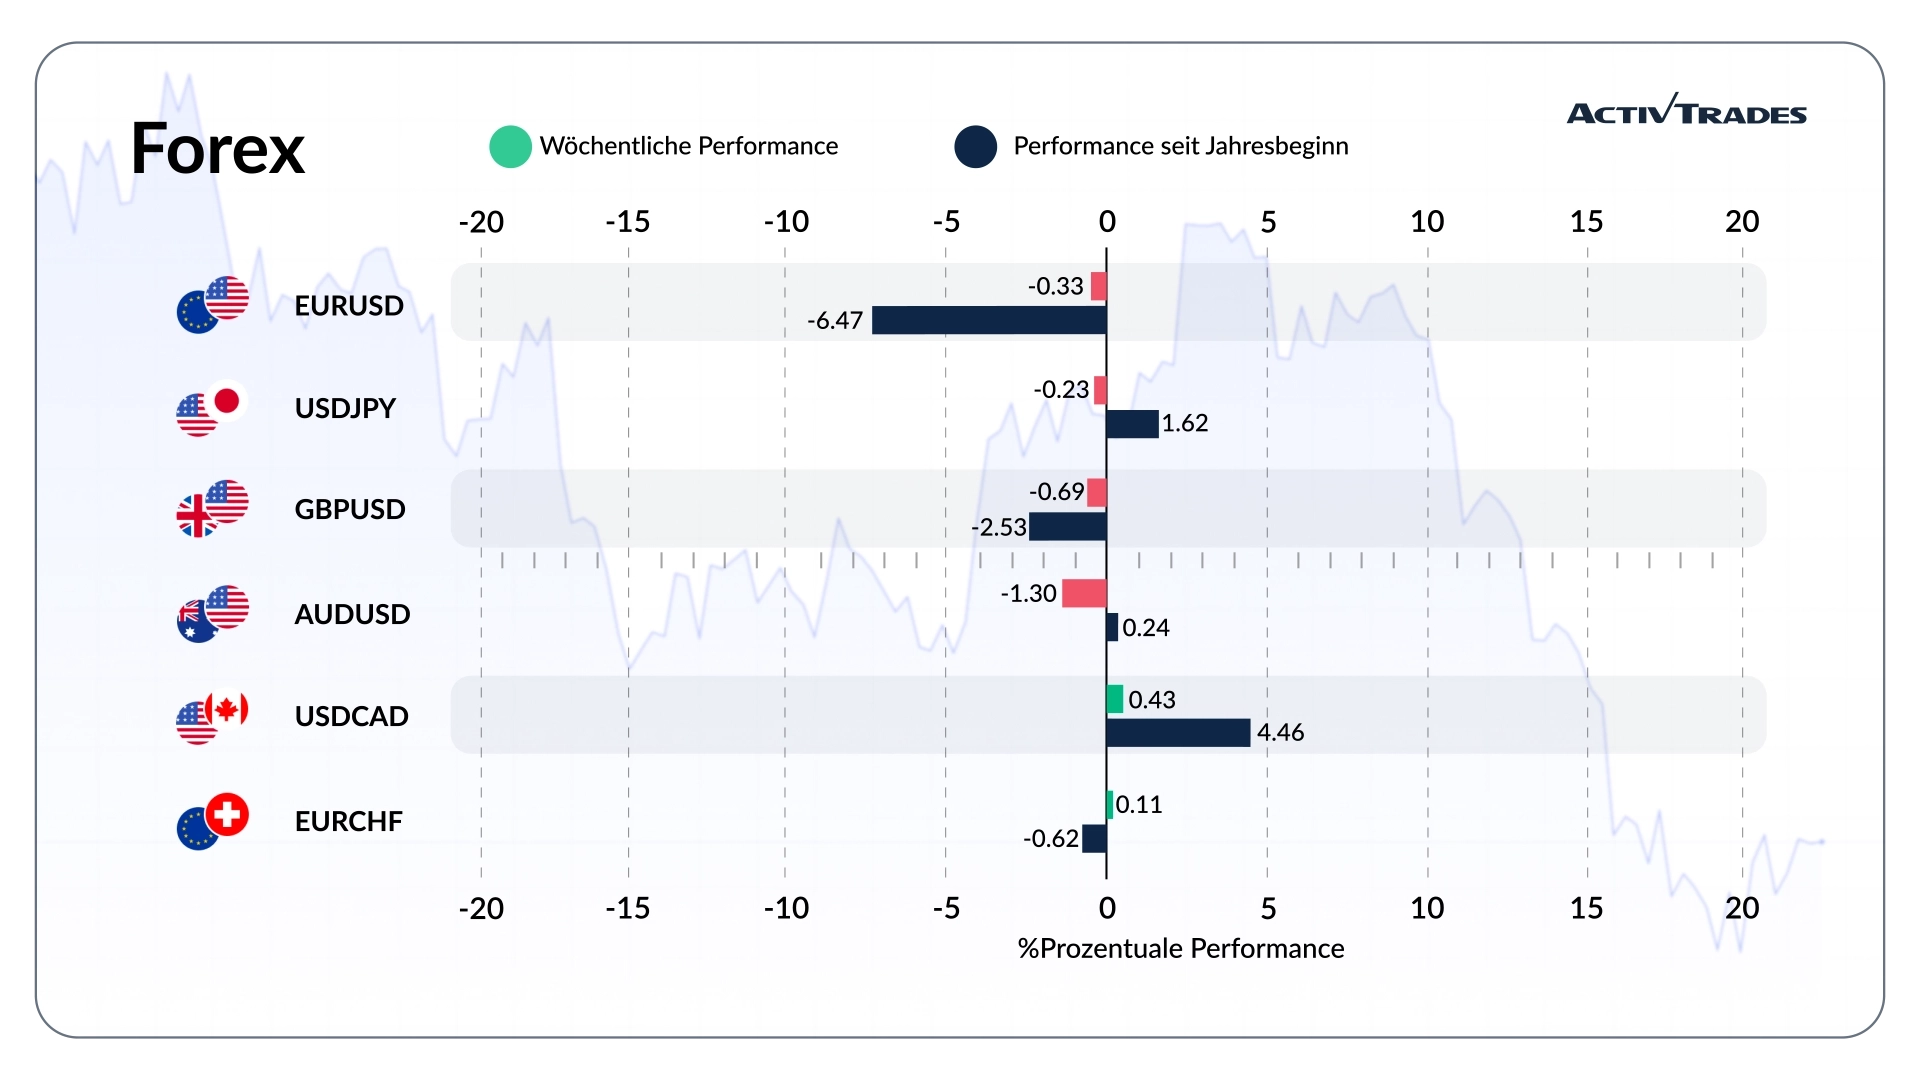
- Der USD/BRL ist um mehr als 5,2 % gestiegen.
- Der USD/ZAR und der EUR/ZAR sind um mehr als 4 % gestiegen.
- Der JPY/AUD ist um mehr als 2,4 % gestiegen.
- Der CAD/AUD-Kurs ist um mehr als 1,5 % gestiegen.
- Der JPY/CHF und der EUR/AUD sind um mehr als 1,4 % gestiegen.
- Der USD/CHF-Kurs ist um mehr als 0,9 % gestiegen.
- Der USD/CAD ist um mehr als 0,4 % gestiegen.
- Der ZAR/JPY ist um mehr als 4,5 % gefallen.
- Der Kurs des MXN/JPY ist um mehr als 3 % gefallen.
- Der GBP/JPY ist um mehr als 1,3 % gefallen.
- Der AUD/USD ist um mehr als 1,9 % gefallen.
- Der GBP/USD ist um mehr als 0,8 % gefallen.
Rohstoffe
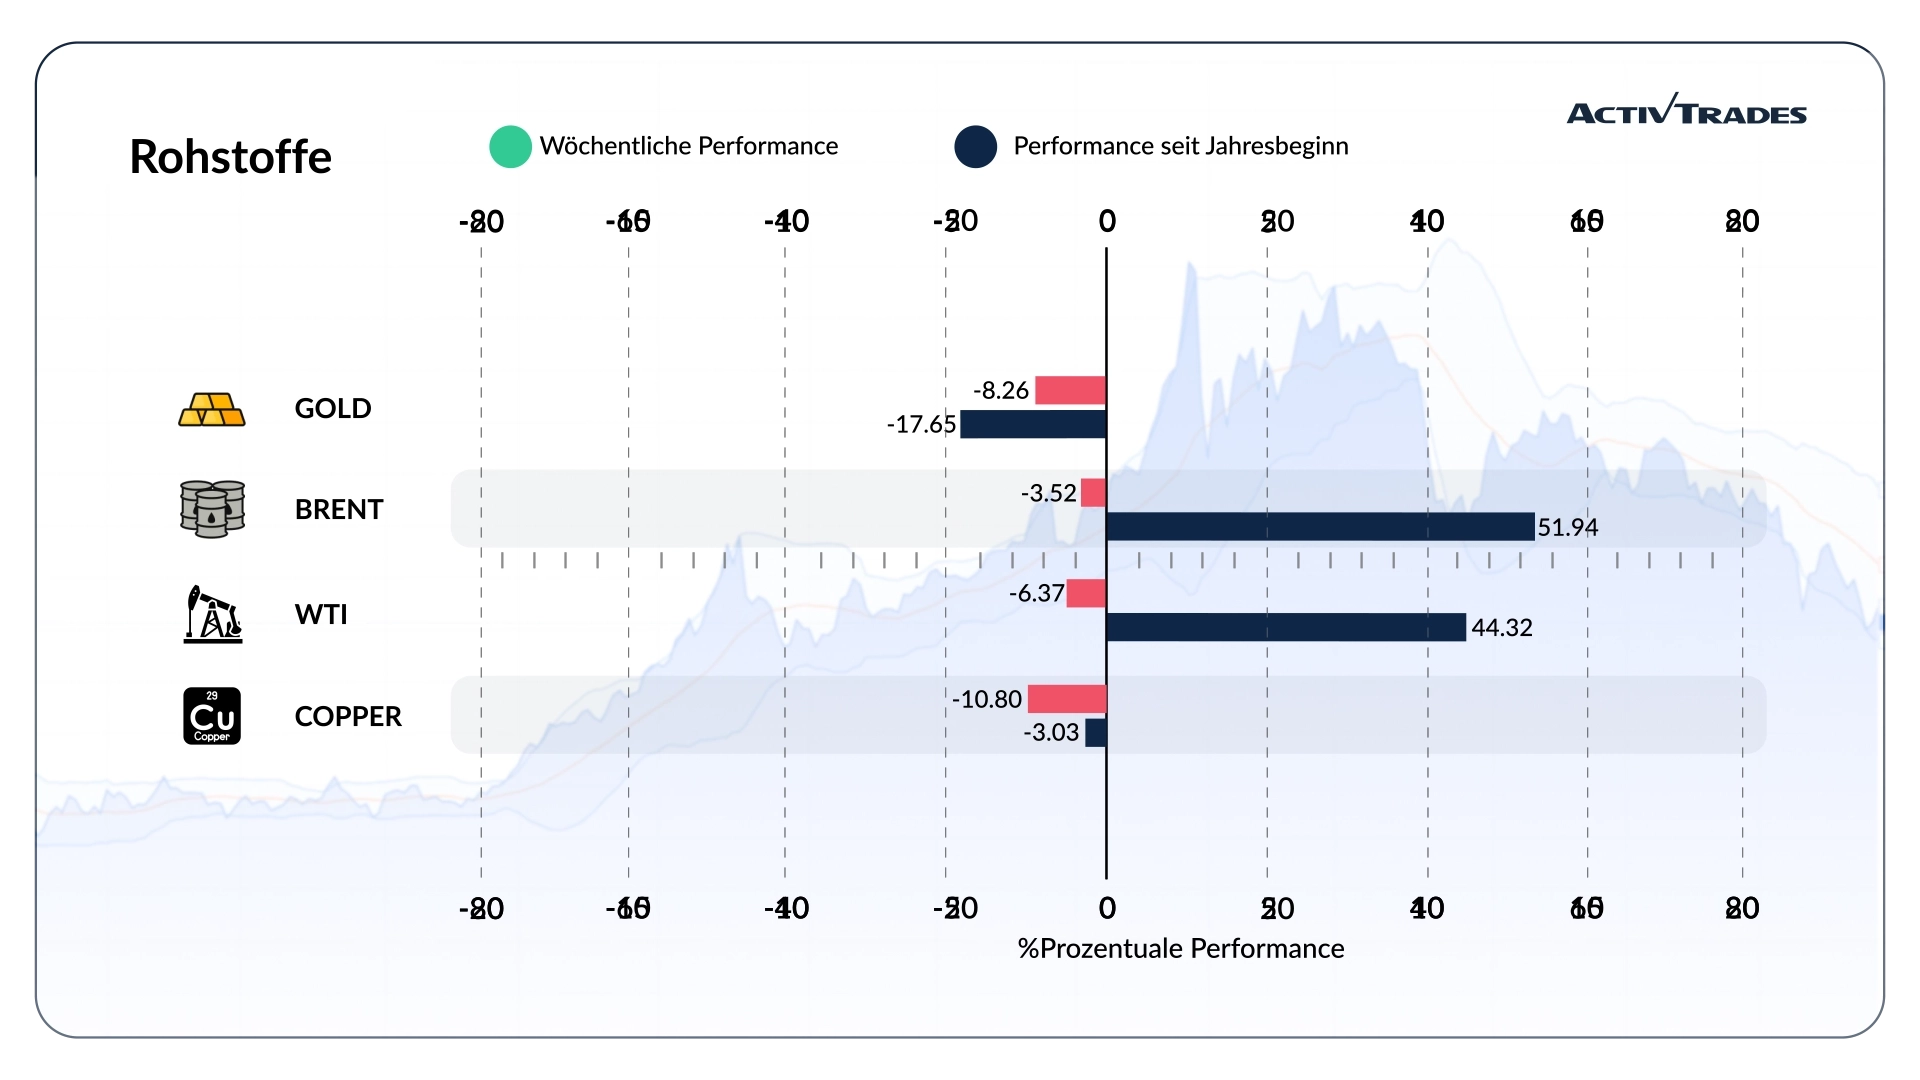
- Die Holzpreise sind um mehr als 8,6 % gestiegen.
- Die Preise für Rohreis sind um mehr als 3 % gestiegen.
- Die Preise für Silber und XAG/USD sind um mehr als 14 % gefallen.
- Die Preise für Platin und Palladium sind um mehr als 12 % gefallen.
- Die Kupferpreise sind um mehr als 9,4 % gefallen.
- Die Goldpreise sind um mehr als 8,5 % gefallen.
- Die Preise für Londoner Gasöl sind um mehr als 8 % gefallen.
Indizes
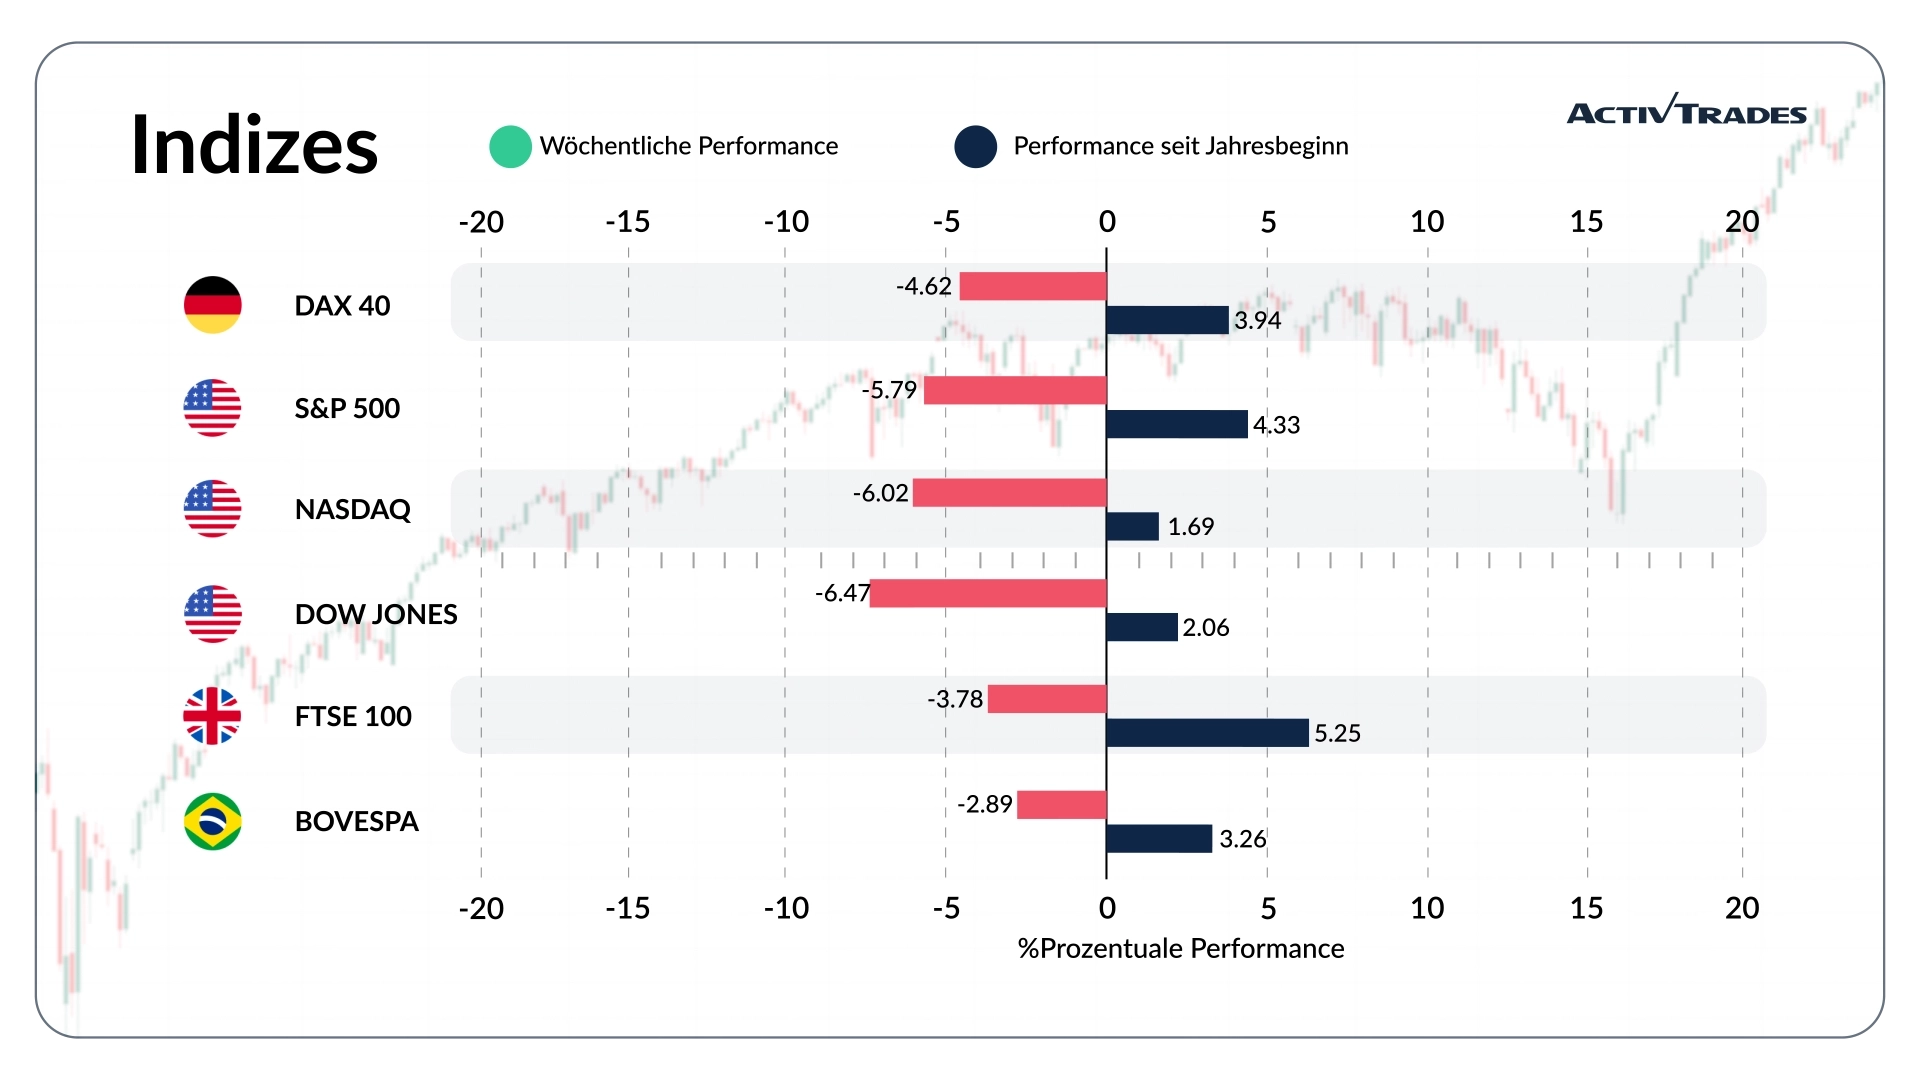
- Der VIX-Index ist um mehr als 54,9 % gestiegen.
- Der Kospi-Index ist um mehr als 10,6 % gefallen.
- Der Shenzhen-Component-Index und der SA40-Index sind um mehr als 8,3 % gefallen.
- Der Japan-225-Index ist um mehr als 7,8 % gefallen.
- Der Dow-Jones-Industrial-Average-Index ist um mehr als 6,3 % gefallen.
- Der DAX ist um mehr als 5,3 % gefallen.
- Der SP500-Index ist um mehr als 4,9 % gefallen.
Aktien
Spitzenreiter
- Palo Alto: +12,11 %
- PDD: +10,92 %
Verlierer
- Strategie: -24,72 %
- Nebius: -24,66 %
- Coreweave: -20,65 %
- Rocket Lab: -20,42 %
- Freeport-McMoRan: -18,74 %
- UnitedHealth: -18,43 %
- Coinbase Global: -16,68 %
- Skydance: -16,47 %
- AMD: -16,42 %
- Salesforce: -15,75 %
- SAP: -12,01 %
- Dassault Systems: -10,16 %
Wichtige Ereignisse, die es zu verfolgen gilt
Montag, 23. November
- 08:15 Uhr – Frankreich – S&P Global Composite PMI Flash (November)
- Vorheriger Wert: 46,6
- Prognose: 46
- 08:15 Uhr – Frankreich – S&P Global Manufacturing PMI Flash (November)
- Vorheriger Wert: 49,5
- Prognose: 49
- 08:15 Uhr – Frankreich – S&P Global Dienstleistungs-PMI-Vorabwert (November)
- Vorheriger Wert: 46,2
- Prognose: 45,9
- 08:30 Uhr – Deutschland – S&P Global PMI-Vorabwert für das verarbeitende Gewerbe (November)
- Vorheriger Wert: 54,2
- Prognose: 53,8
- 08:30 Uhr – Deutschland – S&P Global Composite PMI Flash (November)
- Vorheriger Wert: 53,4
- Prognose: 52,9
- 08:30 Uhr – Deutschland – S&P Global Dienstleistungs-PMI-Vorabwert (November)
- Vorwert: 52,5
- Prognose: 52
- 09:00 Uhr – Europa – S&P Global Composite PMI-Vorabwert (November)
- Vorwert: 51,7
- Prognose: 51,5
- 09:00 Uhr – Europa – S&P Global PMI-Vorabwert für das verarbeitende Gewerbe (November)
- Vorheriger Wert: 52,7
- Prognose: 52,2
- 09:00 Uhr – Europa – S&P Global Dienstleistungs-PMI-Vorabwert (November)
- Vorheriger Wert: 51,4
- Prognose: 51,1
- 09:30 Uhr – Großbritannien – S&P Global PMI-Vorabwert für das verarbeitende Gewerbe (November)
- Vorwert: 52,8
- Prognose: 52,5
- 09:30 Uhr – Großbritannien – S&P Global Dienstleistungs-PMI-Vorabwert (November)
- Vorheriger Wert: 52,8
- Prognose: 52,5
- 14:45 Uhr – USA – S&P Global Composite PMI-Vorabwert (November)
- Vorheriger Wert: 55,9
- Prognose: 55,6
- 14:45 Uhr – USA – S&P Global Manufacturing PMI Flash (November)
- Vorheriger Wert: 54,9
- Prognose: 54,5
- 14:45 Uhr – USA – S&P Global Services PMI-Vorabwert (November)
- Vorwert: 56,1
- Prognose: 55,7
Dienstag, 24. November
- 00:30 Uhr – Japan – S&P Global PMI-Vorabwert für das verarbeitende Gewerbe (November)
- Vorheriger Wert: 53,3
- Prognose: 52,9
- 00:30 Uhr – Japan – S&P Global Dienstleistungs-PMI-Vorabwert (November)
- Vorheriger Wert: 51,7
- Prognose: 51,6
- 09:00 Uhr – Deutschland – Ifo-Geschäftsklima (November)
- Vorwert: 90,2
- Prognose: 90,1
Mittwoch, 25. November
- 13:30 Uhr – USA – Kern-PCE-Preisindex im Monatsvergleich (Oktober)
- Vorwert: 0,3 %
- Prognose: 0,3 %
- 13:30 Uhr – USA – Aufträge für langlebige Güter im Monatsvergleich (Oktober)
- Vorwert: 1,8 %
- Prognose: 0 %
- 13:30 Uhr – USA – BIP-Wachstumsrate im Quartalsvergleich, 2. Schätzung (3. Quartal)
- Vorheriger Wert: 2,2 %
- Prognose: 3,4 %
- 13:30 Uhr – USA – Persönliche Einkommen im Monatsvergleich (Oktober)
- Vorheriger Wert: 0,2 %
- Prognose: 0,2 %
- 13:30 Uhr – USA – Private Konsumausgaben im Monatsvergleich (Oktober)
- Vorwert: 0,5 %
- Prognose: 0,4 %
Donnerstag, 26. November
- 07:30 Uhr – Deutschland – GfK-Konsumklima (Dezember)
- Vorheriger Wert: -30,8
- Prognose: -30
Freitag, 27. November
- 07:45 Uhr – Frankreich – Inflationsrate im Jahresvergleich (vorläufig) (November)
- Vorwert: 3,4 %
- Prognose: 3,8 %
Wichtige zu beachtende Unternehmensergebnisse
Montag, 23. November
- Hewlett Packard
- Zoom
Dienstag, 24. November
- Dell
- Medtronic
- Dollar Tree
- Best Buy
Quelle: The Wall Street Journal, Investing, Trading Economics Calendar GMT, Reuters, TradingView und Daten von ActivTrades vom 20. November 2026
Bei den bereitgestellten Informationen handelt es sich nicht um Anlageanalysen. Das Material wurde nicht in Übereinstimmung mit den gesetzlichen Anforderungen zur Förderung der Unabhängigkeit von Investment Research erstellt und ist daher als Marketingmitteilung zu betrachten.
Alle Informationen wurden von ActivTrades ("AT") erstellt. Die Informationen enthalten weder eine Aufzeichnung der Preise von AT noch ein Angebot oder eine Aufforderung zu einer Transaktion in einem Finanzinstrument. Es wird keine Zusicherung oder Gewährleistung für die Richtigkeit oder Vollständigkeit dieser Informationen gegeben.
Das zur Verfügung gestellte Material bezieht sich nicht auf das spezifische Anlageziel und die finanzielle Situation der Person, die es erhält. Die Wertentwicklung in der Vergangenheit ist kein verlässlicher Indikator für die zukünftige Wertentwicklung. AT bietet einen reinen Ausführungsdienst an. Folglich geschieht jede Person, die auf der Grundlage der bereitgestellten Informationen handelt, dies auf eigenes Risiko. Prognosen sind keine Garantien. Ein regulierter Status garantiert keine Sicherheit. Die Zinssätze können sich ändern. Politisches Risiko ist unvorhersehbar. Maßnahmen der Zentralbank können variieren. Die Werkzeuge der Plattformen garantieren keinen Erfolg.