
Outlook Settimanale
Cosa è successo questa settimana?
Mercati globali
- I rischi di inflazione si stanno accentuando poiché le tensioni in Medio Oriente fanno aumentare i costi energetici, complicando gli sforzi delle banche centrali per tenere sotto controllo l’inflazione. Le imprese stanno trasferendo sempre più spesso i maggiori costi di produzione sui clienti, aumentando il rischio che le pressioni sui prezzi diventino più persistenti.
- I mercati finanziari stanno rivalutando i percorsi dei tassi d’interesse, poiché i dati sull’inflazione più elevati e la resilienza dei mercati del lavoro aumentano le aspettative di un ulteriore inasprimento monetario in diverse grandi economie.
Stati Uniti
- A settembre, le nuove costruzioni immobiliari negli Stati Uniti sono scese del 5,2% a 1,221 milioni su base annualizzata, mancando le aspettative di un rimbalzo a 1,3 milioni. I permessi di costruzione sono scesi leggermente dello 0,2% a 1,4 milioni, indicando una persistente debolezza nell’edilizia residenziale.
- La fiducia dei costruttori si è ulteriormente deteriorata, con l’indice NAHB/Wells Fargo sul mercato immobiliare che a ottobre è sceso di tre punti a 29, il livello più basso dal giugno 2012. I tassi ipotecari elevati, i costi di costruzione in aumento e le preoccupazioni relative al mercato del lavoro stanno pesando sul settore. Circa il 43% dei costruttori ha ridotto i prezzi nel corso del mese, la percentuale più alta dal 2020.
- Il rallentamento del mercato immobiliare è sempre più disomogeneo. In 33 delle 50 principali aree metropolitane degli Stati Uniti, i prezzi delle case di lusso stanno aumentando più rapidamente rispetto a quelli delle abitazioni di fascia bassa, secondo First American Data and Analytics. Gli elevati costi di finanziamento stanno allontanando molti acquirenti, mentre gli acquirenti facoltosi che pagano in contanti rimangono attivi, incoraggiando i costruttori a dare priorità agli immobili con margini più elevati.
- Le richieste iniziali di sussidio di disoccupazione sono diminuite di 6.000 unità, attestandosi a 194.000 nella settimana terminata il 17 ottobre, rafforzando il quadro di un mercato del lavoro resiliente. Le richieste continuative, tuttavia, sono aumentate di 25.000 unità, raggiungendo circa 1,73 milioni nella settimana terminata il 10 ottobre.
- I mercati continuano ad anticipare un ulteriore inasprimento da parte della Fed. I mercati monetari attribuiscono una probabilità del 15% a un rialzo di 25 punti base il 28 ottobre, mentre un aumento a dicembre è già pienamente scontato.
Eurozona
- La fiducia dei consumatori si è indebolita per il secondo mese consecutivo, poiché il conflitto in Medio Oriente ha spinto al rialzo i prezzi dell’energia. L’indicatore flash della Commissione europea è sceso di 1,1 punti a -17,9 in ottobre, al di sotto delle aspettative di -17,0.
Germania
- L’indicatore ZEW del clima economico è sceso di 6,6 punti a 28,1 in ottobre, registrando il primo calo da aprile. Secondo il presidente dello ZEW Achim Wambach, gli elevati costi energetici stanno pesando sui consumi delle famiglie e sugli investimenti delle imprese.
- Il FMI prevede che l’economia tedesca crescerà dell’1,3% nel 2026, in aumento rispetto allo 0,2% dello scorso anno.
Francia
- I rendimenti dei titoli di Stato francesi sono saliti poiché gli investitori hanno continuato a nutrire preoccupazioni riguardo ai negoziati sul bilancio, alle riduzioni del deficit previste e al rischio di ulteriori proteste di piazza. Lo stratega della Commerzbank Christoph Rieger ha affermato che i disordini evidenziano preoccupazioni più ampie riguardo all’aumento del debito globale.
- Secondo il BlackRock Investment Institute, il debito pubblico francese è aumentato da circa l’89% del PIL nel 2011 a circa il 119% attuale, aumentando la pressione sul governo affinché ripristini la stabilità fiscale.
Regno Unito
- L’inflazione nel Regno Unito ha registrato un’accelerazione al 3,5% su base annua a settembre dal 3,1% di agosto, con l’aumento dei costi energetici globali legato alla guerra in Iran che complica gli sforzi della Banca d’Inghilterra per raggiungere il proprio obiettivo del 2%.
- I dati sul mercato del lavoro hanno rafforzato le aspettative di un aumento dei tassi a novembre. La crescita annuale delle retribuzioni fisse ha raggiunto il 3,7% nei tre mesi fino ad agosto, mentre la disoccupazione è scesa inaspettatamente al 4,7% dal 4,9% del trimestre precedente.
- I mercati monetari attribuiscono ora una probabilità del 93% a un aumento di 25 punti base nella riunione della Banca d’Inghilterra del 5 novembre, con il tasso di riferimento attualmente al 3,75%.
- La fiducia dei consumatori ha subito un crollo: l’indice GfK è sceso di 11 punti a -24 in ottobre, registrando il calo mensile più marcato dall’aprile 2020. Il deterioramento delle aspettative economiche e la minore propensione a effettuare acquisti importanti indicano una crescente pressione sulla spesa delle famiglie.
Canada
- L’inflazione al consumo canadese è salita al 3,1% su base annua a settembre, trainata in gran parte da un’impennata del 27,8% dei prezzi della benzina. Escludendo la benzina, l’inflazione è scesa al 2,2% dal 2,4% di agosto, suggerendo che le pressioni sottostanti sui prezzi fossero più moderate.
- Secondo un’indagine della Banca del Canada, le aspettative di inflazione delle imprese sono aumentate bruscamente a causa del deterioramento delle relazioni commerciali e delle tensioni in Medio Oriente. Più della metà delle aziende intervistate prevede di trasferire sui clienti l’aumento dei costi di produzione, rafforzando potenzialmente le ragioni a favore di un aumento dei tassi nella riunione di politica monetaria del 28 ottobre.
- I prezzi alla produzione sono nuovamente aumentati a settembre, con un incremento mensile pari al 2%, alimentando i timori relativi alle pressioni sui costi in tutta l’economia.
Cina
- L’economia cinese è cresciuta del 4,5% su base annua nel terzo trimestre, grazie soprattutto al sostegno delle esportazioni. Tuttavia, la prolungata flessione del mercato immobiliare e la scarsa sicurezza occupazionale continuano a pesare sulla fiducia delle famiglie.
- Gli investimenti in immobilizzazioni sono diminuiti del 7,2% nei primi nove mesi dell’anno rispetto allo stesso periodo del 2025. Gli investimenti immobiliari sono calati del 21%, evidenziando il persistente effetto frenante del settore immobiliare.
Filippine
- La banca centrale ha aumentato il tasso di riferimento sui pronti contro termine overnight di 50 punti base, portandolo al 5,50%, un aumento doppio rispetto a quanto previsto da tutti gli 11 economisti intervistati dal Wall Street Journal.
- La Bangko Sentral ng Pilipinas ha avvertito che l’inflazione rischia di accelerare ulteriormente, poiché le rinnovate tensioni in Medio Oriente fanno salire i prezzi dell’energia.
Indonesia
- Bank Indonesia ha mantenuto il tasso di riferimento sui pronti contro termine a sette giorni al 5,75%, ma ha aumentato il tasso sui depositi overnight al 5,0%. La mossa è volta a sostenere la rupia, attrarre capitali esteri e mantenere l’inflazione entro il range obiettivo della banca centrale.
Australia
- Il vice governatore della RBA, Andrew Hauser, ha affermato che le prospettive di inflazione sono peggiorate in modo significativo, avvertendo che un diffuso trasferimento dei costi da parte delle imprese potrebbe consolidare le aspettative di inflazione.
- La RBA ha aumentato i tassi di interesse quattro volte quest’anno, mentre l’inflazione rimane intorno al 4,0%.
Corea del Sud
- La Banca di Corea ha mantenuto invariati i tassi di interesse dopo due aumenti consecutivi.
I Market Mover della Settimana
Forex
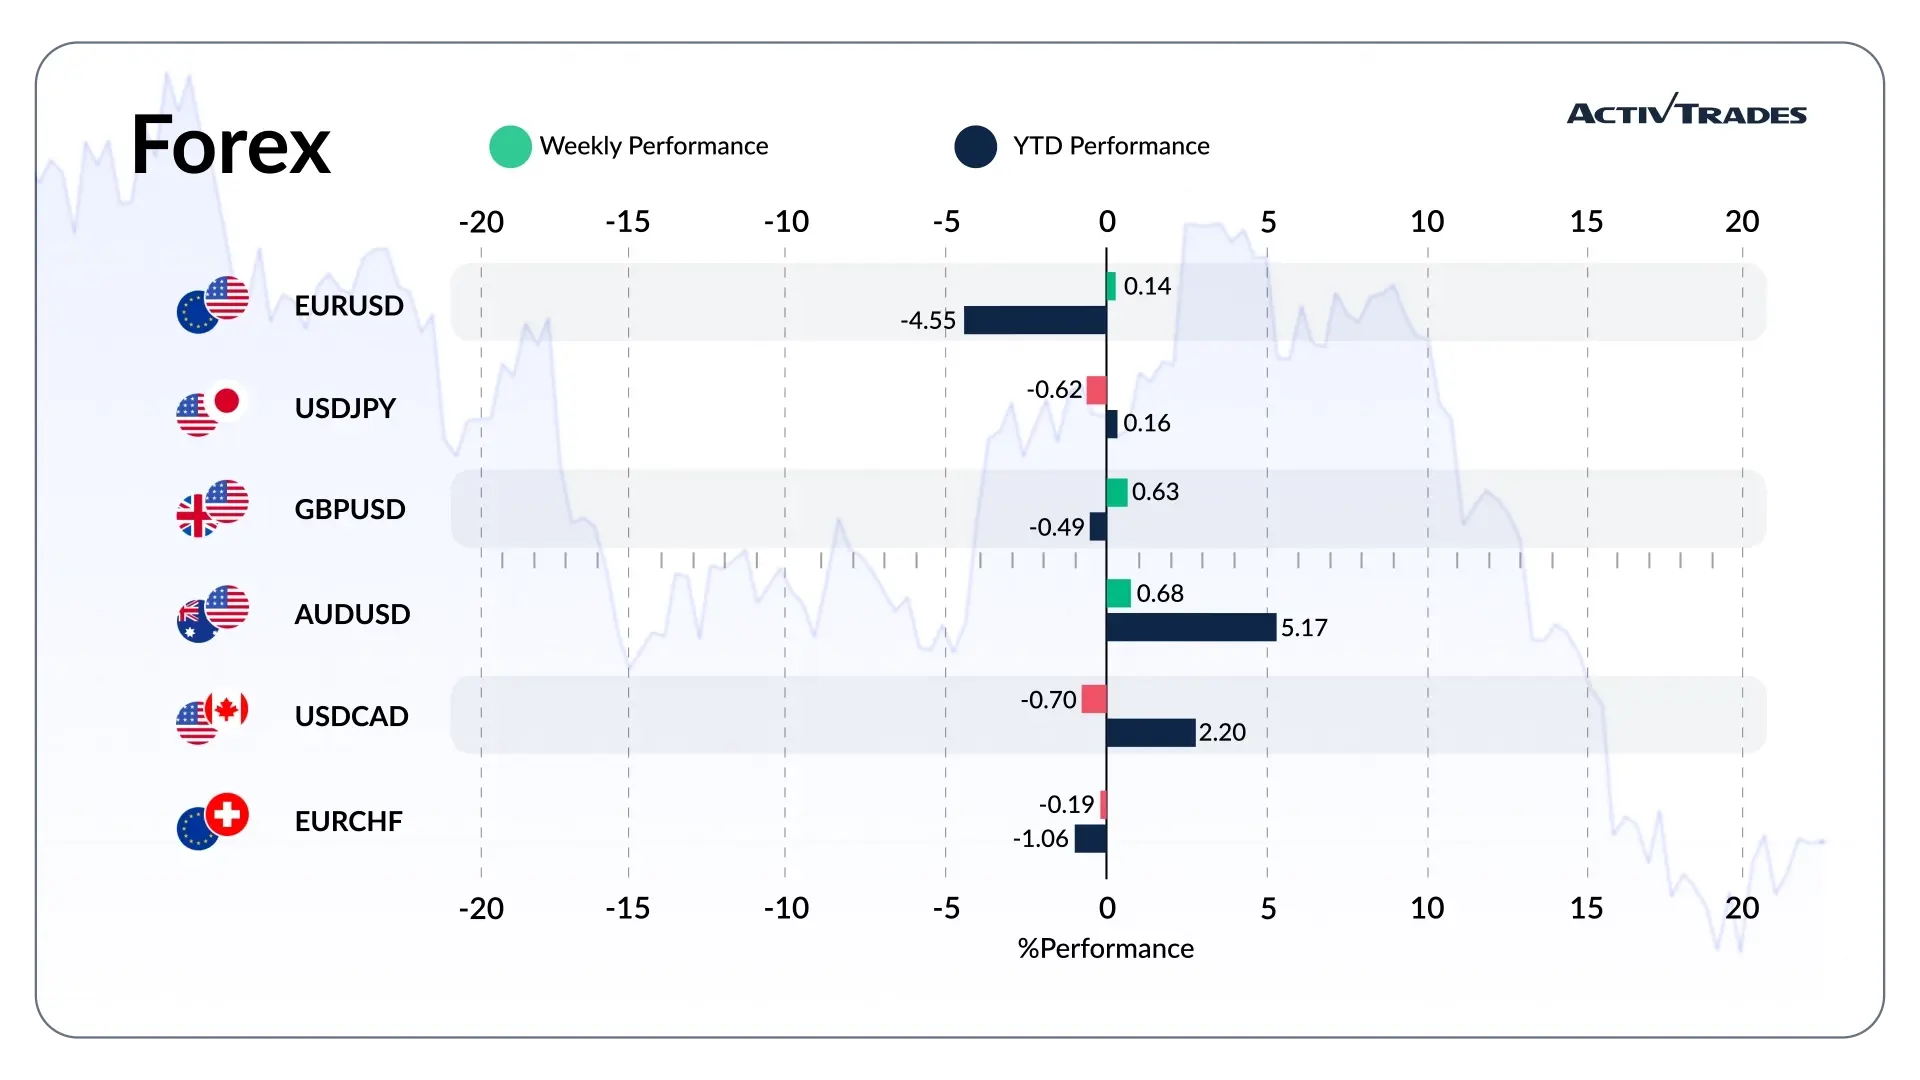
- Il cambio GBP/HUF è in rialzo di oltre l'1,9%.
- La coppia USD/MXN è in rialzo di oltre l'1,7%.
- L'EUR/MXN è in rialzo di oltre l'1,6%.
- L’AUD/EUR, il CAD/EUR e il NZD/EUR sono in rialzo di oltre l’1,3%.
- L’AUD/USD e il NZD/USD sono in rialzo di oltre l’1,2%.
- Il cambio EUR/RUB e il cambio USD/RUB sono in calo di oltre il 3%.
- Il cambio MXN/JPY è in calo di oltre il 2,3%.
- Il cambio USD/CAD è in calo di oltre l’1,2%.
Materie prime
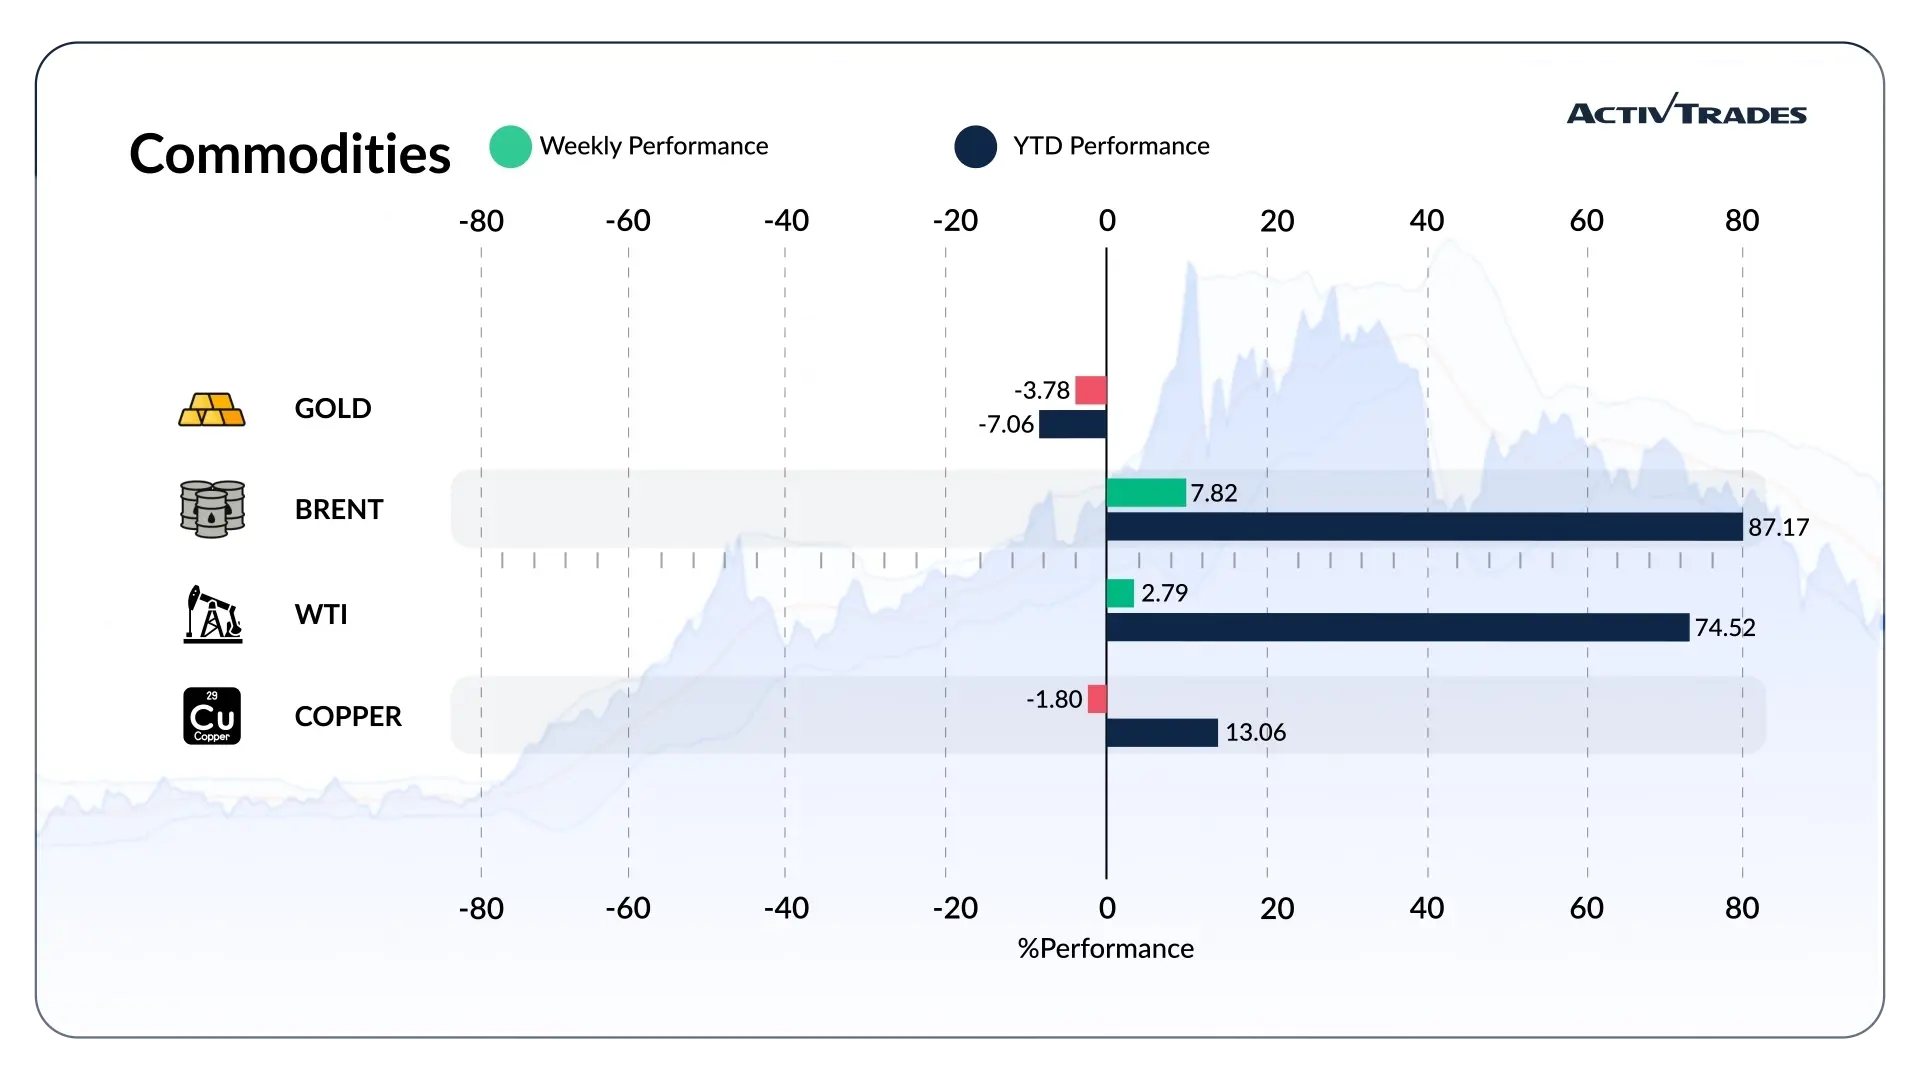
- I prezzi del gasolio a Londra sono aumentati di oltre il 5,2%.
- I prezzi del gas naturale sul TTF olandese sono aumentati di oltre il 4%.
- I prezzi del Brent sono aumentati di oltre il 3,8%.
- I prezzi del nichel sono aumentati di oltre il 3,3%.
- I prezzi del gas naturale sono scesi di oltre il 12,2%.
- I prezzi del palladio sono scesi di oltre il 5,6%.
- I prezzi del grano negli Stati Uniti sono scesi di oltre il 5%.
- I prezzi dell’argento sono in calo di oltre il 4,9%.
Indici
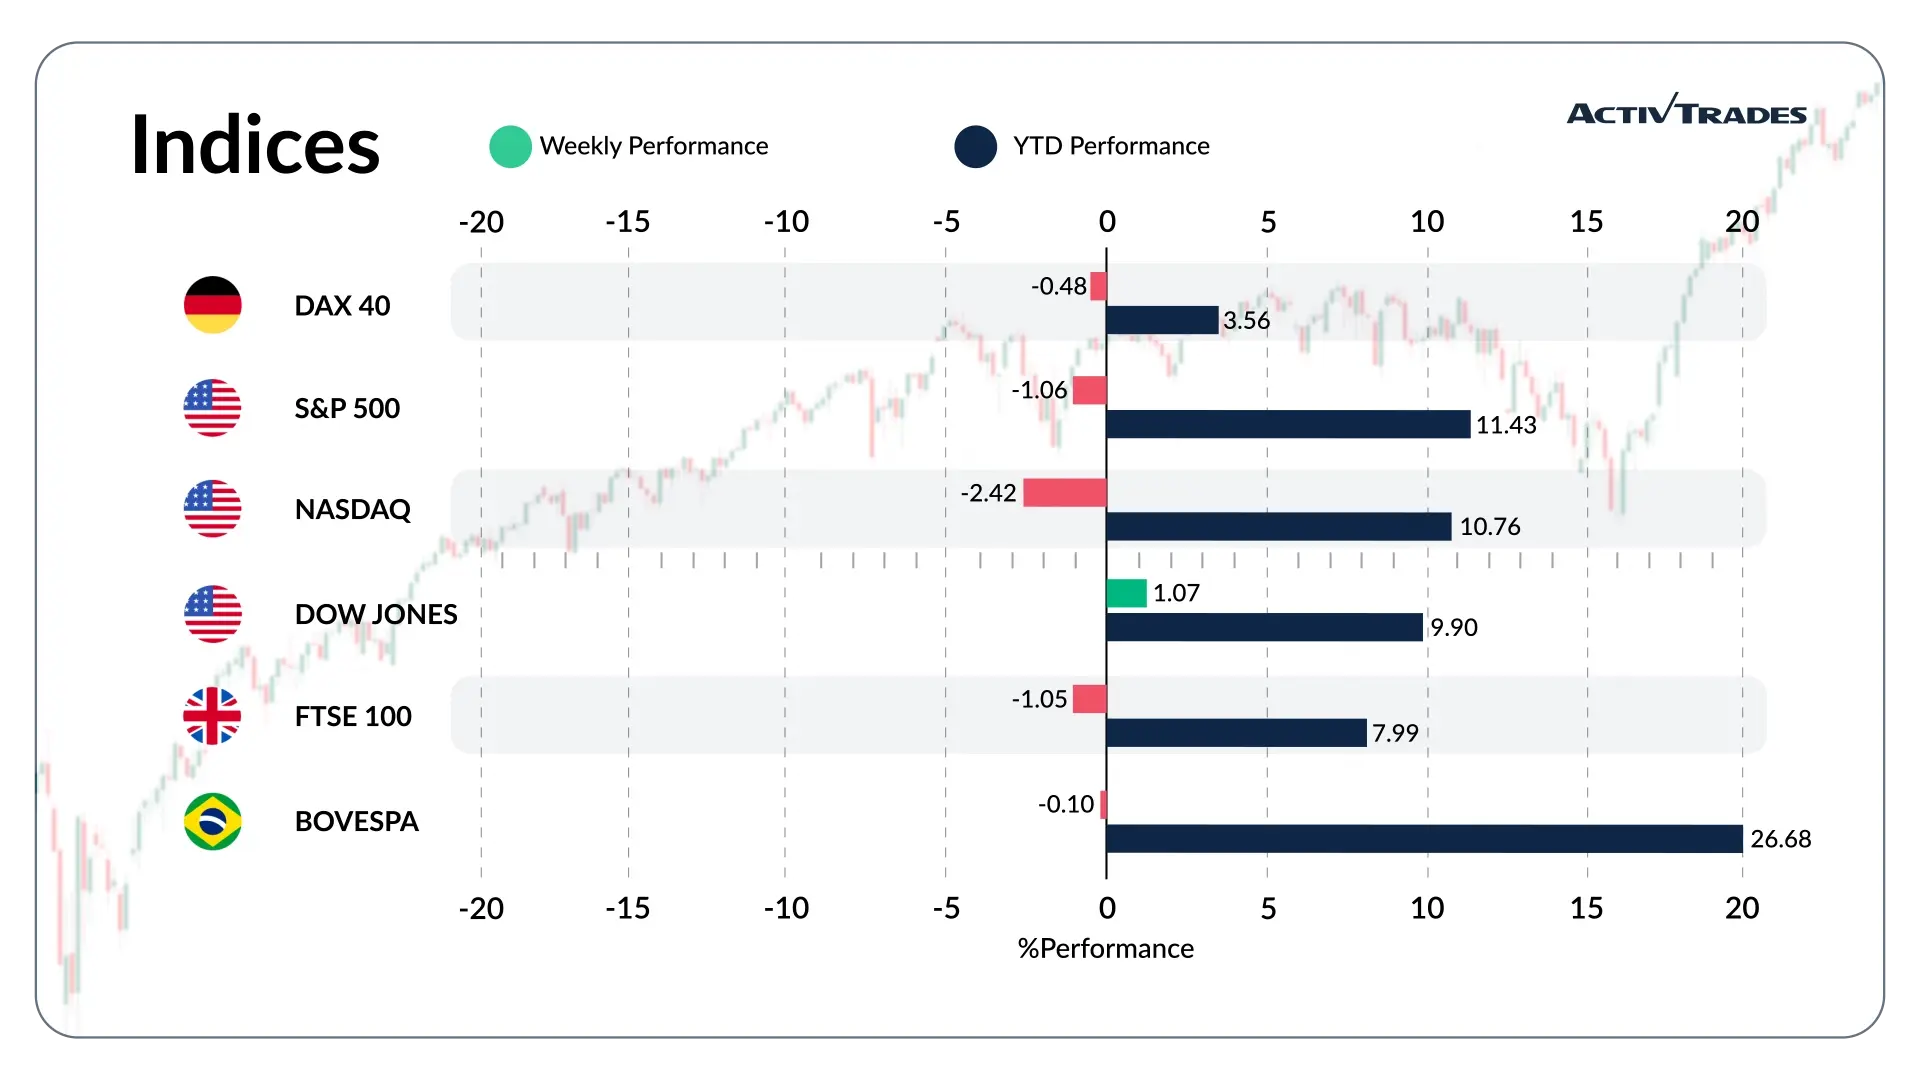
- L'indice VIX è in rialzo di oltre l'8,4%.
- L'indice S&P/BMV IPC è in rialzo di oltre il 4,4%.
- L'indice Bist100 è in calo di oltre il 6,9%.
- L’indice Shenzhen Component è in calo di oltre il 4%.
- L'indice Japan 225 ha registrato un calo superiore al 3,6%.
Azioni
Top
- Essilor Luxottica: +19,13%
- Hasbro: +19,12%
- Pool: +16,61%
- Equifax: +16,05%
- Accenture: +15,04%
- Ropper Technologies: +14,06%
- Epam Systems: +13,42%
- Allegion: +13,34%
- Gartner: +13,09%
- Thomson Reuters: +12,61%
- Cognizant: +12,09%
Flop
- Coreweave: -20,22%
- Carrefour: -17,81%
- Lam Research: -17,05%
- Nebius: -15,52%
- KLA: -15,26%
- Astera Labs: -14,62%
- Moderna: -14,32%
- ARM: -14,17%
- Quanta Services: -13,98%
- Confort Systems USA: -13,63%
- Lumentum: -13,46%
Eventi importanti da seguire
Lunedì 26 ottobre
- 11:00 - Germania - Indice Ifo sul clima economico (ottobre)
- Precedente: 89,9
- Previsione: 89,2
Martedì 27 ottobre
- 14:30 - Stati Uniti - Ordini di beni durevoli su base mensile (settembre)
- Dato precedente: 0%
- Previsione: 0,6%
Mercoledì 28 ottobre
- 09:00 - Germania - Indice di fiducia dei consumatori GfK (novembre)
- Dato precedente: -30,6
- Previsione: -32
- 15:45 - Canada - Decisione sui tassi d'interesse della BoC
- Precedente: 2,25%
- Previsione: 2,5%
- 15:45 - Canada - Rapporto sulla politica monetaria della BoC
- 20:00 - Stati Uniti - Decisione sui tassi d'interesse della Fed
- Precedente: 4%
- Previsione: 4,0%
- 20:30 - Stati Uniti - Conferenza stampa della Fed
Giovedì 29 ottobre
- 07:00 - Giappone - Fiducia dei consumatori (ottobre)
- Dato precedente: 35,4
- Previsione: 35,6
- 14:30 - Stati Uniti - Indice dei prezzi PCE core su base mensile (settembre)
- Dato precedente: 0,2%
- Previsione: 0,3%
- 14:30 - Stati Uniti - Tasso di crescita del PIL su base trimestrale (stima preliminare, terzo trimestre)
- Dato precedente: 2,2%
- Previsione: 3,1%
- 14:30 - Stati Uniti - Reddito personale su base mensile (settembre)
- Dato precedente: 0,2%
- Previsione: 0,3%
- 14:30 - Stati Uniti - Spesa personale su base mensile (settembre)
- Dato precedente: 0,9%
- Previsione: 0,3%
- 14:15 - Europa - Tasso di deposito
- Dato precedente: 2,5%
- Previsione: 2,5%
- 14:15 - Europa - Decisione sui tassi d'interesse della BCE
- Precedente: 2,65%
- Previsione: 2,65%
- 14:45 - Europa - Conferenza stampa della BCE
Venerdì 30 ottobre
- 05:00 - Giappone - Decisione sui tassi d'interesse della BoJ
- Precedente: 1,25%
- Previsione: 1,25%
- 08:30 - Francia - Tasso di crescita del PIL su base trimestrale (preliminare, terzo trimestre)
- Precedente: 0%
- Previsione: 0,1%
- 08:30 - Francia - Tasso di crescita del PIL su base annua, dati preliminari (3° trimestre)
- Dato precedente: 0,5%
- Previsione: 0,4%
- 09:45 - Francia - Tasso di inflazione su base annua (preliminare) (ottobre)
- Dato precedente: 3,1%
- Previsione: 3,2%
- 10:00 - Spagna - Tasso di crescita del PIL su base trimestrale (stima preliminare) (3° trimestre)
- Dato precedente: 0,7%
- Previsione: 0,6%
- 10:00 - Spagna - Tasso di crescita del PIL su base annua (flash) (3° trimestre)
- Dato precedente: 2,6%
- Previsione: 2,6%
- 11:00 - Germania - Tasso di crescita del PIL su base trimestrale (T3) (dati preliminari)
- Dato precedente: 0,3%
- Previsione: 0,0%
- 11:00 - Germania - Tasso di crescita del PIL su base annua (flash) (3° trimestre)
- Dato precedente: 1%
- Previsione: 1,0%
- 12:00 - Europa - Tasso di crescita del PIL su base trimestrale (previsione) (3° trimestre)
- Dato precedente: 0,6%
- Previsione: 0,3%
- 12:00 - Europa - Tasso di crescita del PIL su base annua (flash) (3° trimestre)
- Dato precedente: 1,2%
- Previsione: 1,1%
- 15:00 - Germania - Tasso di inflazione su base annua (preliminare) (ottobre)
- Dato precedente: 3,3%
- Previsione: 3,5%
Principali Report sugli Utili
Lunedì 26 ottobre
- VERIZON
- Galp Energia
- Universal Health Services
Martedì 27 ottobre
- COCA-COLA
- BOEING
- ORANGE
- Novartis
- United Parcel Service
- VISA
- PayPal
- Ferrovial
- Seagate Technology
- HSBC
- Beiersdorf
- CMS Energy
Mercoledì 28 ottobre
- Aon
- Ford Motor
- Banco Santander
- Alphabet
- Dassault Systèmes
- T-Mobile US
- BNP Paribas
- GLAXOSMITHKLINE
- Nomura
- Airbus
- MICROSOFT
- Deutsche Bank
- Chipotle Mexican Grill
- Gruppo UBS
- Endesa
- AENA
- BIOGEN
- BASF
- Banco Comercial
- Jeronimo Martins
- Stellantis
Giovedì 29 ottobre
- Mondelez
- Starbucks
- Cognizant Technology Solutions
- Altri
- INTEL
- Totale
- STMicro
- Repsol
- First Solar
- LLOYDS BANKING
- Adidas
- Advanced Semiconductor Engineering
- AMAZON
- Altria
- Mastercard
- ING GROEP
- Banco Bilbao Vizcaya Argentaria
- Société Générale
- TechnipFMC
- Prysmian
- Anheuser-Busch InBev
- SHELL
- CATERPILLAR
- Merck
- Gilead Sciences
- Eli Lilly & Co
Venerdì 30 ottobre
- ASTRAZENECA
- CaixaBank
- Intesa Sanpaolo
- Sanofi
- Regeneron Pharmaceuticals
- PUMA
- Dominion Energy
- WisdomTree
- Credit Agricole
- EXXON MOBIL
- CHEVRON
- AbbVie
- Colgate-Palmolive
- NATWEST
- BP
Fonte: The Wall Street Journal, Trading Economics, Reuters, TradingView e dati ActivTrades al 23 Ottobre 2026
Qualsiasi materiale fornito non tiene conto dell’obiettivo di investimento specifico e della situazione finanziaria di chiunque possa riceverlo. I risultati passati non sono un indicatore affidabile dei risultati futuri. AT fornisce un servizio di sola esecuzione. Di conseguenza, chiunque agisca in base alle informazioni fornite lo fa a proprio rischio.
Le informazioni qui fornite non costituiscono una ricerca di investimento. I materiali non sono stati preparati in conformità ai requisiti legali volti a promuovere l’indipendenza della ricerca di investimento e in quanto tali devono essere considerati come una comunicazione pubblicitaria. Tutte le informazioni sono state preparate da ActivTrades (altresì “AT”).
Le informazioni non contengono una raccolta dei prezzi di AT, né possono essere intese come offerta, consulenza, raccomandazione o sollecitazione ad effettuare transazioni su alcuno strumento finanziario. Non viene fornita alcuna dichiarazione o garanzia in merito all’accuratezza o alla completezza di tali informazioni.