
Perspectives hebdomadaires
Que s'est-il passé cette semaine ?
Marchés mondiaux
- L'OCDE a revu à la hausse ses prévisions de croissance mondiale pour 2026, les portant de 2,8 % à 2,9 %, estimant que l'économie mondiale se montre plus résistante que prévu.
- Les investissements liés à l’intelligence artificielle soutiennent la croissance mondiale, en particulier aux États-Unis et dans les économies impliquées dans la fabrication de produits électroniques.
- L’OCDE a averti qu’un conflit prolongé au Moyen-Orient, la hausse des prix de l’énergie et d’autres risques géopolitiques pourraient affaiblir les perspectives mondiales.
- L’expansion rapide des infrastructures d’IA et des centres de données devient une source majeure d’investissement et de demande, mais exerce également une pression croissante sur la main-d’œuvre, l’électricité et les terrains.
- Les investissements mondiaux dans les centres de données et les infrastructures d’IA aux États-Unis devraient atteindre 10 300 milliards de dollars entre 2025 et 2032, ce qui soulève des inquiétudes quant à l’exposition à la dette si le boom des investissements venait à s’essouffler.
États-Unis
- Le gouverneur de la Fed, Michael Barr, a déclaré que de nouvelles hausses des taux pourraient être nécessaires pour ramener l’inflation à l’objectif de 2 %.
- Le président de la Fed de Richmond, Thomas Barkin, a également averti qu’un resserrement supplémentaire pourrait s’avérer nécessaire, arguant que les chocs inflationnistes pourraient s’avérer plus persistants que prévu.
- Selon les responsables de la Fed, les droits de douane, les tensions au Moyen-Orient, la guerre en Ukraine et la forte demande d’investissements liés à l’IA accentuent les pressions sur les prix.
- Les marchés ont fortement revu à la hausse leurs anticipations d’une hausse des taux de la Fed en octobre, la probabilité passant à environ 55 %, contre environ 9 % un mois plus tôt.
- Le nombre de demandes d’allocations chômage aux États-Unis est tombé à 197 000 au cours de la semaine s’achevant le 19 septembre, un chiffre inférieur aux 201 000 attendus, tandis que le nombre de demandeurs en allocations de longue durée a légèrement augmenté pour atteindre 1,72 million.
- Les taux hypothécaires américains ont atteint 7 %, leur plus haut niveau depuis janvier 2025, ce qui accentue la pression sur l’accessibilité au logement et la demande immobilière.
- L’ampleur des investissements dans l’IA engendre des contraintes de capacité sur les marchés de l’électricité, du travail et fonciers, tandis que le recours croissant au financement par l’endettement parmi les grandes entreprises technologiques pourrait accroître les risques pour le secteur financier en cas de retournement du cycle d’investissement.
Europe
- Le climat des affaires en Allemagne s’est amélioré pour le cinquième mois consécutif, l’indice Ifo passant de 88,8 en août à 89,9 en septembre.
- Les instituts économiques allemands ont revu à la hausse leurs prévisions de croissance pour 2026, passant de 0,7 % à 1,3 %, grâce à des exportations plus soutenues.
- La reprise allemande reste confrontée à des défis structurels et à des coûts énergétiques élevés, qui pourraient limiter le rythme de l’expansion.
- La Suisse et la Suède ont maintenu leurs taux d’intérêt inchangés, tandis que la Norvège a relevé son taux directeur de 4,25 % à 4,5 %.
- La banque centrale norvégienne a déclaré qu’un resserrement de la politique monétaire était nécessaire pour ramener l’inflation à son objectif de 2 %, invoquant une forte croissance des salaires et des coûts énergétiques élevés.
- L’indicateur de confiance des consommateurs de la zone euro a reculé à -16,5 en septembre, contre -15,5, les nouvelles hausses des prix de l’énergie pesant sur le moral des consommateurs.
Canada
- Les ventes au détail canadiennes ont reculé de 0,7 % en juillet pour s’établir à 73,7 milliards de dollars canadiens, enregistrant ainsi leur première baisse mensuelle de l’année, avec un recul observé dans huit des neuf secteurs.
- Une première estimation fait état d’un rebond de 1,3 % des ventes au détail en août.
- Le gouverneur de la Banque du Canada, Tiff Macklem, a déclaré que les futures décisions en matière de taux dépendraient de la manière dont les ménages et les entreprises réagiraient à la hausse des prix de l’énergie et aux incertitudes commerciales.
- M. Macklem a averti que l’inflation pourrait dépasser les 3 % si les cours du pétrole se maintenaient autour de 100 dollars le baril, ce qui augmenterait le risque de pressions sur les prix plus persistantes.
- Il a également averti que la croissance canadienne pourrait ralentir pour passer sous la barre des 1 % en rythme annualisé au quatrième trimestre si les droits de douane américains et canadiens restaient en vigueur.
Asie
- La Banque d’Indonésie a maintenu son taux de référence de prise en pension à sept jours à 5,75 %, tout en laissant inchangés ses taux de dépôt et de prêt, respectivement à 4,75 % et 6,50 %.
- Cette décision reflète la volonté de la banque centrale de stabiliser la roupie, de maintenir l’inflation dans la fourchette visée et de soutenir la croissance économique.
Les facteurs qui ont influencé les marchés cette semaine
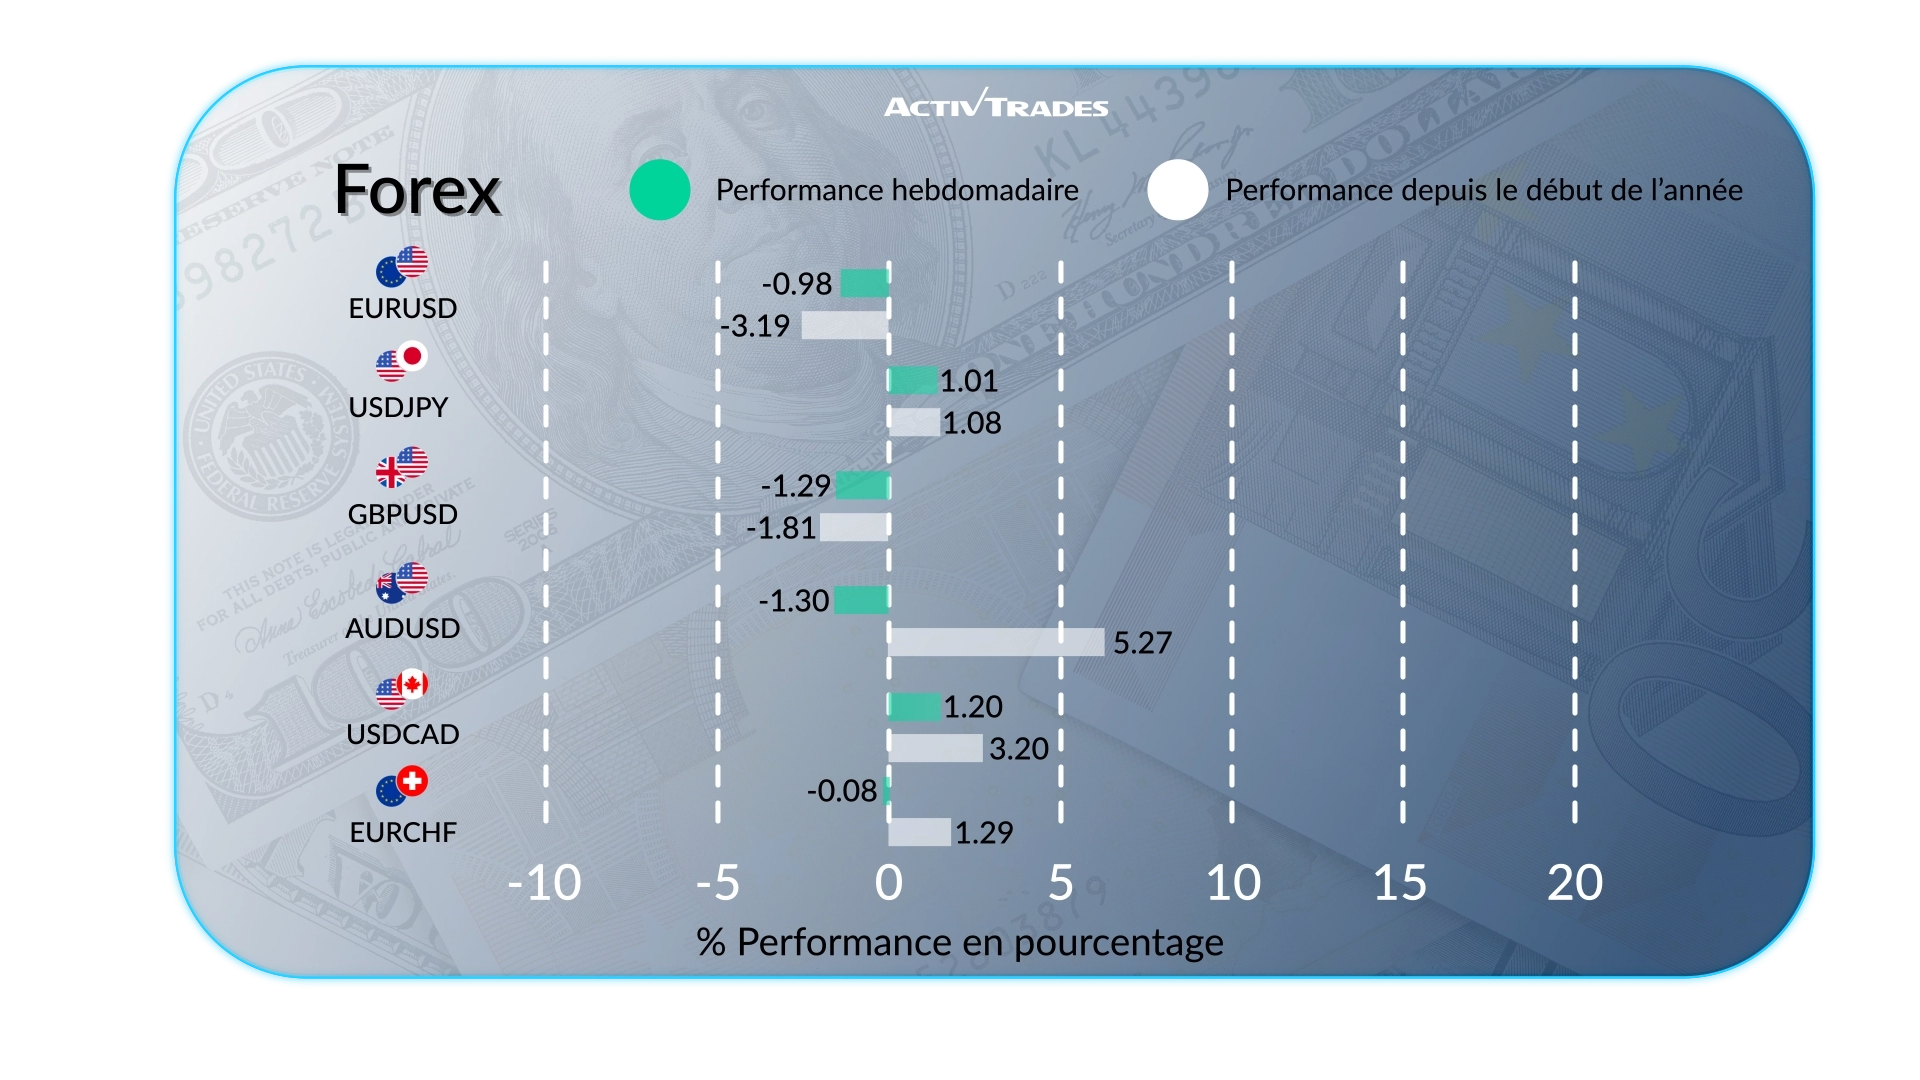
- Le dollar américain a atteint son plus haut niveau depuis deux mois face aux principales devises, porté par les anticipations de nouvelles hausses des taux de la Réserve fédérale et par la hausse des coûts énergétiques en Europe, le Brent ayant franchi la barre des 100 dollars le baril.
- La paire USD/MXN affiche une hausse de plus de 3 %.
- La paire EUR/MXN a progressé de plus de 2,4 %.
- La paire USD/JPY a progressé de plus de 1,5 %.
- Les paires USD/CAD et CHF/JPY ont progressé de plus de 1 %.
- Le MXN/JPY recule de plus de 1,6 %.
- Le NZD/HKD recule de plus de 1,4 %.
- L'AUD/USD et le NZD/USD sont en baisse de plus de 1,3 %.
- Le JPY/CHF recule de plus de 1 %.
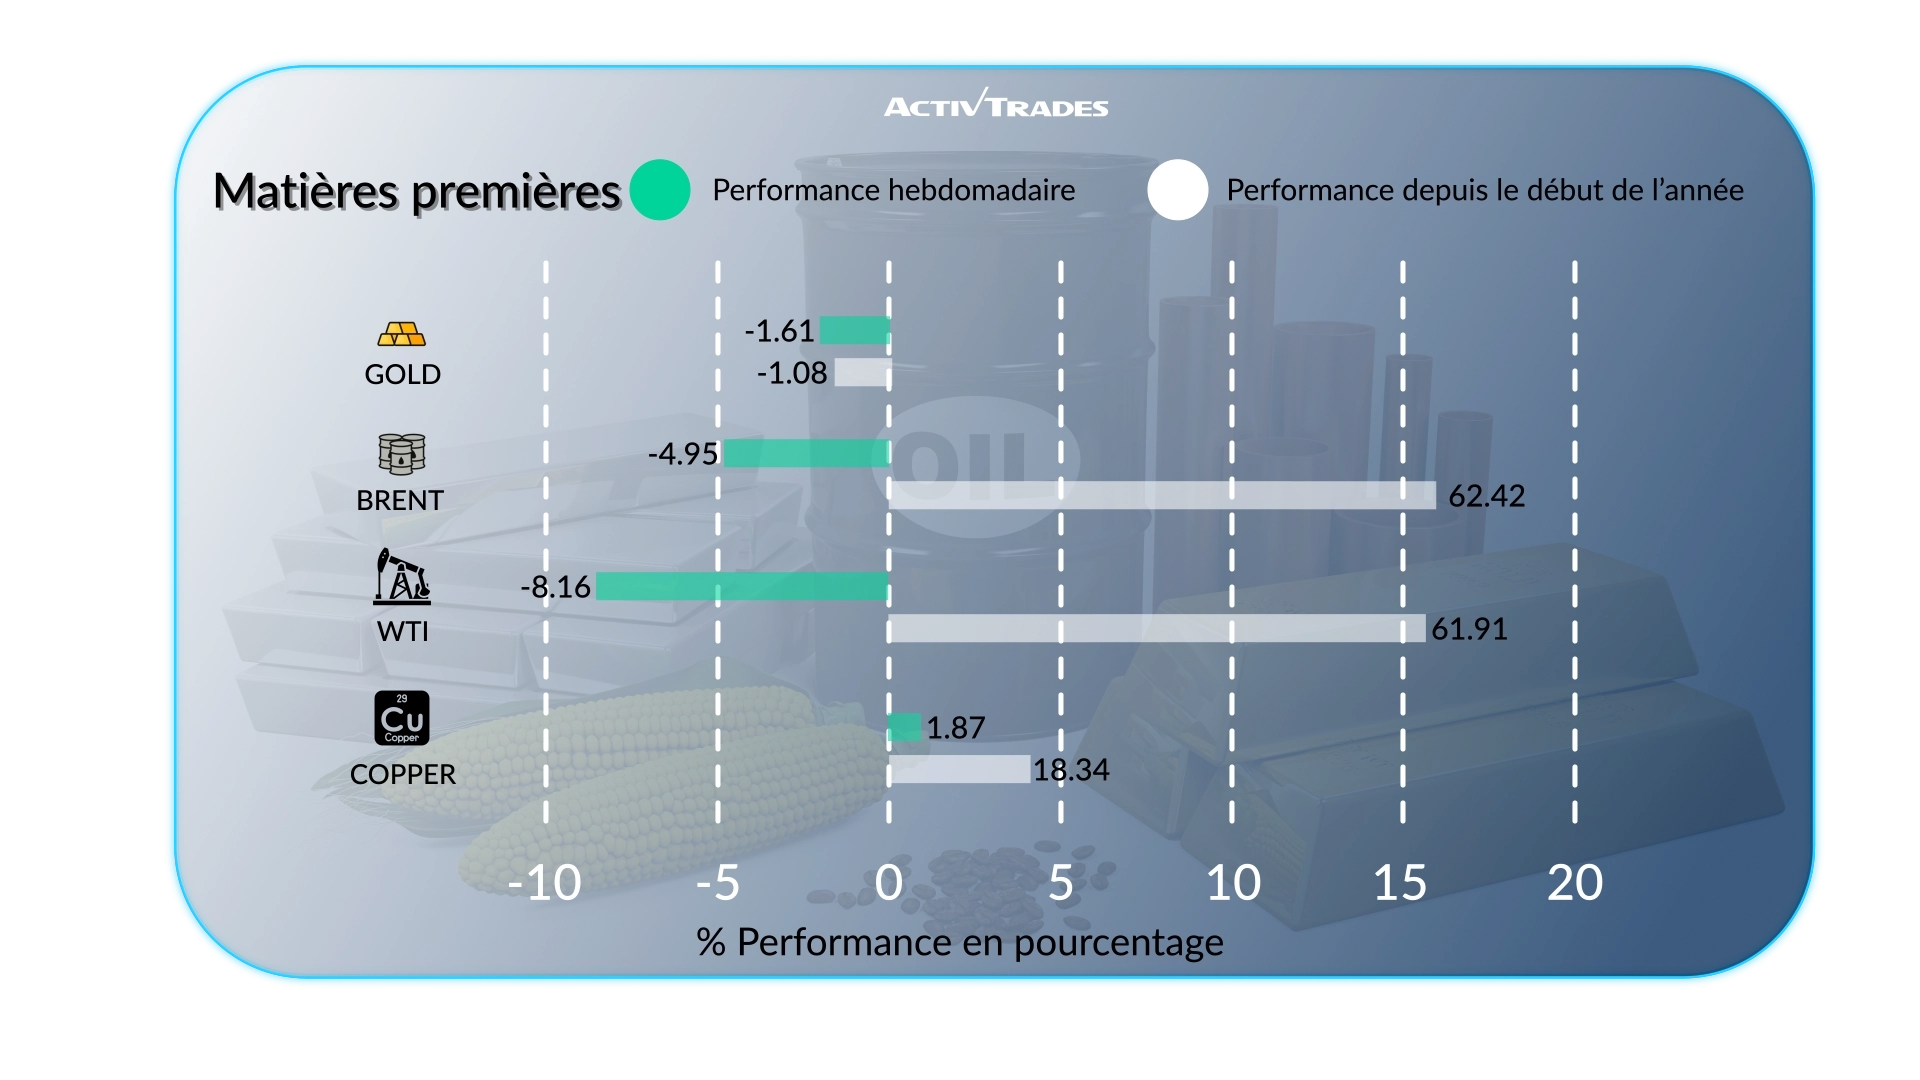
- Les prix du gaz naturel ont augmenté de plus de 8,9 %.
- Les prix du jus d'orange ont augmenté de plus de 6,9 %.
- Les prix du riz paddy et du cacao américain ont augmenté de plus de 5 %.
- Les cours du fioul domestique ont baissé de plus de 7,9 %.
- Les cours de l'argent et du palladium ont baissé de plus de 4,3 %.
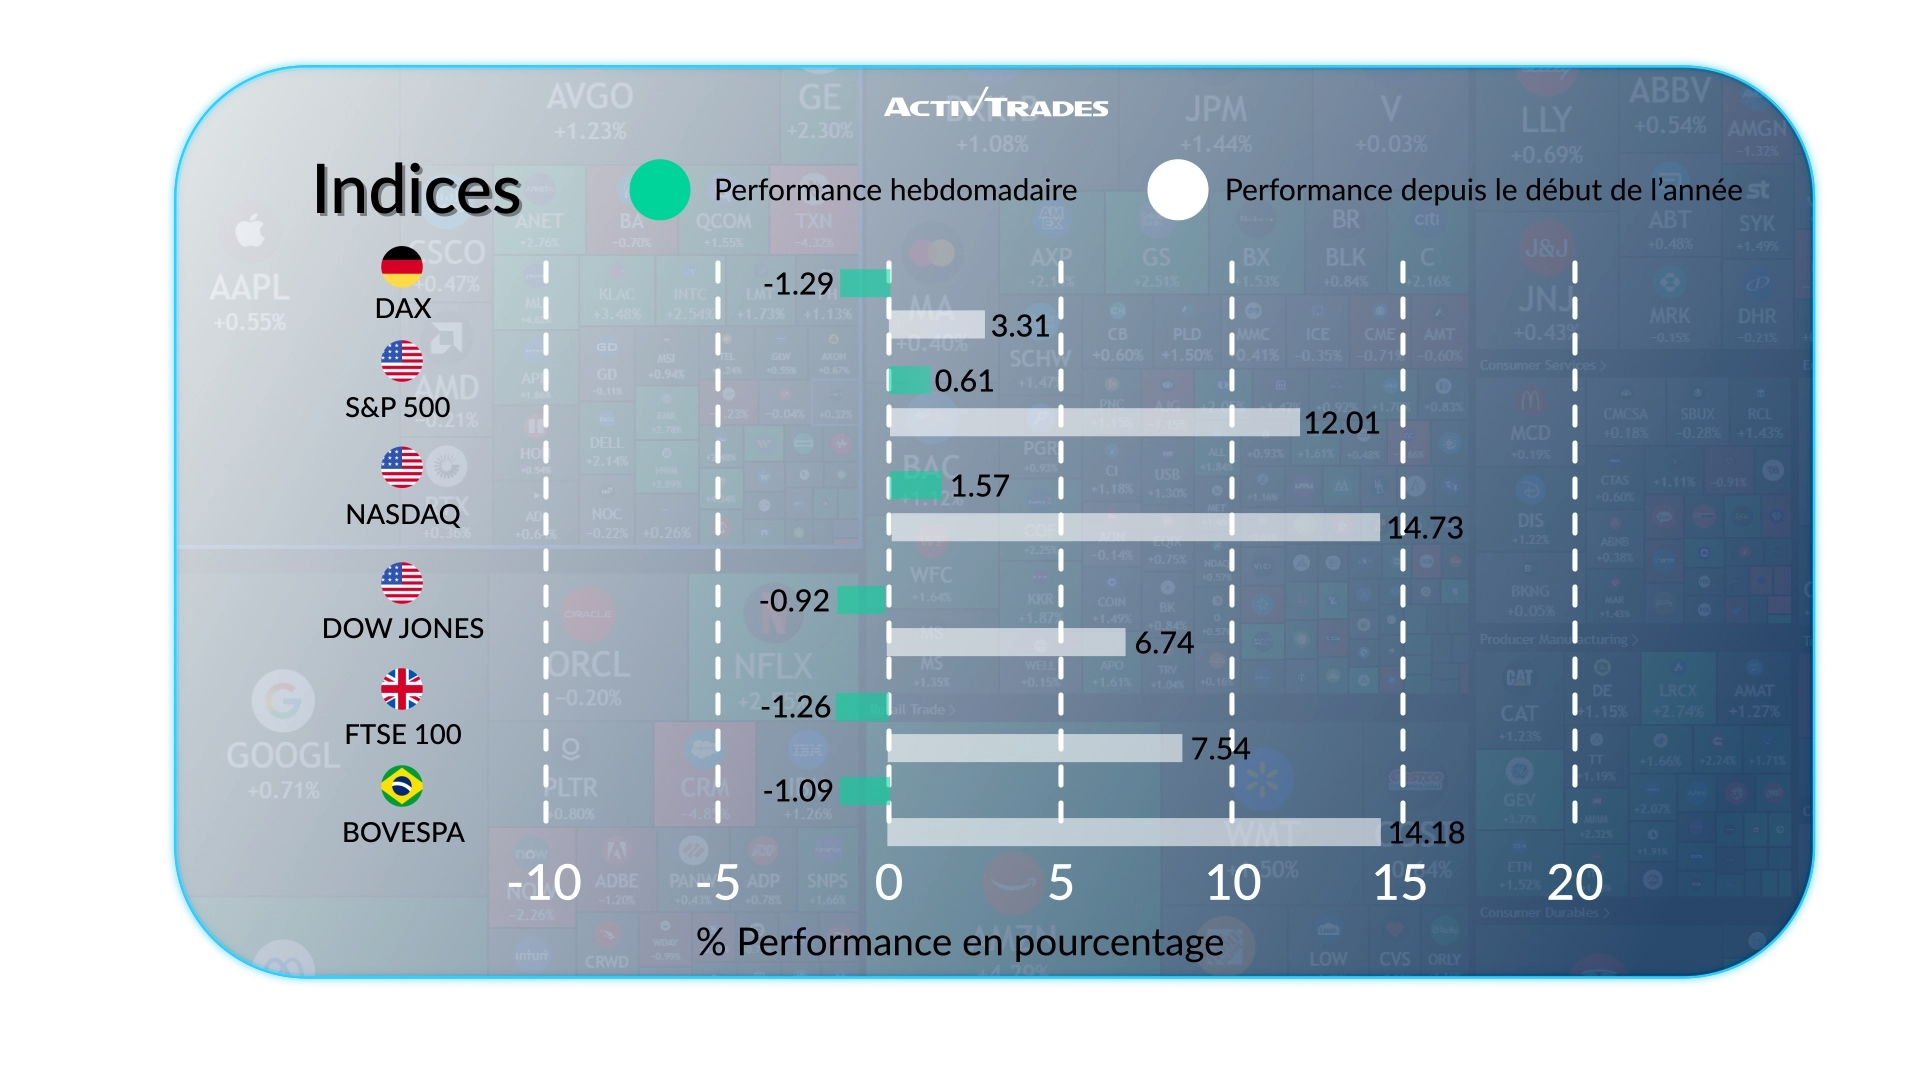
- L'indice Kospi affiche une hausse de plus de 7 %.
- L'indice IDX30 recule de plus de 4 %.
Actions
En tête
- Moderna : +23,25 %
- Astera : +22,81 %
- Strategy : +22,20 %
- Intel : +17,09 %
- ARM : +15,54 %
- AMD : +15,44 %
- Cadence Design Systems : +14,69 %
- Monolithic Power Systems : +14,19 %
Flops
- Gen Digital : -23,63 %
- First Solar : -14,42 %
- Paychex : -12,81 %
- Volkswagen : -12,61 %
- Orange : -12,19 %
- Stellantis : -10,64 %
Événements importants à suivre
Mardi 29 septembre
- 04h30 - Australie - Décision de la RBA sur les taux d'intérêt
- Précédent : 4,35 %
- Prévision : 4,35 %
- 14 h 00 - États-Unis - Offres d'emploi JOLTs (août)
- Précédent : 7,271 millions
- Prévision : 7,24 millions
Mercredi 30 septembre
- 01 h 30 - Chine - Indice PMI manufacturier du Bureau national des statistiques (septembre)
- Précédent : 49,8
- Prévision : 50
- 01 h 30 - Chine - Indice PMI du secteur non manufacturier de l'Office national des statistiques (septembre)
- Précédent : 49,0
- Prévision : 49,6
- 01 h 45 - Chine - PMI manufacturier RatingDog (septembre)
- Précédent : 51,5
- Prévision : 51,5
- 01 h 45 - Chine - Indice PMI des services RatingDog (septembre)
- Précédent : 51,4
- Prévision : 51,7
- 06 h 45 - France - Taux d'inflation en glissement annuel (préliminaire) (septembre)
- Précédent : 2,4 %
- Prévision : 2,8 %
- 12 h 00 - Allemagne - Taux d'inflation en glissement annuel (estimation préliminaire, septembre)
- Précédent : 2,9 %
- Prévision : 3,1 %
- 12 h 30 - États-Unis - Indice des prix PCE de base, variation mensuelle (août)
- Précédent : 0,2 %
- Prévision : 0,3 %
- 12h30 - États-Unis - Taux de croissance du PIB, données définitives, en glissement trimestriel (2e trimestre)
- Précédent : 2,1 %
- Prévision : 1,5 %
- 12h30 - États-Unis - Revenus des ménages (mois sur mois) (août)
- Précédent : 0,4 %
- Prévision : 0,3 %
- 12h30 - États-Unis - Dépenses de consommation des ménages en glissement mensuel (août)
- Précédent : 0,2 %
- Prévision : 0,3 %
- 23 h 50 - Japon - Indice Tankan des grandes entreprises manufacturières (T3)
- Précédent : 22
- Prévision : 23
Jeudi 1er octobre
- 01 h 30 - Australie - Balance commerciale (août)
- Précédent : 1,923 milliard de dollars australiens
- Prévision : 1,5 milliard de dollars australiens
- 07 h 15 - Espagne - Indice PMI manufacturier S&P Global (septembre)
- Précédent : 49,5
- Prévision : 50,8
- 07h30 - Suisse - PMI manufacturier procure.ch (septembre)
- Précédent : 57,1
- Prévision : 56,5
- 13h30 - Canada - Indice PMI manufacturier S&P Global (septembre)
- Précédent : 53,0
- Prévision : 52,9
- 14 h 00 - États-Unis - Indice PMI manufacturier de l'ISM (septembre)
- Précédent : 54,6
- Prévision : 54
Vendredi 2 octobre
- 5 h 00 - Japon - Indice de confiance des consommateurs (septembre)
- Précédent : 35,5
- Prévision : 36
- 09 h 00 - Europe - Taux d'inflation en glissement annuel (estimation préliminaire) (septembre)
- Précédent : 3,2 %
- Prévision : 3,4 %
- 12 h 30 - États-Unis - Emplois non agricoles (septembre)
- Précédent : 162 000
- Prévision : 90 000
- 12 h 30 - États-Unis - Taux de chômage (septembre)
- Précédent : 4,1 %
- Prévision : 4,1 %
Principaux résultats financiers à suivre
Mardi 29 septembre
- Carmax
Mercredi 30 septembre
- Micron Technology
Jeudi 1er octobre
- NIKE
- Accenture
- McCormick & Co
Source : The Wall Street Journal, Investing, Trading Economics Calendar GMT, Reuters, TradingView et données d'ActivTrades au 25 septembre 2026
Les informations fournies ne constituent pas une analyse financière. Ce document n’a pas été élaboré conformément aux exigences légales visant à garantir l’indépendance de l’analyse financière et doit donc être considéré comme une communication commerciale.
Toutes les informations ont été préparées par ActivTrades (« AT »). Ces informations ne contiennent pas d’historique des cours d’AT, ni d’offre ou de sollicitation en vue d’une transaction sur un instrument financier quelconque. Aucune déclaration ni garantie n’est donnée quant à l’exactitude ou à l’exhaustivité de ces informations.
Les informations fournies ne tiennent pas compte de l'objectif d'investissement ni de la situation financière spécifiques de toute personne susceptible de les recevoir. Les performances passées ne constituent pas un indicateur fiable des performances futures. AT propose un service de simple exécution d'ordres. Par conséquent, toute personne agissant sur la base des informations fournies le fait à ses propres risques. Les prévisions ne constituent pas des garanties. Les taux sont susceptibles de varier. Le risque politique est imprévisible. Les mesures prises par les banques centrales peuvent varier. Les outils des plateformes ne garantissent pas le succès.