
Perspectives hebdomadaires
Que s'est-il passé cette semaine ?
Marchés mondiaux
- L’OMC a revu à la hausse ses prévisions de croissance du commerce mondial de biens, les portant à 3,9 % pour 2026 et à 4,1 % pour 2027, grâce à de solides investissements liés à l’IA. Les biens liés à l’IA ont représenté près de la moitié de la croissance du commerce au premier semestre 2026.
- L’OMC a revu à la baisse ses prévisions de croissance du commerce des services, les ramenant de 4,8 % à 3,3 %, invoquant les perturbations du tourisme et des transports causées par le conflit au Moyen-Orient.
- Le FMI a averti que l’économie mondiale était confrontée à des risques croissants liés aux chocs énergétiques, à la hausse de la dette publique et à l’essor des investissements dans l’IA. La dette publique mondiale devrait dépasser 100 % du PIB, tandis que les prix du pétrole pourraient rester élevés jusqu’en 2027, même si le conflit du Golfe prenait fin rapidement.
Europe
- La production industrielle allemande a rebondi de 2,0 % en août, dépassant les prévisions qui tablaient sur une hausse de 0,5 % après le recul de 1,2 % enregistré en juillet. La production dans les secteurs de la construction et des équipements mécaniques a soutenu la reprise, parallèlement à la constitution de stocks dans un contexte d’incertitude géopolitique.
- Les commandes industrielles allemandes ont chuté de 10,6 % en août, dépassant de loin les prévisions qui tablaient sur une baisse de 1,0 %. Cette contraction a été entraînée par une chute de 61,5 % des commandes d’équipements de transport, notamment d’avions, de navires, de trains et de véhicules militaires.
- Les perspectives économiques de la France restent sous la pression des incertitudes politiques et budgétaires. Les investissements des entreprises ont reculé de 0,3 % au deuxième trimestre, après une baisse de 0,8 % au premier trimestre, tandis que la dette publique a grimpé à 119 % du PIB, bien au-dessus du seuil de référence de 60 % fixé par l’UE.
- Philip Lane, économiste en chef de la BCE, a déclaré que la croissance des salaires dans la zone euro ne suscitait pas actuellement de préoccupations majeures en matière d’inflation. Il a également noté que l’incertitude liée aux pertes d’emplois dues à l’intelligence artificielle et à la concurrence chinoise pourrait freiner les revendications salariales des travailleurs.
- Lane a averti que la hausse des prix de l’énergie pourrait affaiblir la demande dans la zone euro et réduire la nécessité de nouvelles hausses de taux. La hausse des rendements obligataires à long terme a déjà resserré les conditions financières, tandis que la baisse des emprunts publics devrait peser sur la croissance en 2027 et 2028.
- Les ventes au détail de la zone euro ont progressé de 0,1 % en août après avoir reculé de 0,6 % en juillet, mais la dynamique des dépenses reste modérée. Les ventes de carburants automobiles ont chuté de 1,9 %, la hausse des prix du brut ayant accentué la pression sur les consommateurs.
États-Unis
- Les responsables de la Fed restent divisés quant au calendrier des nouveaux resserrements monétaires. Le président de la Fed de Saint-Louis, Alberto Musalem, a déclaré que les taux pourraient devoir augmenter au cours des six à neuf prochains mois pour ramener l’inflation vers les 2 %, tandis que le compte-rendu de la réunion a révélé un large soutien en faveur d’une nouvelle hausse cette année, mais aucune urgence manifeste d’agir en octobre.
- Le président de la Fed de New York, John Williams, et le vice-président de la Fed, Philip Jefferson, ont laissé entendre que les décideurs pouvaient se permettre d’attendre davantage de données. À la suite d’un rapport sur l’emploi plus faible que prévu et de commentaires accommodants, les probabilités implicites de marché d’une hausse en octobre ont fortement chuté.
- L’indice PMI des services de l’ISM a reculé à 54,9 en septembre, contre 55,4 en août, indiquant un ralentissement de la croissance. Toutefois, l’indice des prix des services a grimpé à 74, son plus haut niveau depuis juillet 2022, les coûts du carburant et les contraintes liées à la chaîne d’approvisionnement continuant à faire grimper les dépenses.
- Les dépenses des ménages américains ont augmenté de 6,1 % en glissement annuel jusqu’en août, soutenues à la fois par la hausse des prix et par l’augmentation des volumes d’achat. Toutefois, le taux d’épargne est tombé à 4,1 % et l’endettement des consommateurs atteint des niveaux records, ce qui soulève des inquiétudes quant à la viabilité des dépenses.
- Les taux des prêts immobiliers à taux fixe sur trente ans ont grimpé à 7,4 %, leur plus haut niveau depuis novembre 2023. La hausse des coûts d’emprunt exerce une pression sur le marché immobilier, 21 % des vendeurs ayant revu leurs prix à la baisse au cours des quatre semaines se terminant le 20 septembre.
- Le nombre de nouvelles demandes d’allocations chômage est tombé à 197 000 au cours de la semaine s’achevant le 3 octobre, enregistrant ainsi une cinquième baisse hebdomadaire consécutive et s’inscrivant en dessous des prévisions. Le nombre de demandeurs en allocations de longue durée a toutefois augmenté de 17 000 pour atteindre 1,72 million.
Inde
- La Banque centrale indienne (Reserve Bank of India) a relevé son taux de référence de 25 points de base, le portant à 5,50 %, sa première hausse en plus de trois ans.
- Le comité de politique monétaire a voté à 4 voix contre 2 en faveur d’un passage d’une orientation neutre à un resserrement calibré, le gouverneur Sanjay Malhotra indiquant que des baisses de taux étaient peu probables à court terme.
- Le retour de la Banque centrale indienne à une politique de resserrement souligne la difficulté croissante de trouver un équilibre entre la maîtrise de l’inflation et la croissance économique, alors que les coûts énergétiques mondiaux et les incertitudes géopolitiques restent élevés.
Les facteurs qui ont influencé les marchés cette semaine
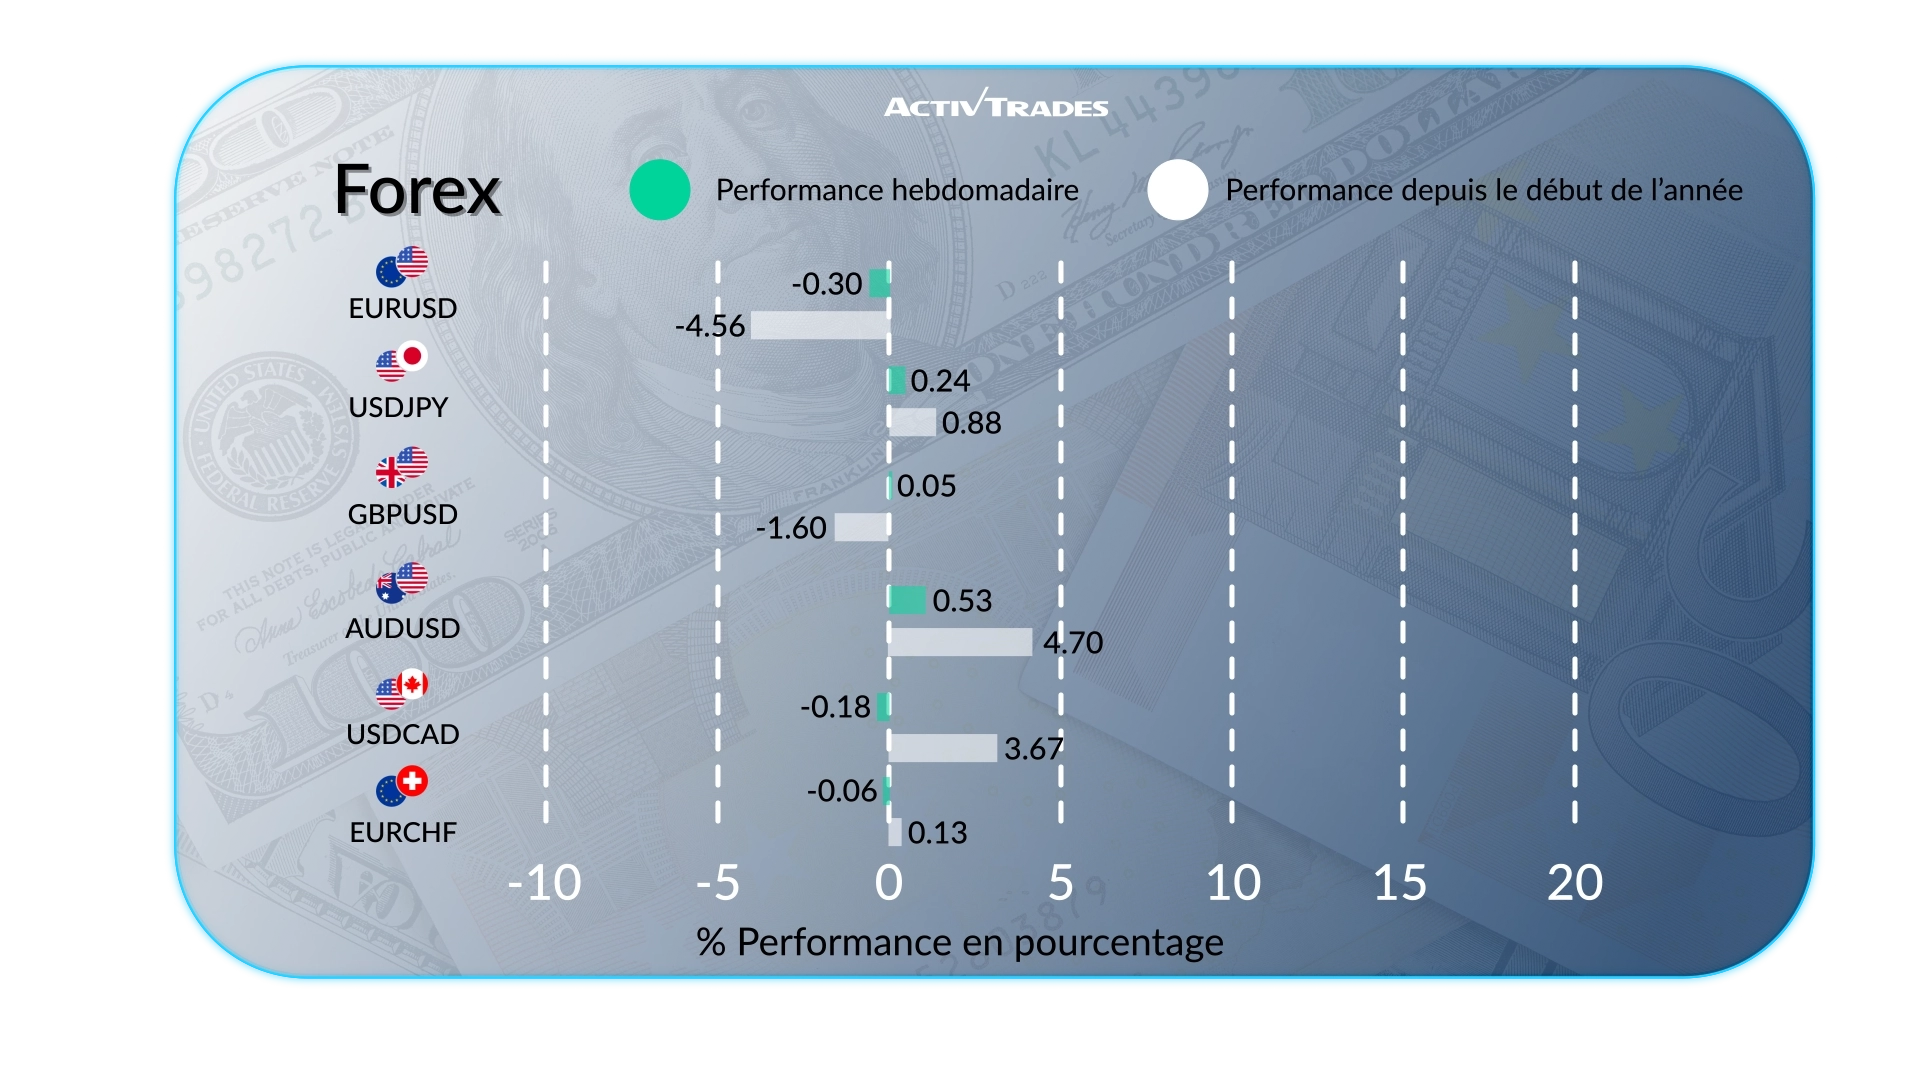
- L'USD/RUB est en hausse de plus de 1,8 %.
- L'EUR/RUB a progressé de plus de 1,6 %.
- L'AUD/EUR et l'AUD/CHF ont progressé de plus de 0,8 %.
- Les paires AUD/USD, AUD/JPY et AUD/CAD ont progressé de plus de 0,7 %.
- La paire GBP/USD a progressé de plus de 0,3 %.
- Le cours USD/BRL est en baisse de plus de 4 %.
- La paire EUR/USD recule de plus de 0,08 %.
Matières premières
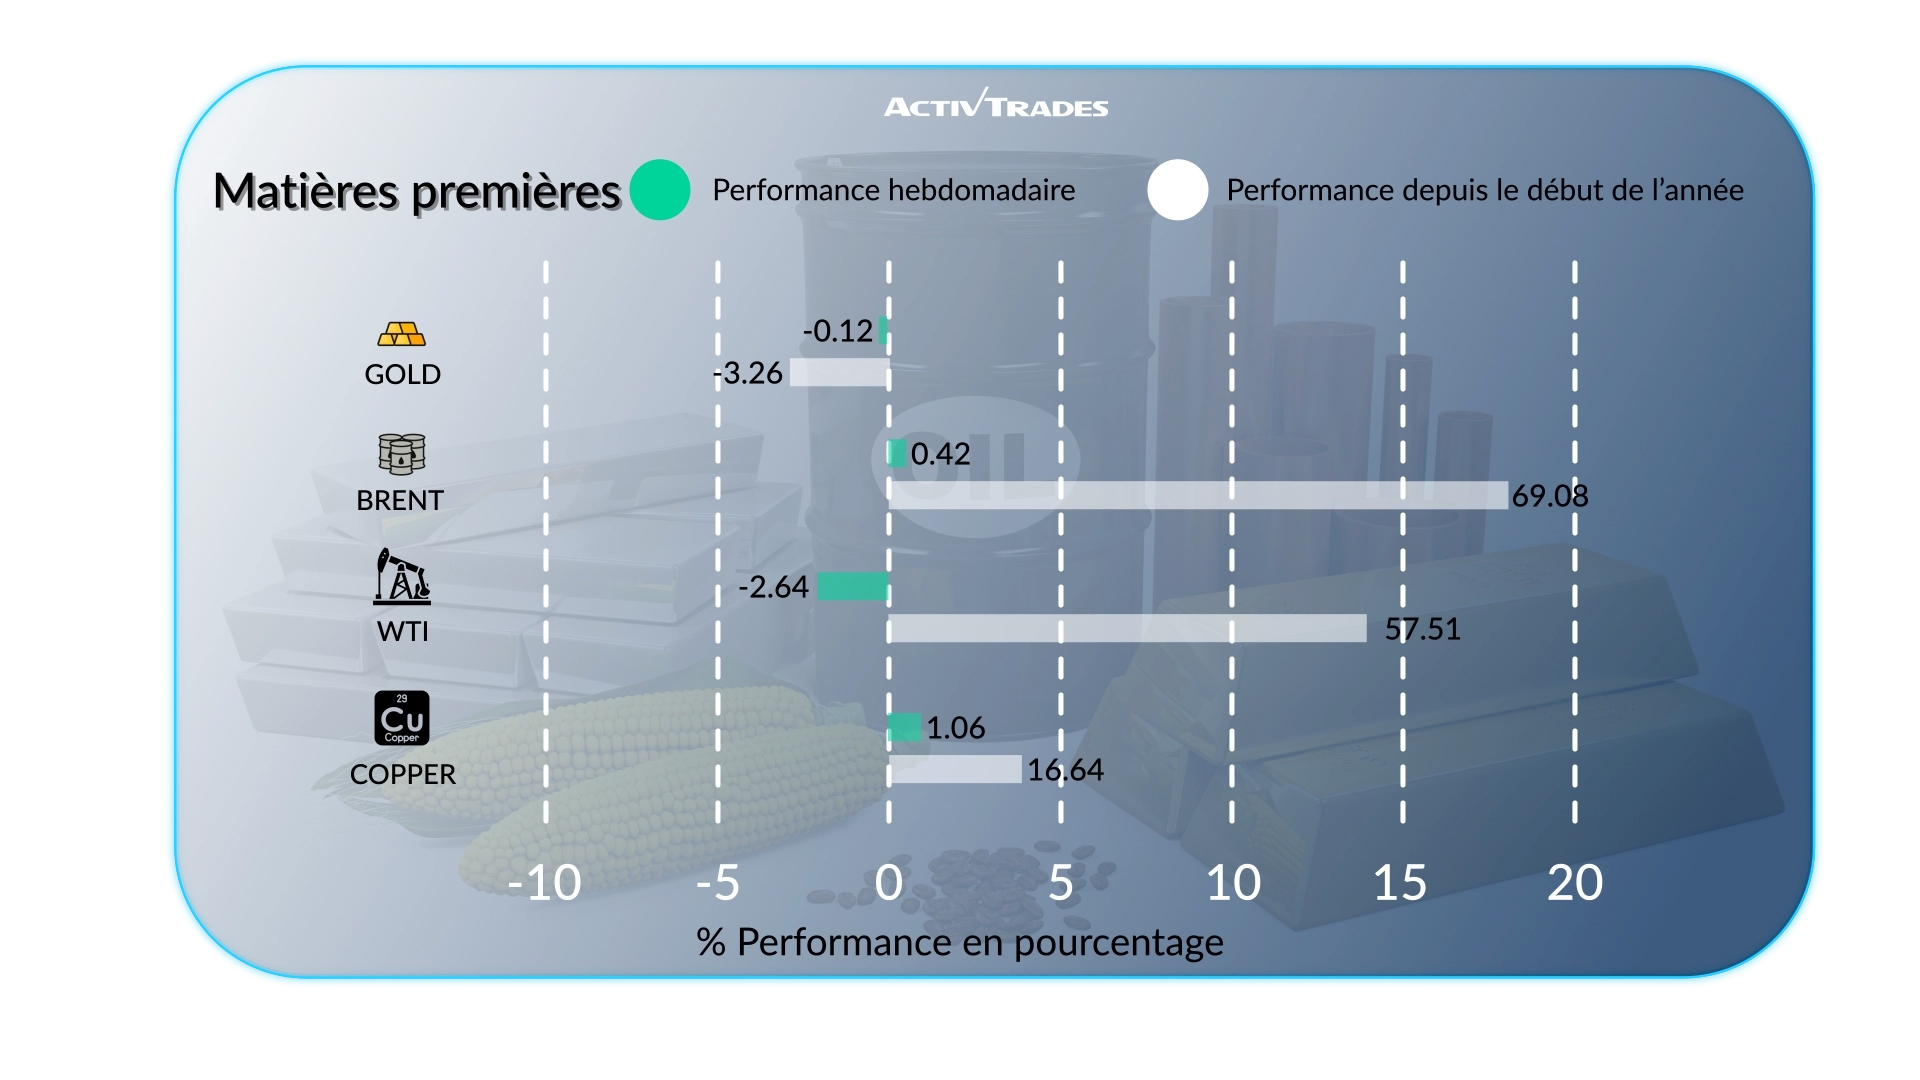
- Les cours du jus d'orange et du gazole de Londres ont chuté de plus de 9,3 %
- Les prix de l'avoine ont augmenté de plus de 7,8 %.
- Les prix du fioul domestique ont augmenté de plus de 6,5 %.
- Les prix du coton américain ont augmenté de plus de 5,7 %.
- Les cours de l'aluminium ont baissé de plus de 1,8 %.
Indices
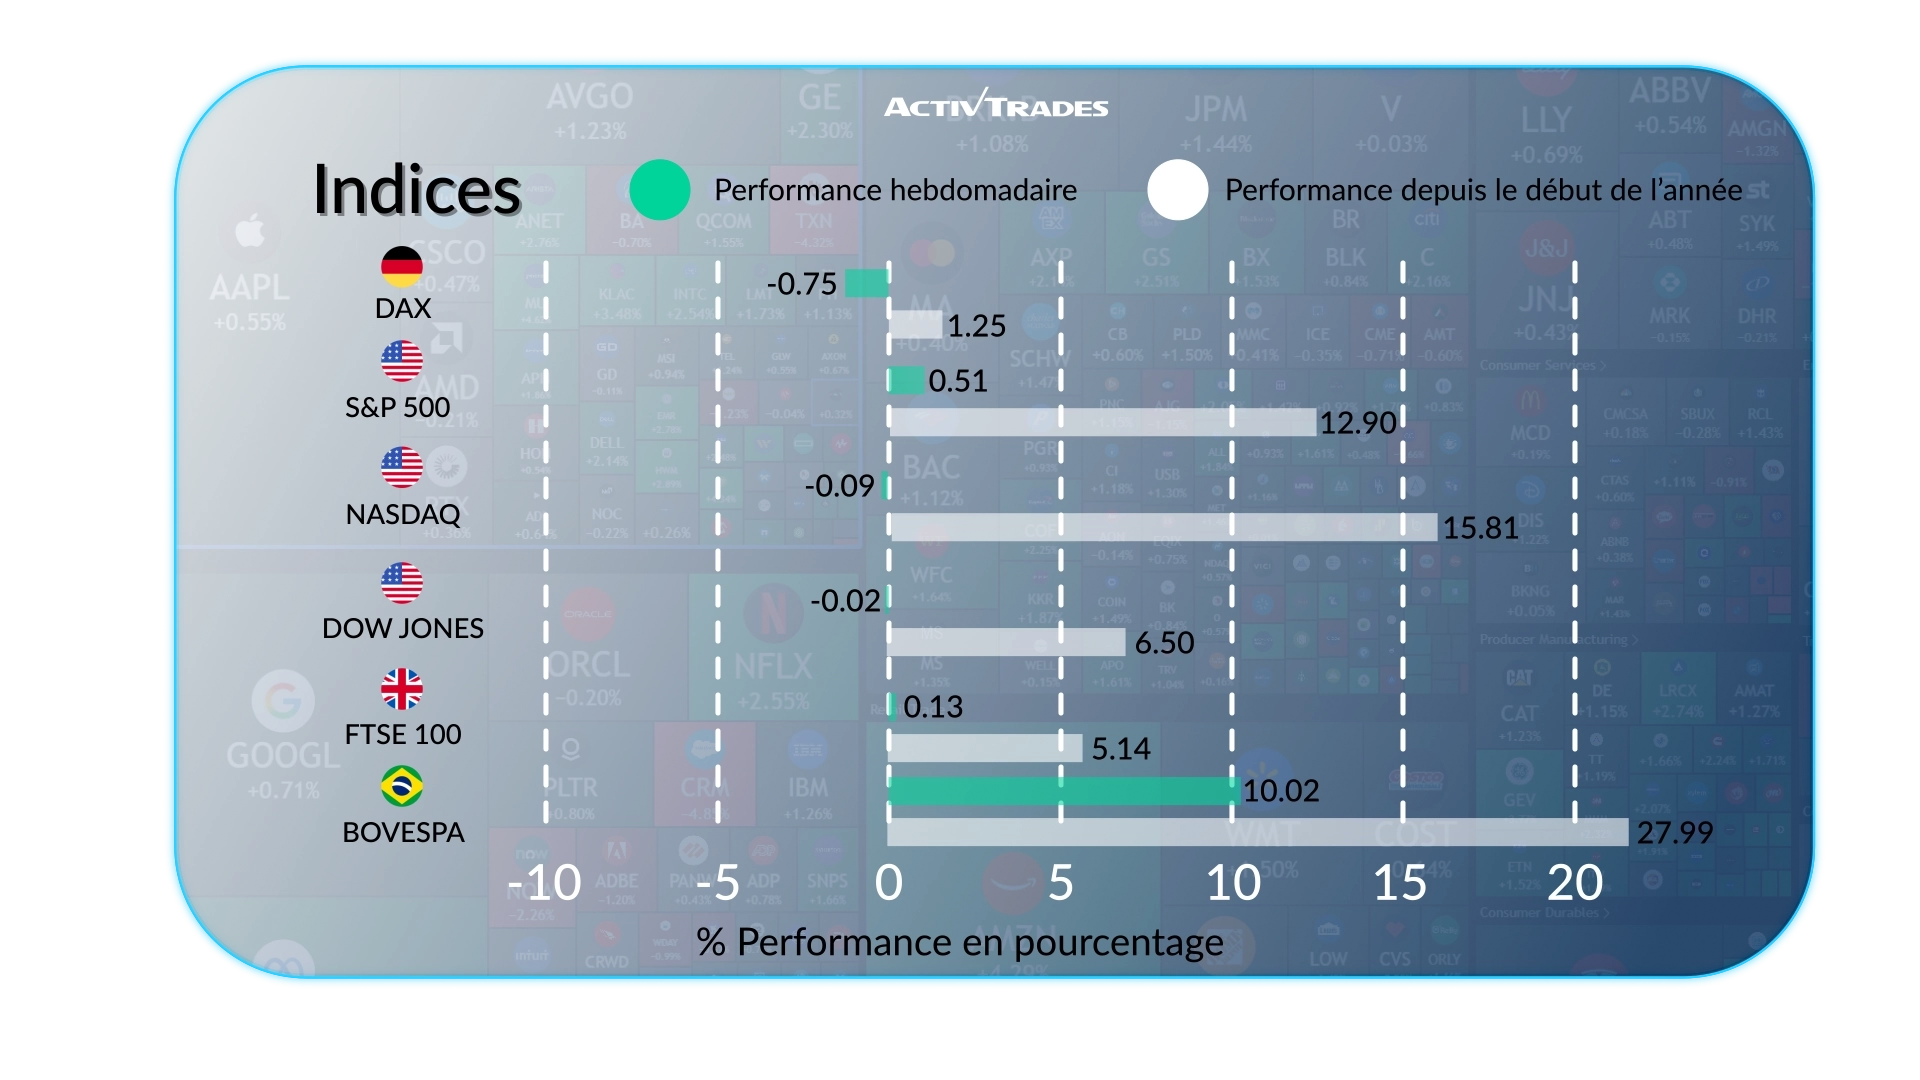
Actions
Meilleures performances
- PTC : +32,27 %
- Lamb Weston : +20,11 %
- Ciena : +12,34 %
- Vistra : +11,73 %
- Autodesk : +10,55 %
- Shopify : +10,38 %
- Marathon Petroleum : +10,28 %
Les flops
- Seagate Technology : -18,06 %
- Western Digital : -14,97 %
- Intel : -10,77 %
- Schneider Electric : -10,77 %
Événements importants à suivre
Mardi 13 octobre
- 00 h 30 - Australie - Indice de confiance des entreprises NAB (septembre)
- Précédent : -8
- Prévision : -9
- 00h30 - Australie - Compte-rendu de la réunion de la RBA
- 14 h 00 - États-Unis - Ventes de logements existants (septembre)
- Précédent : 3,98 millions
- Prévision : 3,97 millions
Mercredi 14 octobre
- 01 h 30 - Chine - Taux d'inflation en glissement annuel (septembre)
- Précédent : 0,8 %
- Prévision : 0,9 %
- 03 h 00 - Chine - Balance commerciale (septembre)
- Précédent : 119,1 milliards de dollars
- Prévision : 105,0 milliards de dollars
- 03h00 - Chine - Exportations en glissement annuel (septembre)
- Précédent : 25 %
- 03h00 - Chine - Importations en glissement annuel (septembre)
- Précédent : 28,2 %
- 12 h 30 - États-Unis - Taux d'inflation sous-jacente en glissement annuel (septembre)
- Précédent : 2,4 %
- Prévision : 2,4 %
- 12 h 30 - États-Unis - Taux d'inflation en glissement annuel (septembre)
- Précédent : 3,4 %
- Prévision : 3,6 %
Jeudi 15 octobre
- 6 h 00 - Royaume-Uni - PIB en glissement mensuel (août)
- Précédent : 0,4 %
- Prévision : 0,1 %
- 12 h 30 - États-Unis - Indice des prix à la production (IPP) en glissement mensuel (août)
- Précédent : 0,4 %
- Prévision : 0,5 %
- 13h30 - États-Unis - Ventes au détail en glissement mensuel (août)
- Précédent : 1,2 %
- Prévision : 0,1 %
Vendredi 16 octobre
- 02 h 00 - Royaume-Uni - Discours de Bailey, gouverneur de la BoE
- 09 h 00 - Europe - Balance commerciale (août)
- Précédent : 14,2 milliards d'euros
- Prévision : 14,7 milliards d'euros
Principaux résultats financiers à surveiller
Mardi 13 octobre
- GOLDMAN SACHS
- JPMORGAN CHASE
- Citigroup
- Wells Fargo
- JOHNSON & JOHNSON
- UNITEDHEALTH
Mercredi 14 octobre
- Bank of America
- Blackrock
- Morgan Stanley
- ASML
Jeudi 15 octobre
- Ericsson
- Bank of New York Mellon
- TSM
- US Bancorp
- Alcoa
Source : The Wall Street Journal, Investing, Trading Economics Calendar GMT, Reuters, TradingView et données d’ActivTrades au 8 octobre 2026
Les informations fournies ne constituent pas une recherche en investissement. Elles n'ont pas été préparées conformément aux exigences légales visant à promouvoir l'indépendance de la recherche en matière d'investissement et, en tant que telles, doivent être considérées comme une communication commerciale.
Toutes les informations ont été préparées par ActivTrades (« AT »). L'information ne contient pas un enregistrement des prix d'AT, ni une offre ou une sollicitation pour une transaction dans un instrument financier. Aucune représentation ou garantie n'est donnée quant à l'exactitude ou l'exhaustivité de ces informations.
Tout matériel fourni ne tient pas compte de l'objectif d'investissement spécifique et de la situation financière de toute personne susceptible de le recevoir. Les performances passées ne sont pas un indicateur fiable des performances futures. AT fournit un service d'exécution uniquement. Par conséquent, toute personne agissant sur la base des informations fournies le fait à ses propres risques. Les prévisions ne sont pas des garanties. Les taux peuvent changer. Le risque politique est imprévisible. Les actions des banques centrales peuvent varier. Les outils des plateformes ne garantissent pas le succès.