
Perspectivas semanales
¿Qué ha ocurrido esta semana?
Mercados mundiales
- La actividad económica mundial sigue mostrando resistencia, pero el aumento de la deuda pública y la inflación persistente están planteando retos a los responsables políticos. La economía estadounidense está experimentando una fuerte expansión, mientras que los bancos centrales tratan de equilibrar el crecimiento con las renovadas presiones sobre los precios.
Norteamérica
Estados Unidos
- El PIB de EE. UU. creció a una tasa anualizada del 3,4 % en el tercer trimestre, su mejor resultado en un año y por encima del 3,1 % previsto por los analistas. El crecimiento se vio respaldado por un sólido gasto de los consumidores y un aumento de la inversión empresarial vinculada a las infraestructuras de inteligencia artificial.
- La Reserva Federal mantuvo su tipo de referencia sin cambios, entre el 3,75 % y el 4 %, en una votación de 10 a 2, a pesar de que dos miembros se mostraron a favor de una subida de 25 puntos básicos. El presidente, Kevin Warsh, evitó dar pistas sobre el momento de la próxima decisión, aunque los mercados esperan en general otra subida en diciembre.
- Warsh sugirió que el aumento de los costes de financiación está empezando a afectar a la inversión relacionada con la IA, lo que podría hacer que el sector sea más sensible al endurecimiento monetario de lo que se suponía inicialmente. Esto podría permitir a la Fed contener la demanda con menos subidas adicionales de los tipos.
- Los responsables de la Fed han seguido comentando públicamente las perspectivas de política monetaria, a pesar de la preferencia de Warsh por una menor orientación prospectiva. Dieciséis responsables realizaron al menos 59 declaraciones públicas entre la reunión anterior y el último período de silencio. Un grupo de trabajo externo también está preparando recomendaciones sobre cómo debería comunicar el banco central sus decisiones.
- El índice de precios del PCE subió un 0,5 % en septiembre, lo que elevó la inflación interanual al 3,6 %. El PCE subyacente aumentó un 0,3 % en el mes y un 3,1 % en los últimos 12 meses, lo que mantiene las presiones subyacentes sobre los precios por encima del objetivo de la Fed.
- Los ingresos personales aumentaron un 0,2 % en septiembre, mientras que el gasto de los consumidores subió un 0,5 %, lo que constituye una prueba más de la continuidad de la demanda de los hogares.
- La deuda pública de EE. UU. alcanzó el 100,03 % del PIB al final del ejercicio fiscal de 2026, su proporción más alta desde 1946. La deuda en manos del sector público se situó en 32,2 billones de dólares, mientras que el déficit presupuestario se acercó a los 2 billones de dólares, lo que equivale al 6,2 % del PIB.
- La confianza de los consumidores repuntó hasta 91,7 en octubre desde 84,2 en septiembre, superando las expectativas de 81. Sin embargo, el Conference Board advirtió de que la confianza sigue mostrando una tendencia a la baja a largo plazo.
- Las solicitudes iniciales de subsidio por desempleo cayeron a 194 000 en la semana que finalizó el 24 de octubre, por debajo de las 200 000 previstas. Las solicitudes recurrentes también disminuyeron, con un descenso de 21 000 hasta situarse en torno a 1,7 millones, mientras que el presidente de la Fed, Warsh, calificó de estables las condiciones del mercado laboral.
- Los precios de la vivienda en EE. UU. aumentaron un 2,1 % interanual en agosto, acelerándose ligeramente con respecto al incremento del 1,9 % registrado en julio. Sin embargo, el valor de la vivienda ajustado a la inflación siguió descendiendo por decimoquinto mes consecutivo, ya que los precios al consumo subieron un 3,4 %. Chicago registró el mayor incremento anual de precios entre las 20 ciudades analizadas, seguida de Nueva York.
- El mercado laboral del sector manufacturero estadounidense se está reorientando hacia puestos más cualificados a medida que la automatización transforma el empleo. Entre 2015 y 2025, el sector perdió 244 000 puestos de trabajo en producción, pero creó 358 000 puestos en gestión, negocios y operaciones financieras. Las empresas están ampliando sus iniciativas de formación para hacer frente a la posible escasez de mano de obra cualificada.
Canadá
- Se estima que las ventas al por mayor canadienses aumentaron un 0,5 % en septiembre, recuperándose de un descenso del 1,6 % registrado entre julio y agosto. El aumento de las ventas de maquinaria, equipos, suministros y vehículos de motor contribuyó al repunte previsto.
- El Banco de Canadá subió su tipo de interés oficial en 25 puntos básicos, hasta el 2,50 %, alegando un deterioro significativo de las perspectivas de inflación. El gobernador Tiff Macklem afirmó que podría ser necesario un mayor endurecimiento, aunque los responsables políticos pretenden actuar con cautela.
- El banco central revisó al alza sus previsiones de crecimiento, pronosticando una expansión del PIB del 1 % en 2026 y del 2 % tanto en 2027 como en 2028. Sin embargo, espera que la inflación general se mantenga por encima del 3 % hasta el tercer trimestre de 2027.
Europa
Eurozona
- El Banco Central Europeo mantuvo los tipos de interés sin cambios, en un contexto en el que los responsables políticos se enfrentan a riesgos persistentes de inflación y a un menor dinamismo económico. La decisión se produce en un momento en que el sucesor de la presidenta del BCE, Christine Lagarde, heredará un entorno de política monetaria cada vez más complejo.
- La confianza económica de la zona del euro se debilitó en octubre, y el indicador de la Comisión Europea cayó hasta 96,9 desde los 97,5 registrados en septiembre. La confianza se deterioró en la mayoría de los sectores, con la industria como única excepción.
- Los bancos de toda la zona del euro endurecieron los criterios de concesión de préstamos a las empresas y registraron una menor demanda de crédito en el tercer trimestre. El BCE atribuyó el endurecimiento de las condiciones de concesión, en parte, a una mayor percepción de riesgo vinculada al conflicto entre EE. UU. e Irán, mientras que el aumento de los costes de financiación tras las subidas de tipos anteriores también lastró la demanda de préstamos.
- El PIB de Irlanda creció un 5,5 % en el tercer trimestre en comparación con el trimestre anterior, lo que supone una señal positiva para el crecimiento regional a pesar de los elevados costes energéticos.
Alemania
- La confianza empresarial alemana mejoró por sexto mes consecutivo, con el índice Ifo subiendo hasta 90,2 en octubre. La mejora se produjo a pesar de los elevados precios de la energía y de unas condiciones de financiación más restrictivas, gracias al apoyo de los planes del Gobierno de invertir hasta 1 billón de euros en defensa e infraestructuras.
- La confianza de los consumidores siguió una tendencia opuesta, ya que el índice GfK descendió hasta -30,8 en su previsión de noviembre, desde -30,6 en octubre. La inflación alcanzó el 3,3 % en septiembre, su nivel más alto desde diciembre de 2023, lo que refleja en gran medida el aumento de los costes energéticos.
Francia
- La confianza de los consumidores franceses cayó hasta 80 en octubre, su nivel más bajo desde junio de 2013, según el INSEE. Las protestas a nivel nacional y la volatilidad de los bonos del Estado han agravado la incertidumbre, mientras que la valoración que hacen los consumidores de su nivel de vida descendió hasta su nivel más bajo desde que se iniciara la encuesta en 1972.
Reino Unido
- Los inversores esperan que los próximos presupuestos del Reino Unido les garanticen que el Gobierno mantiene su compromiso con la disciplina fiscal. Se prevé que el primer ministro, Andy Burnham, y el ministro de Hacienda, John Healey, se decanten por medidas relativamente moderadas, que podrían incluir subidas de impuestos para financiar el gasto en defensa y ayudas para las facturas energéticas de los hogares.
Asia-Pacífico
Japón
- El Banco de Japón mantuvo su tipo de interés a un día en el 1,25 %, su nivel más alto en tres décadas, en una votación de 8 a 1. El banco central señaló que la inflación subyacente ha alcanzado aproximadamente el 2 %, lo que supone un cambio significativo en el entorno de precios del país, y prevé un crecimiento económico del 0,7 % para el actual ejercicio fiscal.
Australia
- La inflación australiana se aceleró hasta el 4,3 % interanual en septiembre, frente al 4,0 % de agosto. La gobernadora del Banco de la Reserva de Australia (RBA), Michele Bullock, advirtió de que las presiones sobre los precios siguen siendo demasiado elevadas y de que la demanda debe enfriarse aún más.
- Los mercados han elevado las expectativas de una nueva subida de tipos en la próxima reunión del RBA, y la probabilidad de que se produzca ha alcanzado el 82 %. Cada vez se prevé con mayor certeza una quinta subida este año, mientras que algunos economistas también consideran que una subida en diciembre supone un riesgo significativo.
Nueva Zelanda
- El Banco de la Reserva de Nueva Zelanda mantuvo inesperadamente su tipo de interés oficial en el 2,75 %, tras una votación dividida de 4 a 3. No obstante, los responsables de la política monetaria indicaron que sigue siendo probable que se produzcan nuevas subidas, citando las incertidumbres a nivel mundial, entre las que se incluyen los elevados precios del combustible y el conflicto sin resolver en Oriente Medio.
China
- Aumentan las dudas sobre la fiabilidad de las cifras oficiales de crecimiento de China, y algunos analistas occidentales estiman que la economía podría estar creciendo a un ritmo de tan solo entre el 0 % y el 3 %, muy por debajo del 4,5 % de crecimiento en el tercer trimestre que ha comunicado Pekín. También persisten las preocupaciones por el acceso limitado a los datos económicos y las restricciones a los comentarios negativos.
Tailandia
- El Banco de Tailandia mantuvo por unanimidad su tipo de interés oficial sin cambios, en el 1,00 %. Una inflación relativamente contenida ha permitido a los responsables políticos mantener una postura acomodaticia para respaldar la recuperación económica gradual del país.
Factores que han influido en los mercados esta semana
Divisas
EUR/USD:
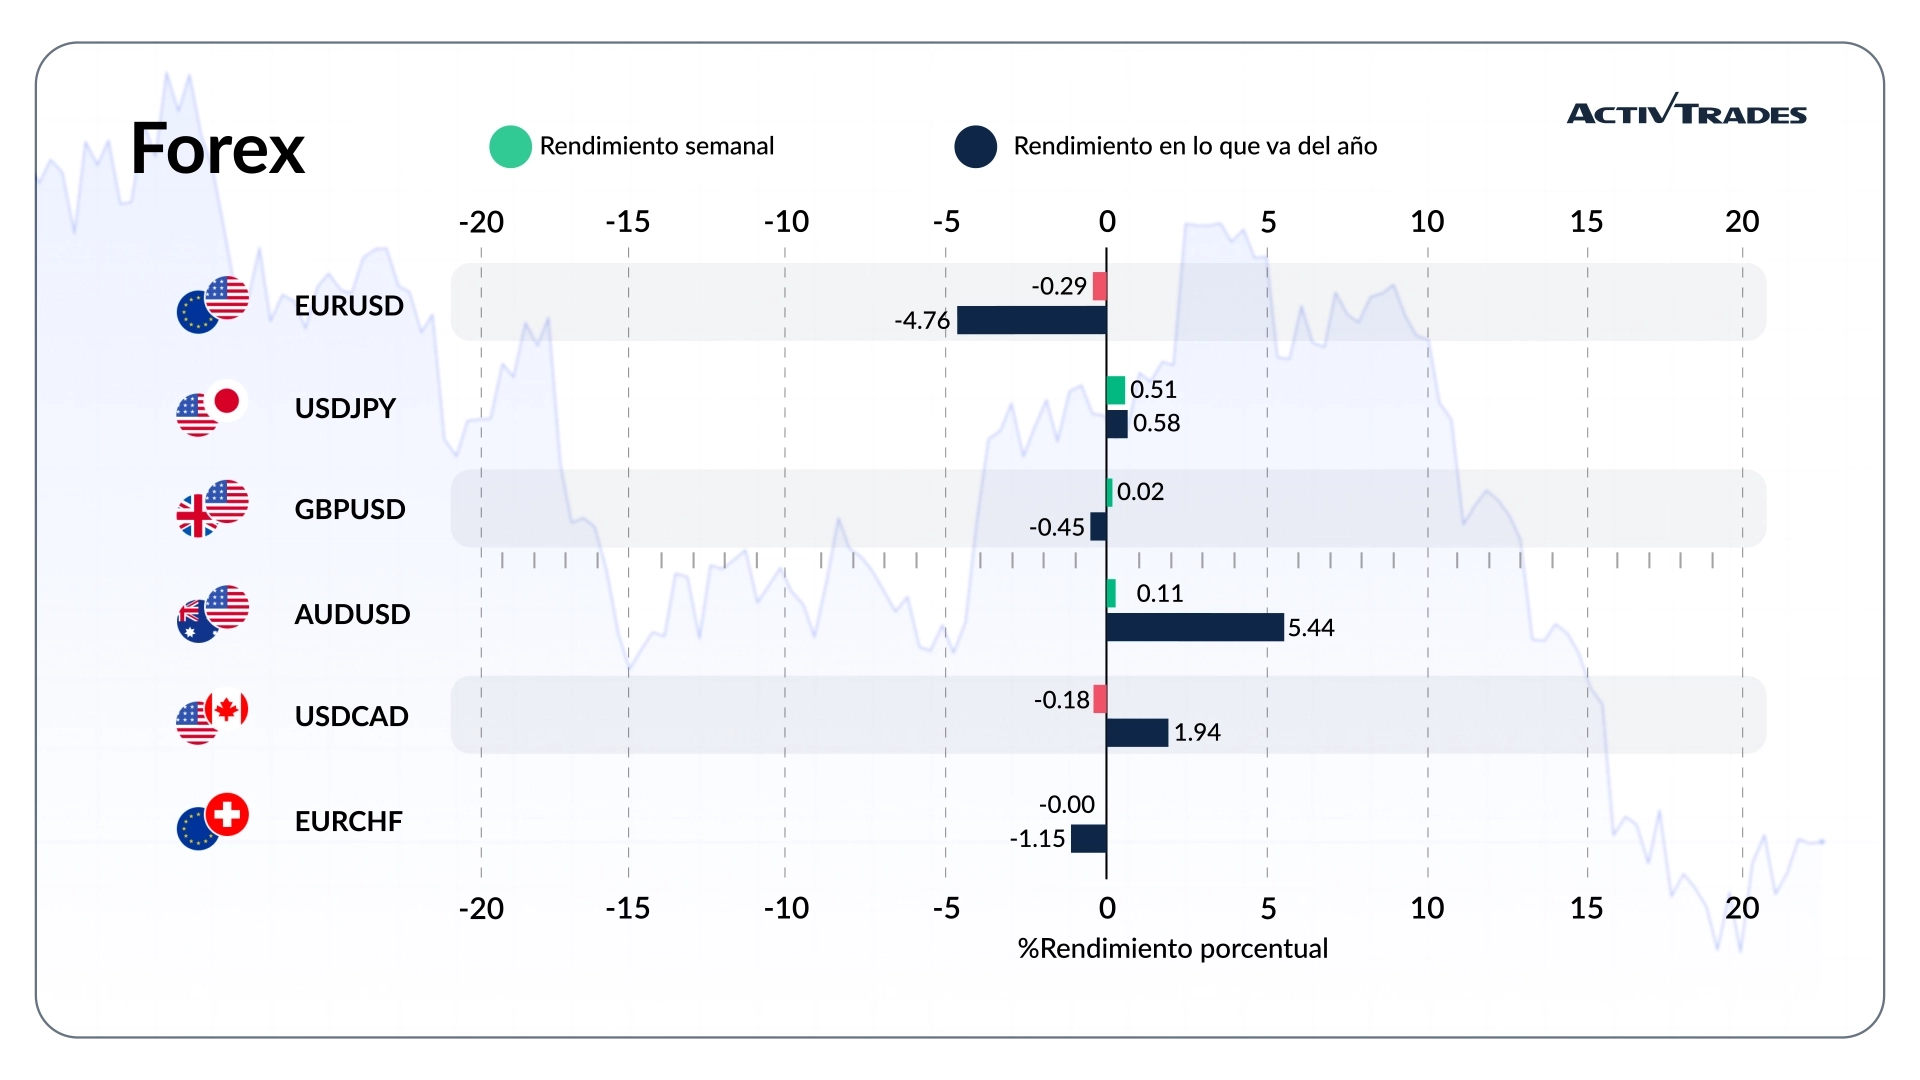
- El USD/BRL ha subido más de un 6,5 %.
- El NOK/JPY ha subido más de un 2,2 %.
- El AUD/NZD y el CAD/NZD han subido más de un 1,1 %.
- El par GBP/NZD y el CAD/JPY han subido más de un 0,8 %.
- El USD/JPY ha subido más de un 0,5 %.
- El USD/CHF ha subido más de un 0,4 %.
- El CHF/NOK y el EUR/NOK han bajado más de un 1,3 %.
- El NZD/USD ha bajado más de un 0,8 %.
- El par JPY/AUD ha bajado más de un 0,7 %.
Materias primas
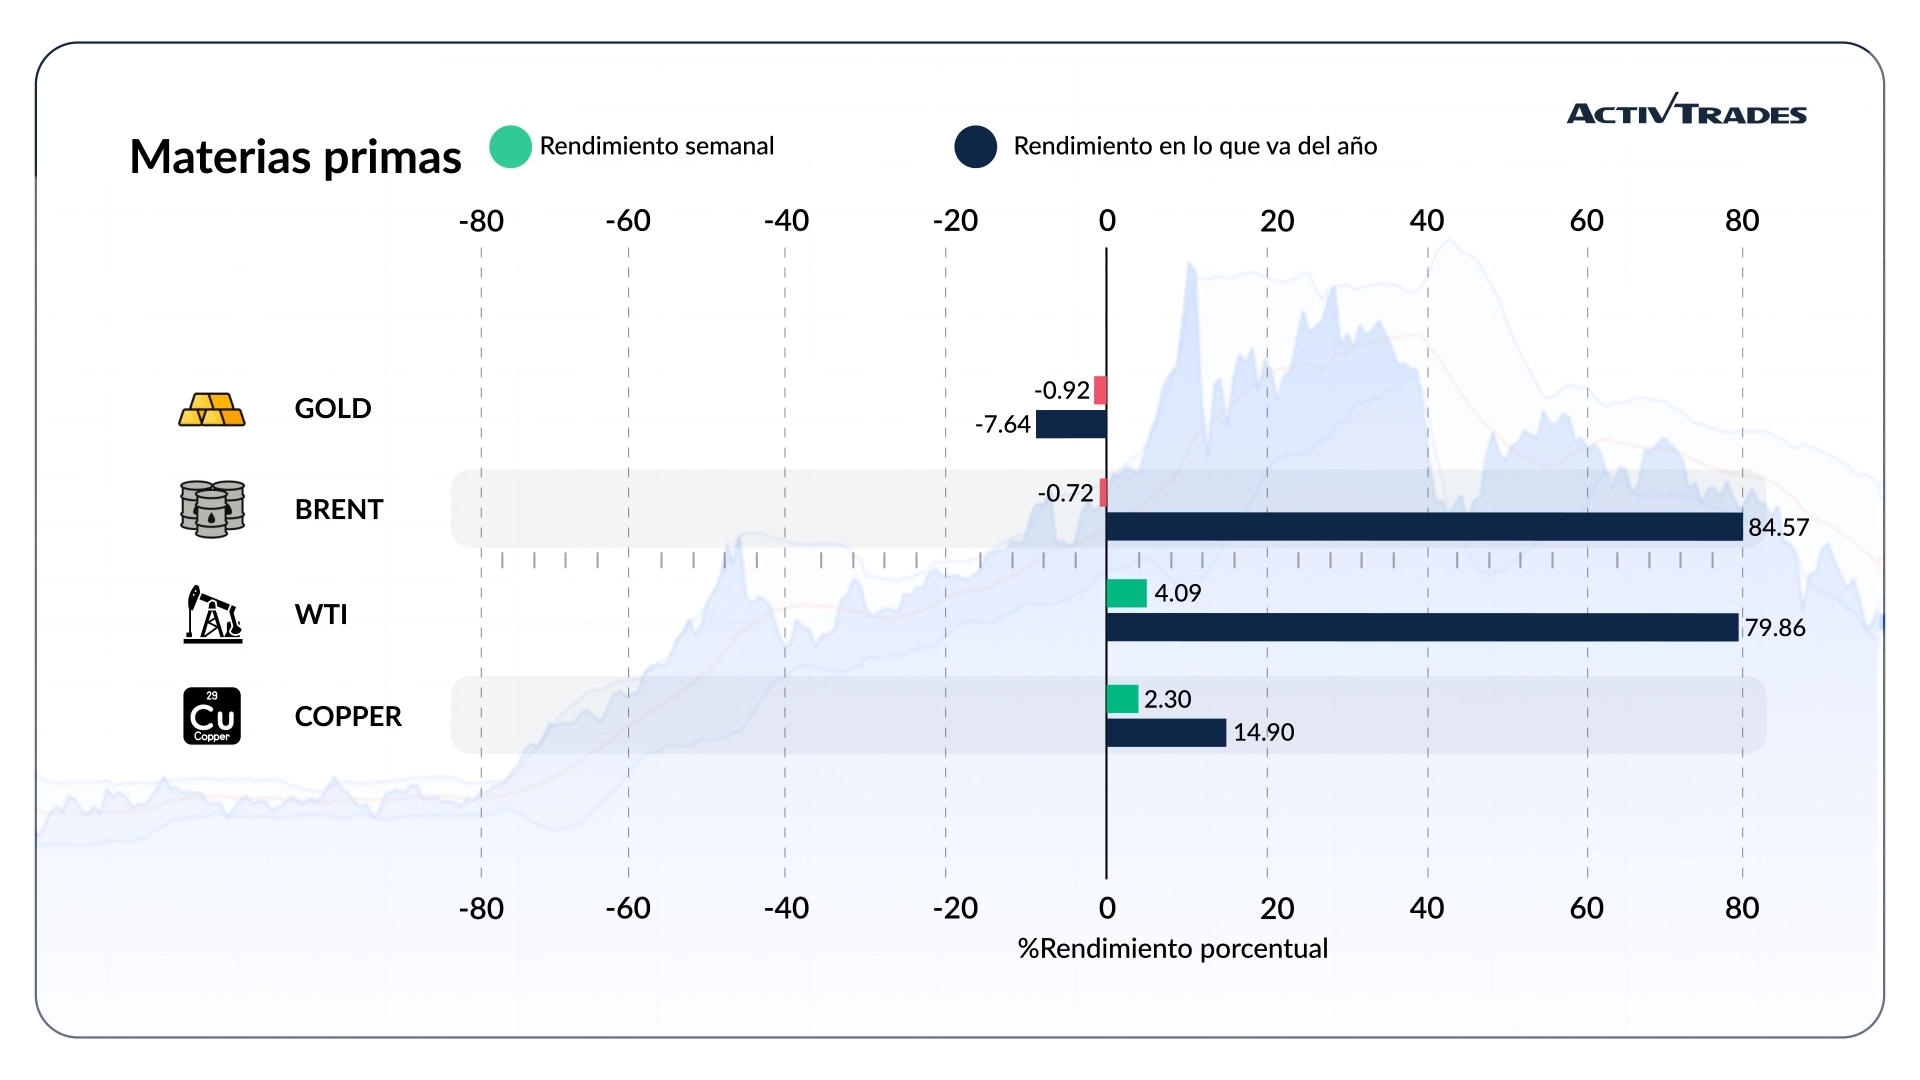
- Los precios del gas natural han subido más de un 9,7 %.
- Los precios del gas natural en el mercado holandés TTF han subido más de un 7,1 %.
- Los precios del zinc han subido más de un 3,3 %.
- Los precios del cerdo magro han bajado más de un 8,4 %.
- Los precios del platino han bajado más de un 7,6 %.
- Los precios del café y del paladio en EE. UU. han bajado más de un 6,3 %.
- Los precios de la plata han bajado más de un 5,6 %.
Índices
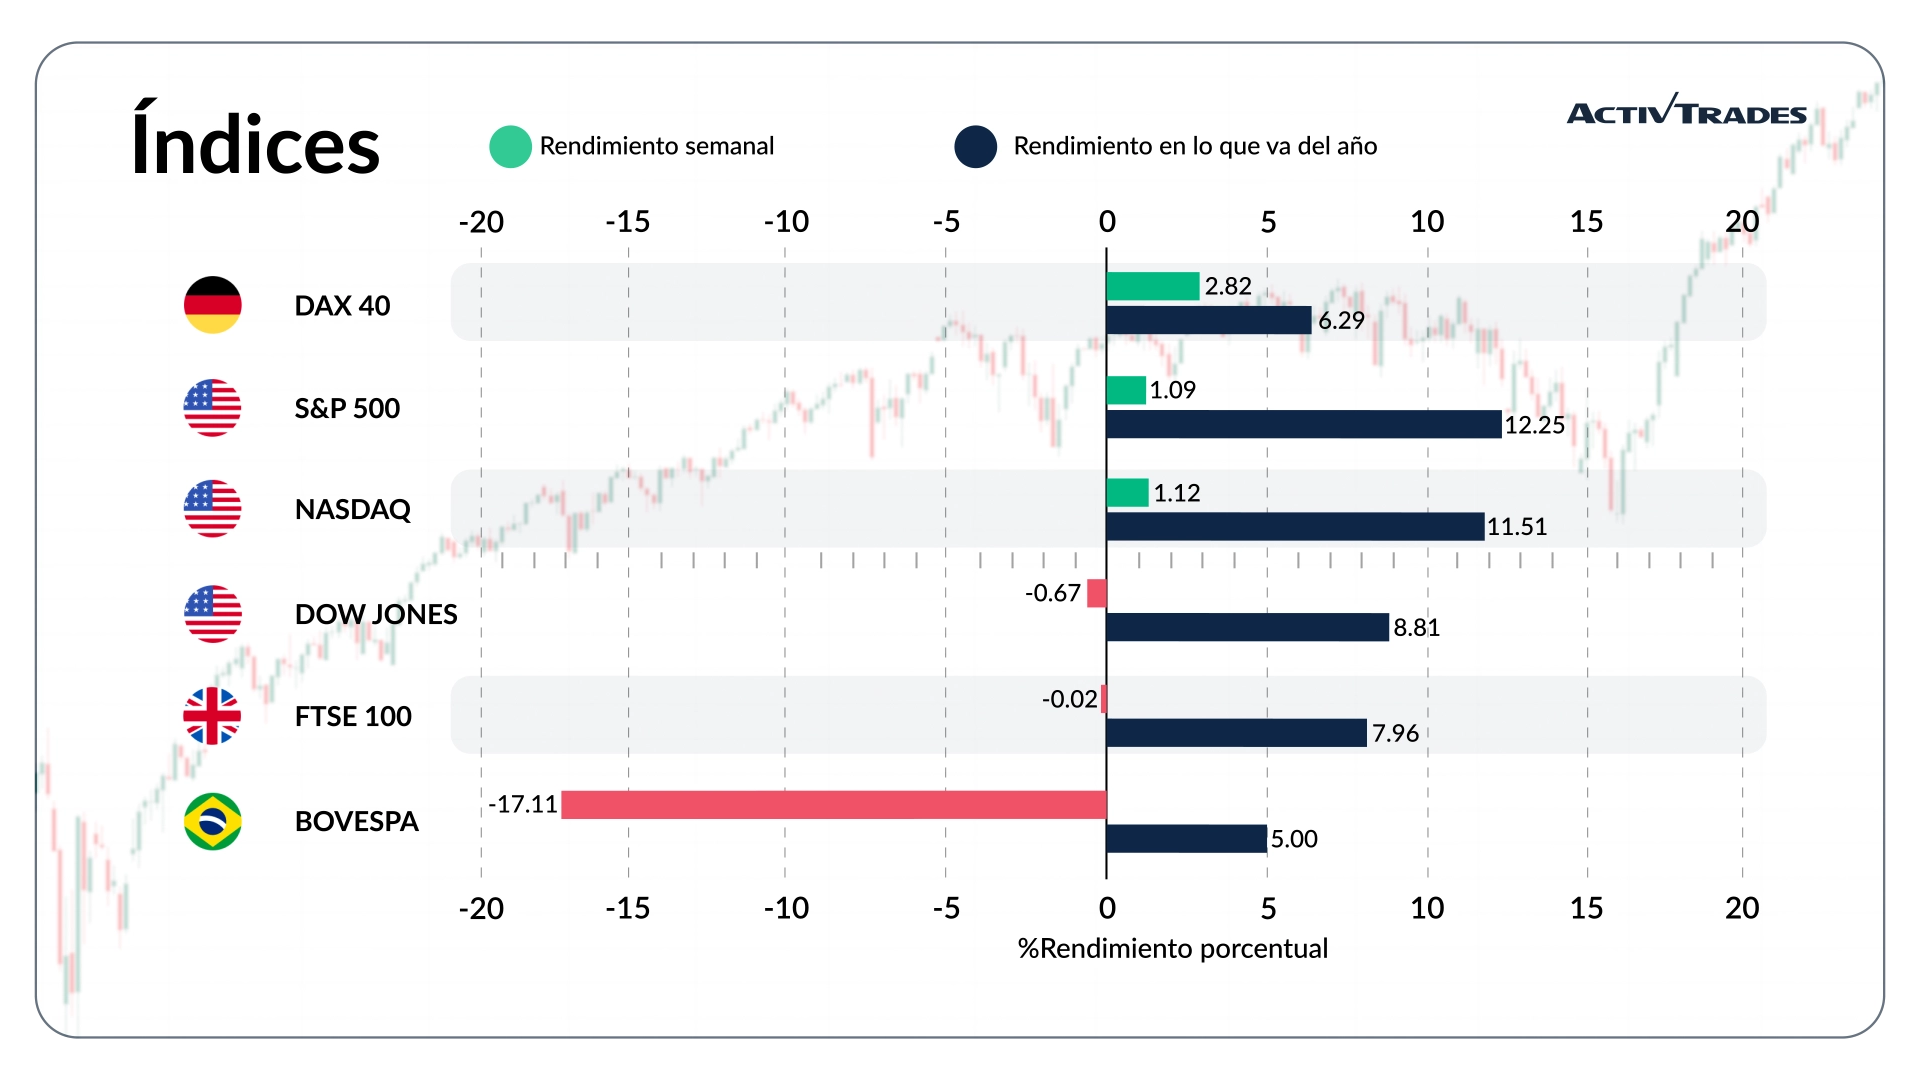
- El índice Kospi ha subido más de un 6 %.
- El índice DAX ha subido más de un 2,1 %.
- El índice Bovespa ha bajado más del 18 %.
- El índice IDX Composite ha bajado más de un 6,7 %.
- El índice VIX ha bajado más de un 5,9 %.
- El índice IDX 30 ha bajado más de un 5,6 %.
- El índice Bist100 ha bajado más de un 4,8 %.
Acciones
Las más destacadas
- Lumentum: +22,19 %
- Pentair: +18,76 %
- Norwegian Cruise Line: +17,25 %
- Carvana: +16,33 %
- Synopsys: +16,03 %
- Ferrovial: +15,42 %
- Rocket Lab: +15,38 %
- Quanta Services: +14,98 %
- KLA: +13,26 %
- Astera Labs: +12,65 %
- Siemens: +11,52 %
- Deutsche Bank: +11,25 %
- Stellantis: +11,24 %
- STMicroelectronics: +10,62 %
Los que más han caído
- Servicenow: -30,15 %
- Alnylam Pharmaceuticals: -23,44 %
- Costar: -20,62 %
- Fortinet: -19,59 %
- F5: -19,25 %
- Kering: -17,43 %
- Xylem: -16,93 %
- Cognizant Technology Solutions: -15,19 %
- Fair Isaac: -13,86 %
- Alphabet: -12,46 %
- Symrise: -10,30 %
Acontecimientos importantes a tener en cuenta
Lunes, 2 de noviembre
- 01:45 h - China - Índice PMI manufacturero de RatingDog (octubre)
- Anterior: 52,1
- Previsión: 51,5
- 08:15 h - Español - PMI manufacturero de S&P Global (octubre)
- Anterior: 51,0
- Previsión: 50,7
- 08:30 h - Suiza - PMI manufacturero de procure.ch (octubre)
- Anterior: 55,3
- 08:50 h - Francia - PMI manufacturero definitivo de S&P Global (octubre)
- Anterior: 50,6
- Previsión: 49,3
- 08:55 h - Alemania - PMI manufacturero definitivo de S&P Global (octubre)
- Anterior: 53,9
- Previsión: 54,2
- 09:00 h - Europa - PMI manufacturero definitivo de S&P Global (octubre)
- Anterior: 52,9
- Previsión: 52,4
- 09:30 h - Reino Unido - PMI manufacturero definitivo de S&P Global (octubre)
- Anterior: 51,9
- Previsión: 52,8
- 14:00 h - EE. UU. - PMI manufacturero del ISM (octubre)
- Anterior: 54,5
- Previsión: 54,7
- 14:30 h - Canadá - PMI manufacturero de S&P Global (octubre)
- Anterior: 51,5
- Previsión: 51
Martes, 3 de noviembre
- 03:30 h - Australia - Decisión sobre los tipos de interés del RBA
- Anterior: 4,6 %
- Previsión: 4,85 %
- 14:45 - EE. UU. - PMI manufacturero definitivo de S&P Global (octubre)
- Anterior: 55,9
- Previsión: 56
- 15:00 h - EE. UU. - Ofertas de empleo JOLTs (septiembre)
- Anterior: 7,079 millones
- Previsión: 7,06 millones
- 22:00 h - Australia - PMI compuesto de S&P Global (datos definitivos, octubre)
- Anterior: 51,3
- Previsión: 47,7
- 22:00 h - Australia - PMI de servicios de S&P Global definitivo (octubre)
- Anterior: 51,9
- Previsión: 47,8
Miércoles, 4 de noviembre
- 01:45 h - China - PMI de servicios de RatingDog (octubre)
- Anterior: 51,6
- Previsión: 51,5
- 01:45 h - China - PMI compuesto de RatingDog (octubre)
- Anterior: 52,4
- Previsión: 52,2
- 08:15 h - España - PMI de servicios de S&P Global (octubre)
- Anterior: 58,3
- Previsión: 57,5
- 08:15 h - Español - PMI compuesto de S&P Global (octubre)
- Anterior: 56,8
- Previsión: 56
- 08:50 h - Francia - PMI compuesto de S&P Global (datos definitivos, octubre)
- Anterior: 51,1
- Previsión: 48,4
- 08:50 h - Francia - PMI de servicios de S&P Global (definitivo, octubre)
- Anterior: 51,2
- Previsión: 48,4
- 08:55 h - Alemania - PMI compuesto definitivo de S&P Global (octubre)
- Anterior: 53,8
- Previsión: 52,8
- 08:55 h - Alemania - PMI de servicios de S&P Global (definitivo, octubre)
- Anterior: 52,9
- Previsión: 51,7
- 09:00 h - Europa - PMI compuesto definitivo de S&P Global (octubre)
- Anterior: 53,1
- Previsión: 51,9
- 09:00 h - Europa - PMI de servicios de S&P Global (definitivo, octubre)
- Anterior: 53,0
- Previsión: 51,7
- 09:30 h - Reino Unido - PMI compuesto definitivo de S&P Global (octubre)
- Anterior: 52,0
- Previsión: 53,1
- 09:30 h - Reino Unido - PMI de servicios de S&P Global definitivo (octubre)
- Anterior: 52,1
- Previsión: 53,1
- 10:00 h - Europa - Tasa de inflación interanual preliminar (octubre)
- Anterior: 3,8 %
- Previsión: 3,8 %
- 14:00 h - Estados Unidos - PMI de servicios del ISM (octubre)
- Anterior: 54,9
- Previsión: 54,5
- 14:30 h - Canadá - PMI compuesto de S&P Global (octubre)
- Anterior: 48,7
- Previsión: 48,5
- 14:30 h - Canadá - Índice PMI de servicios de S&P Global (octubre)
- Anterior: 48,3
- Previsión: 48,4
- 14:45 h - EE. UU. - PMI compuesto definitivo de S&P Global (octubre)
- Anterior: 58,4
- Previsión: 57,6
- 14:45 h - EE. UU. - PMI de servicios de S&P Global (datos definitivos, octubre)
- Anterior: 58,8
- Previsión: 57,9
Jueves, 5 de noviembre
- 00:30 h - Australia - Balanza comercial (septiembre)
- Anterior: 0,495 mil millones de dólares australianos
- Previsión: 0,7 mil millones de dólares australianos
- 00:30 h - Japón - PMI manufacturero definitivo de S&P Global (octubre)
- Anterior: 54,1
- Previsión: 53,3
- 08:30 h - Europa - PMI de la construcción de S&P Global (octubre)
- Anterior: 43,4
- Previsión: 44
- 08:30 h - Francia - PMI de la construcción de S&P Global (octubre)
- Anterior: 39,8
- Previsión: 41
- 08:30 h - Alemania - PMI de la construcción de S&P Global (octubre)
- Anterior: 43,5
- Previsión: 44
- 09:30 h - Reino Unido - PMI de la construcción de S&P Global (octubre)
- Anterior: 46,1
- Previsión: 45,5
- 12:00 h - Reino Unido - Decisión sobre los tipos de interés del Banco de Inglaterra
- Anterior: 3,75 %
- Previsión: 4 %
Viernes, 6 de noviembre
- 00:30 h - Japón - PMI compuesto de S&P Global (datos definitivos, octubre)
- Anterior: 52,3
- Previsión: 52,3
- 00:30 h - Japón - PMI de servicios de S&P Global (definitivo, octubre)
- Anterior: 51,3
- Previsión: 52,0
- 13:30 h - Canadá - Tasa de desempleo (octubre)
- Anterior: 6,5 %
- Previsión: 6,5 %
- 13:30 h - EE. UU. - Nómina no agrícola (octubre)
- Anterior: 29 000
- Previsión: 40 000
- 13:30 h - EE. UU. - Tasa de desempleo (octubre)
- Anterior: 4,2 %
- Previsión: 4,2 %
- 15:00 h - Canadá - PMI Ivey ajustado estacionalmente (octubre)
- Anterior: 58,2
- Previsión: 57,5
- 15:00 h - EE. UU. - Índice preliminar de confianza del consumidor de Michigan (noviembre)
- Anterior: 48,0
- Previsión: 47,0
Principales resultados empresariales a tener en cuenta
Lunes, 2 de noviembre
- APPLE
- Loews Corporation
- Vertex Pharmaceuticals
Martes, 3 de noviembre
- Reservas
- KONINKLIJKE
- Electronic Arts
- CTT CORREIOS PORT
- COMPASS
- Ferrari
- Amgen
- PFIZER
- Marathon Petroleum
- AMD
- Fresenius Medical Care AG & Co
- Hugo Boss
- BioNTech
- Deutsche Lufthansa
- Zalando
- Super Micro Computer
- NOS
- Bayer
- AIG
Miércoles, 4 de noviembre
- Uber Technologies
- McDonald's
- Kraft Heinz
- CVS Health
- Western Union
- Qualcomm
- Arm
- Solvay
- HeidelbergCement
- BMW
- Semapa-Sociedade de Investim
- Continental
- Beyond Meat
- Novo Nordisk
- Tenaris
- Fresenius SE & Co
- McKesson
- Expedia
Jueves, 5 de noviembre
- Mattel
- EDP Renováveis
- LEGRAND
- Chesapeake
- Air France-KLM
- Bouygues
- Cellnex Telecom
- ENGIE
- Sony
- Rockwell Automation
- Toyota Motor
- DHL
- Novavax
- ConocoPhillips
- Swiss Re
- Rheinmetall
- Commerzbank
- Deutsche Telekom
- AAON
- NATIONAL GRID
Viernes, 6 de noviembre
- Moderna
- Energias de Portugal
- Daimler
- Canopy Growth
Fuente: The Wall Street Journal, Investing, Trading Economics Calendar GMT, Reuters, TradingView y datos de ActivTrades a 30 de octubre de 2026
La información facilitada no constituye un análisis de inversión. El material no se ha elaborado de conformidad con los requisitos legales destinados a promover la independencia del análisis de inversión y, por lo tanto, debe considerarse una comunicación comercial.
Toda la información ha sido elaborada por ActivTrades («AT»). La información no contiene un registro de los precios de AT, ni constituye una oferta o solicitud de transacción de ningún instrumento financiero. No se ofrece ninguna garantía en cuanto a la exactitud o integridad de esta información.
El material facilitado no tiene en cuenta el objetivo de inversión específico ni la situación financiera de ninguna persona que pueda recibirlo. La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. AT presta un servicio de mera ejecución. Por consiguiente, cualquier persona que actúe basándose en la información facilitada lo hace por su cuenta y riesgo. Las previsiones no son garantías. Los tipos de cambio pueden variar. El riesgo político es impredecible. Las medidas de los bancos centrales pueden variar. Las herramientas de las plataformas no garantizan el éxito.